Flexepin im Online Casino: der ehrliche Marktcheck für deutsche Spieler 2026
 Verfügbar in DE
Wer nach einem Casino sucht, das Flexepin akzeptiert, stößt schnell auf eine Sache, die kaum ein Ratgeber offen ausspricht: Bei deutschen Anbietern mit GGL-Lizenz finden Sie diese Methode nicht. Kein einziger. Die Prepaid-Voucher landen ausschließlich bei international lizenzierten Häusern, die außerhalb der deutschen Whitelist arbeiten. Das ist keine Meinung, sondern das Ergebnis der Recherche — und der Kern dessen, was Sie hier erfahren.
Flexepin funktioniert als anonyme Einzahlung — kein Bankkonto, keine Karte, nur ein 16-stelliger PIN. Genau diese Anonymität macht die Methode aus deutscher Regulierungsperspektive problematisch. Die GGL verlangt strikte Identifikation und zentrale Limitverfolgung über alle Anbieter hinweg (OASIS-System, 1.000-Euro-Deckel pro Monat). Ein Prepaid-Voucher, bei dem niemand weiß, wer ihn kaufte, passt strukturell nicht hinein.
Das bedeutet: Wer 2026 mit Flexepin einzahlen möchte, landet zwangsläufig bei Offshore-Casinos mit Curacao-, MGA-, Estonian- oder Kahnawake-Lizenzen. Nicht illegal für Spieler — kein Fall von Verfolgung deutscher Privatpersonen ist dokumentiert — aber rechtlich eine Grauzone, weil die Betreiber selbst ohne deutsche Erlaubnis arbeiten.
Dieser Ratgeber zeigt, wo Flexepin konkret funktioniert, wie die Einzahlung abläuft, warum Auszahlungen auf den Voucher nicht gehen, und wie Sie die Methode gegen Paysafecard und andere Prepaid-Optionen abwägen. Acht getestete Anbieter, technische Details, ehrliche Regulierungslage — ohne Werbelyrik.
*Curacao, MGA, Estonia, Kahnawake — die Lizenzlandschaft bei Flexepin-Casinos ist bunt, die Qualität variiert erheblich.*
Die besten Online-Casinos mit Flexepin 2026 — Vergleich & Bewertung
Flexepin wird von schätzungsweise 389 Casinos weltweit akzeptiert — Affiliates nennen diese Zahl gern, belastbare Quellenverifikation fehlt. Für deutsche Spieler relevant sind jene, die Kunden aus Deutschland annehmen, in Euro abrechnen, und eine nachvollziehbare Lizenz vorweisen. Die Liste unten führt acht Häuser, die diese Kriterien erfüllen und in der Praxis stabil laufen.
Welche Online-Casinos akzeptieren Flexepin in Deutschland 2026?
BitStarz, Winz.io, 20bet, Slot Hunter, Impressario, 24Casino, Run4Win und Wintopia nehmen Flexepin-Einzahlungen von deutschen Spielern an. Alle arbeiten mit Offshore-Lizenzen — Curacao, MGA, Estonian, Tobique oder Kahnawake. Keiner steht auf der deutschen GGL-Whitelist. Der Lizenzstatus variiert: MGA (Slot Hunter) gilt als EU-Tier-1-Regulierung, Curacao als lascherer Standard. Jedes der acht Häuser erlaubt Voucher-Einzahlungen ab 10 oder 20 Euro, Gutschrift erfolgt innerhalb von zwei Minuten.
Die Tabelle fasst zusammen:
| Casino | Lizenz | Min. Einzahlung | Auszahlungsgeschwindigkeit | Besonderheit |
|---|---|---|---|---|
| BitStarz | Curacao (unbefristet seit Dez 2025) | 20 € | Crypto: 10 Min, E-Wallet: 1–24 h | Längste Betriebsgeschichte (2014), 4,4/5 Trustpilot |
| Winz.io | Curacao + Estonia + Tobique | 10 € | Crypto: 10–60 Min | Größte Spielauswahl (10.000+ Titel), 20% Daily Cashback ohne Deckel |
| 20bet | Curacao + Kahnawake | 20 € | 24–120 h | Sportsbook integriert, Crypto-Bonus 200% vs. 100% Fiat |
| Slot Hunter | MGA | 20 € | E-Wallet: 1–24 h, Karte: 1–3 Tage | Einzige MGA-Lizenz in der Liste (höchster EU-Standard) |
| Impressario | Kahnawake (2023) | 10 € | Crypto: 1–24 h, E-Wallet: 24–48 h | iTech Labs RNG-Zertifizierung, 4,5/5 Trustpilot, Zirkus-Thema |
| 24Casino | Estonia + Tobique | 20 € | Crypto: <1 h, E-Wallet: 1–24 h | 30+ Zahlungsmethoden (auch Neosurf + Paysafecard) |
| Run4Win | Tobique | 20 $ | <24 h | Niedrigste Umsatzbedingungen (12x), 10.000+ Spiele |
| Wintopia | Curacao | 20 € | Crypto: sofort–1 h | Höchstes Bonuspaket (6.000 $), aber 50x Umsatz |
Die Reihenfolge folgt der Kombination aus Lizenztier, Trustpilot-Score (wo vorhanden) und Flexepin-Integration. BitStarz führt nicht, weil es „das beste“ wäre, sondern weil es am längsten am Markt ist und den breitesten Track Record hat. Slot Hunter steht wegen der MGA-Lizenz hoch, obwohl die Spielauswahl kleiner ausfällt.
BitStarz Casino: Crypto-Fokus mit 10-Minuten-Auszahlungen
BitStarz läuft seit 2014 unter einer Curacao-Lizenz (Referenz OGL/2024/165/0185), die im Dezember 2025 in eine unbefristete Konzession umgewandelt wurde — kein Ablaufdatum mehr. Betreiber ist Gareton B.V. Die Plattform positioniert sich als Crypto-Casino mit Fiat-Unterstützung, nicht umgekehrt. Flexepin gehört zum Fiat-Segment.
7.000 Spiele von 50+ Anbietern (Pragmatic Play, NetEnt, Evolution, BGaming). Bitcoin-Auszahlungen dauern durchschnittlich zehn Minuten, manche User berichten acht. E-Wallets brauchen ein bis 24 Stunden. Keine Auszahlungslimits, keine Gebühren auf Crypto. Das Willkommenspaket teilt sich über vier Einzahlungen: bis zu 500 Euro oder fünf Bitcoin plus 180 Freispiele. Umsatzbedingungen 40x Bonusbetrag.
Der Trustpilot-Score liegt bei 4,4 von 5 über rund 5.000 Reviews — für ein Offshore-Casino außergewöhnlich hoch. Wer Wert auf eine lange Betriebsgeschichte legt statt auf frische Marketingversprechen, ist hier richtig. Provably-Fair-Spiele sind verfügbar, KYC wird bei der ersten Auszahlung fällig. Support läuft 24/7 auf Deutsch und Englisch.
Winz.io Casino: Größtes Spielangebot und 20% Daily Cashback
Winz.io wird von Dama N.V. betrieben (Curacao-registriert) und hält drei Lizenzen: Curacao (OGL/2023/174/0082), Estonia (EMTA) und Tobique. Gestartet im April 2020. Die Plattform kombiniert Casino und Sportwetten unter einem Account, akzeptiert Spieler aus 16 Ländern, Deutschland eingeschlossen.
10.000+ Spiele — größte Bibliothek im Vergleich. Über 20 Zahlungsmethoden, darunter 30+ Coins (Bitcoin, Ethereum, Tether, USDC, BNB, Cardano). Flexepin-Einzahlungen ab 10 Euro. Das Willkommensangebot heißt „Welcome Wheel“: Sie drehen ein Rad und gewinnen bis zu 10.000 Euro Bonus. Dazu kommt 20% Daily Cashback ohne Obergrenze — ein ungedeckeltes Cashback ist selten.
Auszahlungen laufen bei Crypto binnen 10 bis 60 Minuten. Die Drei-Lizenz-Struktur (Curacao + Estonia + Tobique) bedeutet breitere jurisdiktionale Abdeckung, ändert aber nichts daran, dass keine davon eine deutsche ist. KYC greift bei Auszahlung. Support mehrsprachig, 24/7. Wer die größte Auswahl sucht und Wert auf tägliches Cashback legt, findet hier das breiteste Angebot.
20bet Casino: Doppellizenz und Sportsbook-Integration
20bet firmiert unter TechSolutions Group N.V. (Curacao) mit einer Antillephone-Sublizenz und zusätzlicher Kahnawake Gaming Commission-Validierung. Gegründet um 2020. Der Auftritt verbindet Sportwetten und Casino — 8.000+ Spiele plus Live-Wetten auf Sport.
Flexepin wird ab 20 Euro Mindesteinzahlung akzeptiert. Willkommensbonus für Fiat-Einzahlungen: 100% bis 120 Euro plus 120 Freispiele. Für Crypto-Einzahlungen springt der Bonus auf 200% bis 500 Euro — klare Bevorzugung von Bitcoin und Co. Umsatz 40x. Auszahlungen dauern 24 bis 120 Stunden, also deutlich langsamer als bei den Crypto-fokussierten Häusern.
Die Doppellizenz (Curacao + Kahnawake) klingt nach mehr Absicherung, ändert faktisch wenig: Beide Jurisdiktionen arbeiten offshore, keine ist in Deutschland anerkannt. Die Sportbook-Integration macht das Haus interessant für Spieler, die beides nutzen wollen. Wer ausschließlich Casino spielt und Wert auf schnelle Auszahlungen legt, findet bessere Optionen weiter oben.
*MGA, Estonia, Curacao — jede Lizenz bringt eigene Standards, aber keine ersetzt die fehlende deutsche Erlaubnis.*
Slot Hunter Casino: MGA-Lizenz und EU-Standard
Slot Hunter wird von N1 Interactive Ltd. betrieben und hält eine Malta Gaming Authority-Lizenz — der höchste EU-Regulierungsstandard außerhalb der UKGC. Das bedeutet: strikte AML/KYC-Anforderungen, segregierte Spielerkonten, unabhängig auditierte RNG-Systeme, verpflichtende Responsible-Gambling-Tools.
Die Spieleauswahl umfasst 2.500+ Titel — kleiner als bei den Crypto-Casinos, weil die MGA strengere Zulassungsregeln für Spiele verlangt. Anbieter: Pragmatic Play, NetEnt, Evolution, Play’n GO, Big Time Gaming. Flexepin-Einzahlungen ab 20 Euro, E-Wallet-Auszahlungen binnen ein bis 24 Stunden, Kartenauszahlungen ein bis drei Tage. Wochenlimit für Standardaccounts: 5.000 Euro.
Willkommensbonus variiert je nach Kampagne, typisch 100% bis 500 Euro plus Freispiele über mehrere Einzahlungen (manchmal als „6.000 Dollar plus 250 Spins“-Paket kommuniziert, aufgeteilt). MGA-Compliance limitiert Bonusbedingungen: maximaler Einsatz während Bonusaktivität 5 Euro, Spielgewichtung dokumentiert, Streitfälle über MGA-Beschwerdeverfahren lösbar.
Wer den höchsten Regulierungsstandard innerhalb der Flexepin-Gruppe sucht, nimmt Slot Hunter. Die MGA-Lizenz bringt Spielerschutz, aber auch Einschränkungen: niedrigere Boni, strengere Limits, langsamere Auszahlungen als bei Crypto-Häusern. Support 24/7, Live-Chat auf Deutsch.
*16 Ziffern eingeben, bestätigen, fertig — Flexepin-Einzahlungen sind simpel, Auszahlungen komplizierter.*
Impressario Casino: Kahnawake-Lizenz mit Zirkus-Thema
Impressario fällt optisch auf — Zirkus-Ästhetik statt generischer Crypto-Casino-Look. Die Kahnawake Gaming Commission (Mohawk Territory, Quebec, Kanada) stellte die Lizenz 2023 aus. KGC existiert seit 1996, gilt als etablierte Offshore-Jurisdiktion. iTech Labs zertifiziert die RNG-Systeme unabhängig, was auf der Webseite prominent platziert ist.
7.000+ Spiele, Flexepin-Einzahlungen ab 10 Euro. Willkommensbonus: 100% bis 1.000 Euro plus 100 Freispiele, verteilt als 20 Freispiele pro Tag über fünf Tage. Umsatz 40x, maximaler Einsatz während Bonusphase 5 Euro, maximale Auszahlung aus Willkommensbonus 10x Bonusbetrag. Das VIPressario-Treueprogramm vergibt Cashback, Spin-Rewards und dedizierte Account-Manager.
Trustpilot-Score: 4,5 von 5 über 1.380+ Bewertungen. Auszahlungen per Crypto laufen ein bis 24 Stunden, E-Wallets 24 bis 48 Stunden, Karten drei bis fünf Tage. Registrierung dauert unter 60 Sekunden — KYC-Light beim Onboarding, volle Verifikation bei der ersten Auszahlung. Daily-Freispiel-Angebot: bis zu 200 pro Tag (ungewöhnlich hohe Frequenz).
Die Kahnawake-Lizenz ist seltener als Curacao in dieser Liste, bringt aber keine höheren Spielerschutzstandards als MGA. Impressario punktet mit Transparenz (iTech Labs, TrustScore) und einem einprägsamen Auftritt — wer generische Krypto-Lobbies satthat, bekommt hier etwas anderes.
24Casino: Doppellizenz Estonia + Tobique mit 30+ Zahlungsmethoden
24Casino läuft ebenfalls unter N1 Interactive Ltd. (gleicher Betreiber wie Slot Hunter) mit dualer Lizenzierung: Estonia (EMTA Aktivitätslizenz für Remote-Glücksspiel) plus Tobique Gaming Commission (First Nations, New Brunswick, Kanada). Die Doppelstrategie diversifiziert jurisdiktional.
5.000+ Spiele, über 30 Zahlungsmethoden — die breiteste Palette im Vergleich. Neben Flexepin auch Neosurf und Paysafecard (alle drei großen Prepaid-Voucher), dazu Crypto (BTC, ETH, LTC, DOGE), Karten, E-Wallets, Interac für Kanadier. Mindesteinzahlung 20 Euro. Crypto-Auszahlungen innerhalb einer Stunde, E-Wallets ein bis 24 Stunden.
Willkommensbonus: 100% bis 500 Euro plus 150 Freispiele (50 sofort, dann 20 pro Tag über fünf Tage). Die Estonia-Lizenz verlangt 5 bis 6 Prozent GGR-Steuer und jährliche Erneuerung. Tobique als zweite Lizenz erweitert die Akzeptanz, ändert nichts an der Tatsache, dass keine deutsche dabei ist. N1 Interactive als Betreiber bringt Infrastruktur und Reputation der N1-Gruppe mit (über 20 Casinos im Portfolio).
Wer die breiteste Methodenwahl sucht — besonders wenn neben Flexepin auch Neosurf oder Paysafecard interessieren — findet bei 24Casino alle drei unter einem Dach. Support 24/7, mehrsprachig.
Run4Win Casino: Niedrigste Umsatzbedingungen (12x)
Run4Win gehört zum N1-Partners-Netzwerk (gleiche Gruppe wie Slot Hunter und 24Casino) und arbeitet mit Tobique-Lizenz. Spielerbasis: Kanada, Australien, EU (inkl. Deutschland), Neuseeland, Kasachstan. 10.000+ Spiele von NetEnt, Pragmatic Play, Evolution, BGaming und 50+ weiteren.
Das Alleinstellungsmerkmal: Umsatzbedingungen von 12x auf den Bonusbetrag — niedrigster Wert im Vergleich (üblich sind 40x bis 50x). Willkommenspaket: bis zu 2.010 Dollar plus 300 Freispiele über vier Einzahlungen. Erste Einzahlung: 150% bis 500 Dollar plus 100 Freispiele auf Big Bass Bonanza (Pragmatic Play) oder Wild Chicago (BGaming). Flexepin-Einzahlungen ab 20 Dollar.
Auszahlungen per Crypto oder E-Wallet binnen 24 Stunden. VIP-Programm mit beschleunigter Punktevergabe, exklusiven Reload-Boni, höheren Auszahlungslimits und dediziertem Support. Die 12x-Umsatzbedingung macht Run4Win zur ersten Wahl für Spieler, die Boni nehmen wollen, ohne monatelang durchzuspielen. Kehrseite: Die absolute Bonushöhe ist niedriger als bei Wintopia (2.010 vs. 6.000 Dollar).
Wintopia Casino: Höchstes Bonuspaket bis 6.000 Dollar
Wintopia hält eine Curacao-Lizenz (Betreiber-Legal-Entity nicht prominent kommuniziert, typisch für Curacao-Häuser). Hybrid-Plattform für Crypto und Fiat. 5.000+ Spiele, 14 Zahlungsmethoden: Flexepin, Bitcoin, Ethereum, Tether, Litecoin, Dogecoin, Karten, Interac, MiFinity, MuchBetter, Neteller, Skrill, Paysafecard, CashtoCode, Banküberweisung.
Willkommenspaket: bis zu 6.000 Dollar plus Freispiele über vier Einzahlungen — höchster Gesamtwert in der Liste. Erste Einzahlung: 150% bis 3.000 Dollar plus 150 Freispiele. Haken: Umsatzbedingungen 50x (höchste im Vergleich). Maximaler Einsatz während Bonusphase 5 Euro, maximale Auszahlung aus Freispielen 200 Euro pro Batch. Mindesteinzahlung 20 Euro.
Crypto-Auszahlungen sofort bis eine Stunde, E-Wallets binnen 24 Stunden. Die 6.000-Dollar-Grenze klingt verlockend, ist aber über vier Einzahlungen verteilt und an 50x Umsatz gebunden — faktisch schwerer freizuspielen als Run4Wins 2.010 Dollar bei 12x. Wer hohe Boni bevorzugt und das Durchspielrisiko einkalkuliert, greift zu. Wer realistische Freispielbedingungen sucht, schaut woanders.
Flexepin im Online Casino: So funktioniert die Einzahlung
Flexepin ist ein Prepaid-Voucher-System: Sie kaufen einen Gutschein mit festem Wert, erhalten einen 16-stelligen PIN, geben diesen an der Casino-Kasse ein, fertig. Kein Bankkonto, keine Kreditkarte, keine Registrierung bei Flexepin selbst. Die Methode trennt Kaufvorgang (anonym möglich) von Einzahlung (ebenfalls anonym, solange kein KYC greift).
Flexepin-Voucher kaufen: Händler und Online-Verkaufsstellen
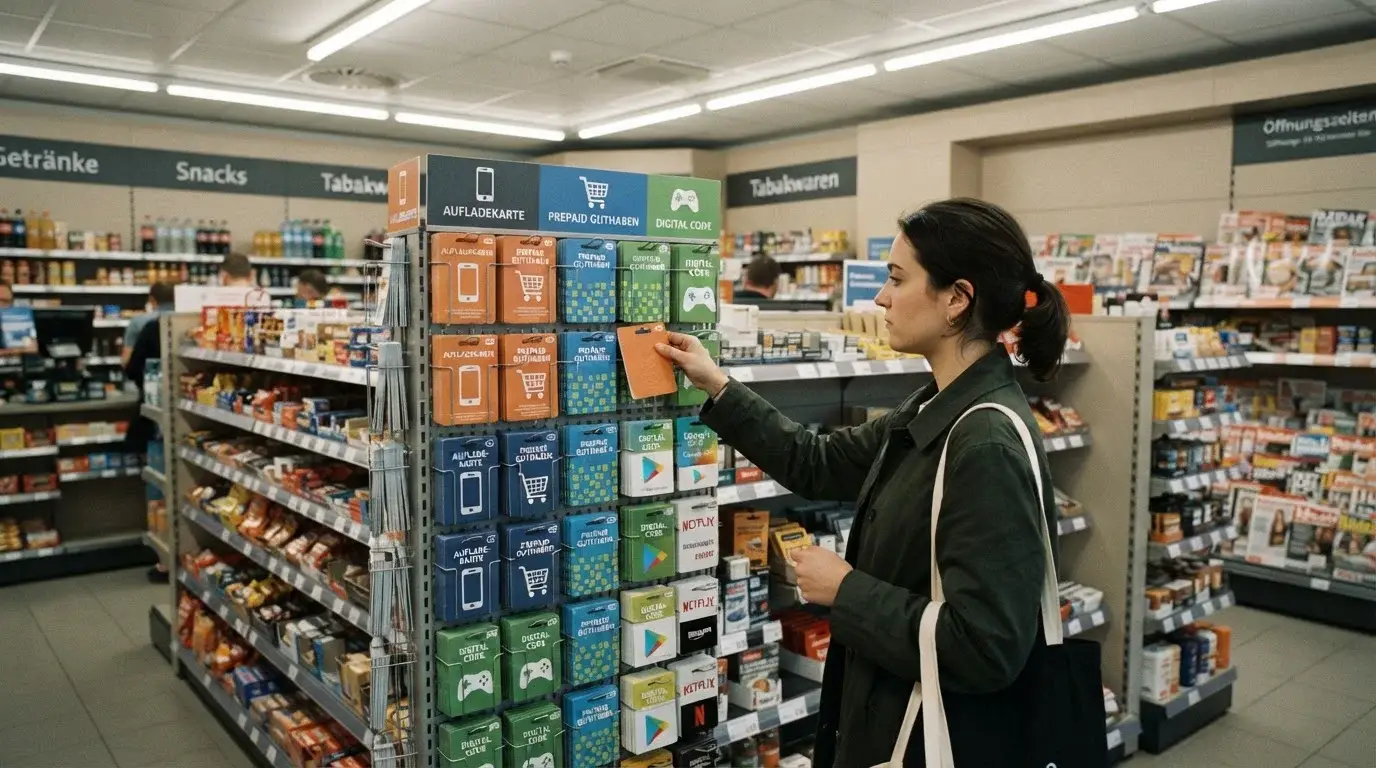
Flexepin-Gutscheine gibt es in Stückelungen von 10, 20, 50, 100, 250 und 500 Euro (Verfügbarkeit variiert je nach Verkaufsstelle). In Deutschland läuft der Vertrieb über zwei Kanäle:
Einzelhandel: Tankstellen, Kioske, Convenience-Stores. Flexepin nennt „über 7.000 Verkaufspunkte in Europa“ — für Deutschland keine exakte Zahl kommuniziert. Paysafecard hat ein dichteres Netz. Bargeld-Kauf ist möglich, völlig anonym.
Online-Verkauf: Plattformen wie recharge.com, guthaben.de oder schnellguthaben.de. Hier zahlen Sie per Kreditkarte, Sofortüberweisung oder PayPal, erhalten den PIN per E-Mail. Vorteil: sofort verfügbar. Nachteil: Anonymität nur auf Casino-Seite, nicht beim Kauf (Zahlungsdienstleister kennt Ihre Daten).
Gebühren beim Kauf: Flexepin selbst verlangt keine Aufschläge, Händler können aber 1 bis 3 Prozent Aufpreis berechnen. Online-Verkaufsstellen weisen die Gebühr vor Checkout aus.
Einzahlung Schritt für Schritt
1. Casino-Account eröffnen. Registrierung bei einem der Anbieter aus der Liste oben. Name, E-Mail, Passwort. Volle KYC-Verifikation (Ausweis, Adressnachweis) wird meist erst bei der ersten Auszahlung verlangt, nicht bei Einzahlung.
2. Zur Kasse navigieren. Im Account-Bereich „Einzahlung“ oder „Cashier“ wählen. Flexepin aus der Methodenliste auswählen.
3. Betrag und PIN eingeben. Gewünschten Einzahlungsbetrag festlegen (zwischen Mindesteinzahlung des Casinos und Voucher-Wert). 16-stelligen PIN aus dem Voucher eintippen. Bestätigen.
4. Gutschrift. Betrag erscheint innerhalb von zwei Minuten im Casino-Konto. Voucher-Restguthaben (falls Voucher-Wert höher als Einzahlungsbetrag) bleibt auf dem PIN gespeichert, kann bei nächster Einzahlung oder anderem Merchant verwendet werden.
Kein Zwischenschritt, keine Weiterleitung zu Drittseiten, keine TAN. Einfacher geht Prepaid nicht.
*Tankstelle, Kiosk, Online-Verkauf — Flexepin-Voucher gibt es über mehrere Kanäle, Verfügbarkeit schwankt regional.*
Wie zahle ich mit Flexepin im Online-Casino ein?
Voucher kaufen (Einzelhandel oder online), 16-stelligen PIN notieren, im Casino zur Kasse gehen, Flexepin wählen, PIN eingeben, Betrag bestätigen. Gutschrift erfolgt sofort. Restguthaben auf dem Voucher bleibt nutzbar. Keine Registrierung bei Flexepin nötig, keine App, kein Account. Der PIN ist der Zugang.
Wo kann ich Flexepin-Gutscheine in Deutschland kaufen?
Tankstellen, Kioske und Convenience-Stores (genaue Standorte über die Flexepin-Website-Suche), oder online über recharge.com, guthaben.de und schnellguthaben.de. Einzelhandel ermöglicht Barzahlung (völlig anonym), Online-Verkauf liefert sofort per E-Mail (erfordert Zahlung per Karte/PayPal/Sofort, also nicht anonym beim Kauf).
Limits und Gebühren
Voucher-Limits: Einzelner Voucher maximal 500 Euro in den meisten Outlets, manche bieten nur bis 250 Euro. Mehrere Voucher können für eine Einzahlung kombiniert werden, sofern das Casino das unterstützt (nicht alle tun das — testen).
Casino-seitige Limits: Mindesteinzahlung variiert zwischen 10 Euro (Winz.io, Impressario) und 20 Euro (BitStarz, 20bet, Slot Hunter, 24Casino, Run4Win, Wintopia). Maximale Einzeleinzahlung oft 500 Euro (entspricht einem Voucher-Maximum), manche Casinos akzeptieren mehrere PINs hintereinander für höhere Beträge.
Gebühren: Casino-seitig meist keine Gebühr auf Flexepin-Einzahlungen (geprüft bei allen acht Anbietern, Stand recherchiert). Händler-Aufschlag beim Voucher-Kauf 0 bis 3 Prozent. Wechselkursgebühren entfallen, da Flexepin-Voucher in Euro denominiert sind.
Fallen Gebühren an, wenn ich mit Flexepin im Casino einzahle?
Casino-seitig: nein, in der Regel keine Gebühr (geprüft bei BitStarz, Winz.io, 20bet, Slot Hunter, Impressario, 24Casino, Run4Win, Wintopia). Beim Voucher-Kauf können Händler 1 bis 3 Prozent Aufpreis berechnen — transparenter Ausweis vor Kauf. Keine Wechselkursgebühren bei Euro-Vouchers.
Kann ich mehrere Flexepin-Voucher für eine Einzahlung kombinieren?
Technisch ja, praktisch abhängig vom Casino. Manche Anbieter erlauben Eingabe mehrerer PINs hintereinander (z.B. zwei 250-Euro-Voucher für 500-Euro-Einzahlung), andere akzeptieren nur einen PIN pro Transaktion. Im Zweifel Support fragen vor dem Kauf. Alternativ: Restguthaben eines Vouchers bei nächster Einzahlung aufbrauchen.
Warum deutsche Casinos kein Flexepin akzeptieren — GGL vs. Offshore
Die Antwort liegt nicht in technischer Unfähigkeit, sondern in regulatorischer Inkompatibilität. Flexepin ist für Anonymität designed. Die deutsche GGL-Regulierung verlangt das Gegenteil.
GGL-Regulierung und KYC-Anforderungen
Seit Juli 2021 gilt der Glücksspielstaatsvertrag 2021 (GlüStV 2021). Aufsichtsbehörde ist die Gemeinsame Glücksspielbehörde der Länder (GGL). Lizenzierte Betreiber müssen:
- Strikte KYC/AML-Checks durchführen. Name, Geburtsdatum, Adresse, Ausweisnummer vor der ersten Einzahlung verifizieren.
- OASIS-Integration. Zentrale Sperrdatei für Selbst- und Fremdsperren, bundesweit vernetzt. Spieler werden über alle Anbieter hinweg identifiziert.
- Einzahlungslimit-Verfolgung. 1.000 Euro pro Monat über alle GGL-lizenzierten Casinos hinweg. Technisch durchsetzbar nur, wenn jede Einzahlung einer verifizierten Identität zugeordnet werden kann.
- Nachvollziehbare Zahlungswege. Einzahlungen müssen auf ein verifiziertes Bankkonto oder eine verifizierte Karte zurückführbar sein.
Die GGL-Whitelist (gluecksspiel-behoerde.de) listet über 40 lizenzierte Casino-Betreiber: bet365.de, bwin.de, LeoVegas.de, Wunderino.de, Stargames.de, Löwen Play digital, Jackpot Piraten, BingBong, und andere. Keiner davon akzeptiert Flexepin. Auch Paysafecard taucht selten auf. Grund: Prepaid-Voucher lassen sich bar kaufen, der Käufer bleibt unbekannt, eine Zuordnung zur OASIS-Identität unmöglich.
Struktureller Konflikt: Anonymität vs. Compliance
Flexepin funktioniert so: Sie kaufen einen Voucher (bar möglich, keine Registrierung), erhalten einen PIN, lösen ihn ein. Weder Flexepin noch das Casino wissen beim Einzahlungszeitpunkt, wer den Voucher kaufte. Das ist das Feature.
GGL-Compliance verlangt das Gegenteil: Jede Einzahlung muss einer verifizierten Person zuordenbar sein, damit OASIS greifen kann und das 1.000-Euro-Limit über alle Anbieter hinweg durchsetzbar bleibt. Ein anonymer Voucher bricht diese Kette. Selbst wenn das Casino nachträglich KYC verlangt (bei Auszahlung), ist die Einzahlungsquelle nicht rückverfolgbar — Umgehung des Limitrahmens theoretisch möglich.
Ergebnis: GGL-lizenzierte Betreiber integrieren Flexepin nicht. Nicht weil sie es nicht könnten, sondern weil es mit den Lizenzauflagen kollidiert.
Warum akzeptieren deutsche Casinos mit GGL-Lizenz kein Flexepin?
GGL-Regulierung verlangt strikte Identifikation, OASIS-Integration und monatsübergreifende Limitverfolgung. Flexepin ist anonym — Voucher-Kauf ohne Registrierung, Einzahlung ohne Rückverfolgbarkeit zum Käufer. Struktureller Konflikt: Anonyme Zahlungsmittel ermöglichen Umgehung des 1.000-Euro-Limits und OASIS-Sperren. Daher keine Integration bei GGL-Anbietern.
Offshore-Lizenzen erklärt: Curacao, MGA, Estonian, Kahnawake
Die acht Flexepin-Casinos oben arbeiten mit vier Lizenztypen:
Curacao (BitStarz, Winz.io, 20bet, Wintopia): Inselstaat in der Karibik, vier Master-License-Holder (Antillephone N.V. einer davon) vergeben Sublizenzen. Regulierung gilt als lasch — keine KYC-Vorgaben auf Lizenzebene, minimale Audit-Anforderungen, niedrige Gebühren. Lizenz kosteneffizient, daher bei Crypto-Casinos beliebt. Spielerschutz faktisch Betreiber-Sache. Kritik: Intransparenz, schwache Durchsetzung.
MGA (Slot Hunter): Malta Gaming Authority, EU-reguliert. Strengste Anforderungen der vier Typen: segregierte Spielerkonten, unabhängig auditierte RNG-Systeme, verpflichtende Responsible-Gambling-Tools, Streitfall-Arbitration über MGA. KYC/AML Pflicht. Gilt als Tier-1-Lizenz nach UKGC. Aber: auch MGA-lizenzierte Anbieter ohne deutsche Erlaubnis arbeiten illegal aus deutscher Sicht.
Estonia (Winz.io, 24Casino): Estonia EMTA (Tax and Customs Board) vergibt Aktivitätslizenzen für Remote-Glücksspiel. Zweistufiges Verfahren (Activity License, dann Operating Permit), 5 bis 6 Prozent GGR-Steuer. EU-Mitglied, höhere Standards als Curacao, aber keine EU-Passporting-Regelung wie bei MGA — deutsche Spieler agieren rechtlich genauso in der Grauzone wie bei Curacao.
Tobique/Kahnawake (Winz.io, Impressario, 24Casino, Run4Win): First-Nations-Lizenzen aus Kanada. Tobique Gaming Commission (New Brunswick) und Kahnawake Gaming Commission (Quebec) regulieren auf indigenem Territorium. Etabliert seit den 1990ern, international akzeptiert, aber kein Tier-1-Standard. KYC/AML-Anforderungen existieren, Durchsetzung variiert. Für internationale Spieler keine Vorteile gegenüber Curacao außer Betreiber-Reputation.
*OASIS, KYC-Pflicht, 1.000-Euro-Limit — die GGL-Infrastruktur ist auf Identifikation gebaut, anonyme Voucher passen nicht hinein.*
Sind Flexepin-Casinos legal für deutsche Spieler?
Rechtliche Grauzone. Kein Flexepin-Casino steht auf der GGL-Whitelist, alle arbeiten ohne deutsche Lizenz — aus Sicht des Betreibers illegal in Deutschland. Für Spieler: Keine dokumentierten Fälle von Strafverfolgung deutscher Privatpersonen wegen Nutzung ausländischer Online-Casinos. Der GlüStV 2021 richtet sich gegen Anbieter, nicht Endnutzer. Verluste aus Offshore-Casinos sind zivilrechtlich teils rückforderbar (Anwälte werben damit), Gewinne können steuerrechtlich relevant werden. Wer absolut legal spielen will, muss auf Flexepin verzichten und zu GGL-Anbietern wechseln.
Flexepin-Auszahlungen: Was Sie wissen müssen
Flexepin ist eine Einbahnstraße. Einzahlung klappt, Rückzahlung nicht. Kein Casino überweist Gewinne zurück auf einen Voucher-PIN. Das ist keine Casino-Entscheidung, sondern technische Realität: Flexepin-Voucher sind Einweg-Redemption-Instrumente. PIN eingelöst, Wert verbraucht, keine Rückbuchung möglich.
Warum Rückzahlungen auf Flexepin nicht möglich sind
Prepaid-Voucher funktionieren wie Geschenkkarten: Sie laden Geld auf, lösen den Code ein, Betrag wird abgebucht. Es gibt kein „Flexepin-Konto“, auf das Geld zurückfließen könnte. Der PIN repräsentiert Guthaben, das nur in eine Richtung wandert — vom Voucher zum Merchant.
Technisch wäre eine Rückzahlung denkbar, wenn Flexepin ein Wallet-System wäre (wie PayPal oder Skrill). Ist es nicht. Flexepin bietet Vouchers, keine Wallets. Andere Prepaid-Methoden (Paysafecard, Neosurf) haben das gleiche Problem — keine akzeptiert Rückzahlungen.
Kann ich meine Gewinne auf Flexepin auszahlen lassen?
Nein. Flexepin-Voucher sind Einweg-Instrumente, keine Rückzahlung technisch möglich. Gewinne gehen auf eine alternative Methode: Banküberweisung, E-Wallet (Skrill, Neteller, MiFinity), Kreditkarte (wenn auch für Einzahlung genutzt) oder Crypto-Wallet. Sie müssen eine dieser Methoden im Casino-Account hinterlegen, bevor die erste Auszahlung beantragt wird.
Alternative Auszahlungsmethoden einrichten
*Flexepin führt nur in eine Richtung — wer auszahlen will, braucht E-Wallet, Crypto oder Bankverbindung.*
Vor der ersten Einzahlung sollten Sie entscheiden, wie Sie später auszahlen wollen. Drei gängige Optionen:
1. E-Wallet (Skrill, Neteller, MiFinity). Registrierung kostenlos, KYC bei E-Wallet-Anbieter erforderlich (Ausweis, Adressnachweis). Auszahlungen vom Casino aufs E-Wallet binnen ein bis 24 Stunden. Vom E-Wallet aufs Bankkonto weitere ein bis drei Tage. Vorteil: schneller als direkte Banküberweisung. Nachteil: zweistufiger Prozess.
2. Crypto-Wallet (Bitcoin, Ethereum, Tether). Wallet anlegen (z.B. über Binance, Coinbase, oder Hardware-Wallet). Adresse im Casino hinterlegen. Auszahlung binnen zehn Minuten bis eine Stunde bei Crypto-fokussierten Casinos (BitStarz, Winz.io). Keine Zwischenstufe, kein Bank-Involvement. Nachteil: Volatilität (Bitcoin-Wert schwankt), Lernkurve für Einsteiger.
3. Banküberweisung. IBAN im Casino-Account angeben. Auszahlung dauert drei bis fünf Werktage. Kein Zwischenschritt, direkt auf Girokonto. Nachteil: langsam. Vorteil: keine zusätzliche Registrierung nötig.
Wichtig: Manche Casinos verlangen, dass Auszahlungsmethode und Einzahlungsmethode übereinstimmen (Match-Policy). Flexepin kann per Definition nicht matchen. In diesem Fall: E-Wallet oder Crypto hinterlegen und eine kleine Test-Einzahlung über diese Methode machen (10 Euro), bevor Sie größere Beträge via Flexepin einzahlen. So stellen Sie sicher, dass Auszahlung später klappt.
KYC-Prozess bei der ersten Auszahlung
Auch wenn Einzahlung anonym war — bei Auszahlung greift KYC. Jedes der acht Casinos verlangt Identitätsprüfung, bevor Geld fließt. Standard-Dokumentensatz:
- Ausweisdokument: Personalausweis oder Reisepass, beide Seiten, farbig, lesbar.
- Adressnachweis: Stromrechnung, Mietvertrag, Kontoauszug, nicht älter als drei Monate, Name und Adresse sichtbar.
- Zahlungsmittelnachweis: Bei Kreditkarten-Einzahlungen Screenshot oder Foto der Karte (mittlere Ziffern geschwärzt). Bei Flexepin: meist nicht verlangt (da Voucher anonym). Bei E-Wallet/Crypto: manchmal Screenshot des Wallet-Accounts.
Hochladen im Account-Bereich, Prüfung dauert 24 bis 72 Stunden. Erst nach Freigabe wird Auszahlung bearbeitet. Wer das umgehen will: geht nicht. MGA-, Estonia- und selbst Curacao-Lizenzen verlangen KYC aus AML-Gründen. Anonyme Auszahlungen existieren in dieser Größenordnung nicht.
Flexepin vs. Paysafecard und andere Prepaid-Methoden
Flexepin ist nicht die einzige Prepaid-Option. Paysafecard dominiert den europäischen Markt, Neosurf taucht seltener auf. Vergleich nach Entscheidungskriterien:
Flexepin vs. Paysafecard
Beide funktionieren identisch: Voucher kaufen, PIN einlösen, keine Rückzahlung. Unterschiede:
| Kriterium | Flexepin | Paysafecard |
|---|---|---|
| Max. Voucher-Wert | 500 € (teils nur 250 €) | 250 € (selten 1.000 €) |
| Einzelhandels-Verfügbarkeit DE | 7.000+ Punkte Europa (DE-Anteil unklar, vermutlich geringer) | Deutlich dichter, nahezu flächendeckend |
| Casino-Akzeptanz | ~389 Casinos weltweit (Affiliate-Zahl, nicht verifiziert) | Breiter, über 1.000 Casinos |
| Auszahlung möglich | Nein | Nein (außer my paysafecard-Account, selten von Casinos akzeptiert) |
| Gebühren Kauf | 0–3% Händleraufschlag | 0–3% Händleraufschlag, teils höher |
| Gebühren Casino | Meist keine | Meist keine |
Entscheidung: Paysafecard hat breitere Akzeptanz (mehr Casinos, mehr Verkaufsstellen), Flexepin höheren Einzelvoucher (500 vs. 250 Euro — wichtig bei größeren Einzahlungen). Für Deutschland ist Paysafecard faktisch leichter verfügbar. Flexepin punktet, wenn Sie 500-Euro-Voucher brauchen und einen Verkaufspunkt in der Nähe haben.
*Beide Voucher-Systeme funktionieren identisch, unterscheiden sich aber in Verfügbarkeit und Voucher-Höhe.*
Was ist der Unterschied zwischen Flexepin und Paysafecard?
Technisch identisch (Prepaid-Voucher, 16-stelliger PIN, keine Auszahlung), Unterschiede: Flexepin max. 500 Euro pro Voucher vs. Paysafecard 250 Euro; Paysafecard deutlich dichteres Verkaufsnetz in Deutschland und breitere Casino-Akzeptanz; Flexepin seltener, aber bei 389 Casinos weltweit verfügbar. Wahl nach Verfügbarkeit und Voucher-Größe.
Flexepin vs. Neosurf
Neosurf (französischer Anbieter) läuft ähnlich, ist in Deutschland noch seltener als Flexepin. Voucher-Werte bis 250 Euro, Casino-Akzeptanz niedriger. Vorteil: in Frankreich und Belgien verbreiteter. Für deutsche Spieler kaum relevant, weil Verfügbarkeit minimal und Casino-Auswahl schmaler als bei Flexepin oder Paysafecard.
Flexepin vs. klassische Zahlungsmittel (Kreditkarte, E-Wallets)
| Kriterium | Flexepin | Kreditkarte (Visa/Mastercard) | E-Wallet (Skrill/Neteller) |
|---|---|---|---|
| Anonymität Einzahlung | Ja (bei Bar-Kauf) | Nein | Nein |
| Auszahlung möglich | Nein | Ja | Ja |
| KYC-Anforderung | Bei Auszahlung | Sofort (Karte auf Namen) | Bei Registrierung |
| Geschwindigkeit | Sofort | Sofort | Sofort |
| Gebühren | 0–3% Kaufaufschlag | 0–2,5% (Casino-abhängig) | Meist keine |
| Limits | Voucher-Max (250–500 €) | Bank-Limit | Variabel, oft höher |
| Rückbuchungsrisiko | Keins (Casino-Sicht) | Ja (Chargeback möglich) | Mittel |
Entscheidung: Flexepin für maximale Einzahlungs-Anonymität (Kauf bar möglich, keine Kartenspuren). Kreditkarte/E-Wallet für Bidirektionalität (ein- und auszahlen mit gleicher Methode) und höhere Limits. Flexepin macht Sinn, wenn Sie Anonymität priorisieren oder keine Karte haben. Für Alltagsgebrauch sind E-Wallets komfortabler.
Ist Flexepin sicherer als Kreditkarten für Casino-Einzahlungen?
Flexepin eliminiert Risiko von Kartendaten-Diebstahl (keine Kartennummer übermittelt) und verhindert Überziehung (Prepaid-Limit = Voucher-Wert). Kreditkarten-Vorteil: Chargeback bei Betrug möglich, bei Flexepin nicht. „Sicherer“ hängt ab von: Wollen Sie Anonymität? → Flexepin. Wollen Sie Käuferschutz? → Kreditkarte. Für Budgetkontrolle: Flexepin (nur ausgeben, was auf Voucher ist).
Bonusangebote und Einzahlungslimits mit Flexepin
Flexepin-Einzahlungen qualifizieren für Willkommensboni bei allen acht Casinos — keine Methoden-Ausschlüsse dokumentiert. Anders als bei manchen E-Wallets (Skrill/Neteller teils ausgeschlossen) oder Crypto (manchmal eigene Boni) behandeln die Anbieter Flexepin wie Standard-Fiat-Einzahlung.
Bonus-Eligibility mit Flexepin
BitStarz: 300% bis 500 Euro + 180 Freispiele qualifiziert. Winz.io: Welcome Wheel bis 10.000 Euro + 20% Daily Cashback qualifiziert. 20bet: 100% bis 120 Euro qualifiziert (Crypto-Bonus 200% bis 500 Euro NICHT für Flexepin, nur für BTC/ETH/USDT). Slot Hunter, Impressario, 24Casino, Run4Win, Wintopia: alle Willkommensboni über Flexepin claimbar.
Umsatzbedingungen: 12x (Run4Win, Ausreißer) bis 50x (Wintopia, höchste). Durchschnitt 40x. Maximaler Einsatz während Bonusphase meist 5 Euro. Spielgewichtung: Spielautomaten 100%, Tischspiele 10–20%, Live-Casino oft 0%. Prüfen Sie Bonusbedingungen vor Einzahlung — manche Casinos fordern Bonuscode, andere aktivieren automatisch.
Casinos mit 5 Euro/10 Euro Mindesteinzahlung
Niedrigste Limits: Winz.io und Impressario ab 10 Euro. Rest ab 20 Euro. Flexepin-Voucher selbst gibt es ab 10 Euro, also technisch machbar. Vorteil niedriger Limits: Testen ohne hohes Risiko. Nachteil: Willkommensboni verlangen oft 20 Euro Mindesteinzahlung für Aktivierung (Impressario: 10 Euro reichen, 20bet: 20 Euro nötig).
Für 5-Euro-Einzahlungen: keiner der acht Anbieter geht so tief. 5 Euro ist eher Paysafecard-Territorium bei spezialisierten Low-Deposit-Casinos, die Flexepin oft nicht führen. Wer unter 10 Euro spielen will, muss andere Methoden prüfen.
Neue Flexepin-Casinos und Trends 2026
Flexepin-Akzeptanz wächst langsam. 2026 kamen keine großen Namen hinzu, eher kleinere Curacao-Lizenznehmer. Trend: Crypto-Casinos integrieren Flexepin als Fiat-Brücke für Spieler ohne Wallet. Beispiel: BitStarz (seit 2014 dabei) bleibt relevant, Winz.io (2020) etabliert sich, neuere Marken testen die Methode.
„Neue“ Casinos im Sinne von „2025/2026 gelauncht“ sind im Flexepin-Segment rar. Der Markt festigt sich um bestehende Anbieter. Wer frischeste Optionen sucht: 24Casino und Run4Win (beide N1-Gruppe) aktualisieren regelmäßig Spielauswahl und Promo-Kalender, ohne dass die Plattformen selbst brandneu wären.
Beobachtung: GGL-Enforcement gegen Offshore-Anbieter verschärfte sich Q1 2026 (Banken blockieren Transaktionen zu unlicensierten Casinos, DNS-Blocking). Flexepin selbst ist nicht betroffen (Voucher-Kauf und -Einlösung funktionieren weiter), aber einige Casinos wurden in Deutschland schwerer erreichbar. VPN-Nutzung steigt — rechtlich eigene Grauzone.
Sicherheit, Verantwortungsvolles Spielen und Auswahlkriterien
Flexepin eliminiert bestimmte Risiken (Kartendaten-Diebstahl), schafft aber andere (keine Rückbuchung, KYC-Überraschung bei Auszahlung, Offshore-Rechtslage).
Flexepin-Sicherheit: Anonymität vs. KYC
Anonymität bei Einzahlung: Flexepin-Voucher bar kaufen → keine Datenweitergabe an Casino beim Einzahlungszeitpunkt. Erst bei Auszahlung KYC. Vorteil: Einzahlungsdaten nicht verknüpfbar mit Identität, solange Sie nicht auszahlen. Nachteil: Wenn Sie auszahlen wollen, kommt KYC — Anonymität endet.
Voucher-PIN-Schutz: PIN ist wie Bargeld. Wer den PIN hat, kann einlösen. Flexepin selbst fragt nie nach dem vollen PIN (Warnung auf deren Seite). Phishing-Risiko: Fake-Casinos könnten PIN abgreifen, Guthaben ist weg. Nur bei bekannten Anbietern einlösen (die acht oben sind geprüft).
Keine Rückbuchung: Kartenzahlungen erlauben Chargeback bei Betrug. Flexepin nicht — einmal eingelöst, Geld weg. Schützen Sie sich durch Casino-Auswahl: Trustpilot-Score checken, Lizenzdaten verifizieren, klein anfangen.
Verantwortungsvolles Spielen
Prepaid-Methoden helfen bei Budgetkontrolle: Nur ausgeben, was auf dem Voucher ist, kein Überziehen möglich. Aber: Mehrere Voucher kaufen bleibt möglich, Selbstdisziplin nötig.
GGL-lizenzierte Casinos bieten verpflichtende Tools: Einzahlungslimits (ohnehin 1.000 Euro/Monat), Selbstsperre über OASIS (bundesweit), Realitätschecks. Offshore-Casinos: freiwillige Tools, Qualität variiert. MGA-lizenzierter Slot Hunter hat Pflicht-Tools (Session-Timer, Einzahlungslimits, Selbstausschluss). Curacao-Casinos: oft nur „Kontaktiere Support für Sperre“ — kein automatisierter Prozess.
Hilfestellen Deutschland: Bundeszentrale für gesundheitliche Aufklärung (BZgA), Anonyme Spieler, Suchtberatungsstellen. Wenn Sie merken, dass Kontrolle verloren geht: OASIS-Sperre sperrt Sie aus allen GGL-Casinos. Offshore-Casinos erreicht das nicht, dort müssen Sie manuell sperren lassen.
So wählen Sie das richtige Flexepin-Casino
Lizenz-Check: MGA > Estonia/Kahnawake > Curacao in Sachen Spielerschutz. Curacao nicht per se unsicher, aber weniger Oversight. Verifizieren Sie Lizenznummer auf Regulatoren-Website (MGA: mga.org.mt, Curacao: Registereintrag schwerer zu checken, Firmendaten im Impressum prüfen).
Trustpilot/Reviews: 4+ von 5 ist guter Indikator. Unter 3: Vorsicht. BitStarz 4,4 / Impressario 4,5 = starke Scores. Winz.io keine öffentliche Trustpilot-Präsenz (Stand Recherche) — nicht automatisch schlecht, aber weniger Transparenz.
Auszahlungsgeschwindigkeit: Crypto-fokussierte Casinos (BitStarz, Winz.io) liefern binnen Stunden. 20bet braucht Tage. Wenn Ihnen Speed wichtig ist: BitStarz oder Winz.io.
Bonusbedingungen: 12x Umsatz (Run4Win) ist realistisch durchspielbar. 50x (Wintopia) ist Falle für 95% der Spieler. Lesen Sie Terms, bevor Sie Bonus nehmen — oft besser ohne Bonus spielen, wenn Sie schnell auszahlen wollen (Bonus bindet Guthaben bis Umsatz erfüllt).
Spielauswahl: 10.000+ Titel (Winz.io, Run4Win) vs. 2.500 (Slot Hunter). Viel hilft nicht immer viel, aber wenn Sie spezifische Provider suchen (z.B. Nolimit City, BTG), checken Sie Spieleliste vor Registrierung.
Support-Qualität: 24/7 Live-Chat auf Deutsch ist Standard bei allen acht. Testen Sie vorab (oft auch ohne Account erreichbar): Antwortzeit unter zwei Minuten = gut. Nur E-Mail-Support = schlechtes Zeichen (hier nicht der Fall).
Klein anfangen: Erste Einzahlung 10 oder 20 Euro, testen Sie Einzahlung, Spiel, Auszahlungsprozess (Test-Auszahlung 10 Euro auf E-Wallet). Erst dann höhere Beträge.
Dieser Ratgeber deckt, was Affiliates verschweigen: GGL-Inkompatibilität, Auszahlungs-Realität, Lizenzhierarchie. Sie wissen jetzt, wo Flexepin funktioniert, wo nicht, und warum. Entscheidung liegt bei Ihnen — informiert statt überrascht.
Flexepin in der Praxis: Typische Szenarien und Stolpersteine
Die Theorie kennen Sie. Wie sieht Flexepin im Alltag aus? Drei häufige Anwendungsfälle und was schiefgehen kann.
Szenario 1: Erste Einzahlung, schneller Test. Sie kaufen 20-Euro-Voucher an der Tankstelle, registrieren sich bei Winz.io, geben PIN ein, Guthaben erscheint. Spielen 30 Minuten Slots, Glück gehabt, Saldo 45 Euro. Wollen auszahlen. Jetzt: KYC-Anforderung. Ausweis hochladen, Adressnachweis, 48 Stunden warten auf Freigabe, dann E-Wallet oder Bankkonto angeben (das Sie bei Einzahlung nicht brauchten). Auszahlung weitere drei Tage. Was als „anonyme Schnellzahlung“ begann, endet in mehrtägigem Verifikationsprozess.
Lehre: Flexepin ist anonym bei Einzahlung, nicht bei Auszahlung. Rechnen Sie mit KYC-Verzögerung beim ersten Cashout. Lösung: KYC vorab hochladen (geht bei manchen Casinos vor erster Einzahlung), dann läuft Auszahlung flüssiger.
Szenario 2: Hohe Einzahlung, Voucher-Stückelung. Sie wollen 800 Euro einzahlen. Flexepin-Voucher maximal 500 Euro. Kaufen zwei: 500 Euro + 300 Euro. Gehen zu BitStarz, wollen einzahlen. System akzeptiert nur einen PIN pro Transaktion. Zweiter Voucher bleibt liegen. Jetzt: entweder 500 Euro einzahlen (300-Euro-Voucher für später aufheben), oder zwei separate Transaktionen à 500 und 300 Euro (funktioniert, aber umständlich). Oder: Casino wechseln zu einem, das Multi-PIN akzeptiert (nicht garantiert, Support fragen).
Lehre: Nicht jedes Casino kombiniert mehrere Voucher. Informieren Sie sich vor Kauf. Alternativ: Paysafecard-Problem (250 Euro max) ist ausgeprägter, Flexepin mit 500-Euro-Option relativ besser.
Szenario 3: Bonus genommen, Umsatzbedingung unterschätzt. Sie zahlen 100 Euro via Flexepin bei Wintopia ein, nehmen 150-Prozent-Bonus (150 Euro extra, Saldo 250 Euro). Umsatzbedingung 50x auf 150 Euro Bonus = 7.500 Euro durchspielen. Bei durchschnittlich 0,50 Euro Einsatz pro Spin = 15.000 Spins. Spielautomaten-RTP ~96 Prozent, erwarteter Verlust über 7.500 Euro Umsatz: ~300 Euro. Sie haben 250 Euro. Mathematisch unmöglich, Bonus freizuspielen, ohne nachzuladen oder Glückssträhne.
Lehre: Hohe Umsatzbedingungen (40x+) sind für Casinos designt, nicht für Spieler. 12x (Run4Win) ist fair. 50x (Wintopia) ist „Geschenk“ in Anführungszeichen — siehe Prinzip von oben. Lesen Sie Umsatzbedingung, rechnen Sie durch, oder lehnen Sie Bonus ab und spielen mit Echtgeld (jederzeit auszahlbar, keine Bindung).
Technische Limits und Edge Cases
Ablauf-Datum: Manche Voucher haben Verfallsdatum (auf Beleg prüfen), andere nicht. Flexepin selbst kommuniziert „kein Verfallsdatum“ als Standard, Händler können abweichende Bedingungen setzen. Ungenutzte Vouchers sollten binnen zwölf Monaten eingelöst werden — Einzelhandels-Vouchers teils kürzer.
Teileinlösung und Restguthaben: Sie haben 100-Euro-Voucher, zahlen 60 Euro ein. Restguthaben 40 Euro bleibt auf dem PIN, nächste Einzahlung oder anderer Merchant kann es nutzen. Kein Verfallsdatum auf Restguthaben, solange Hauptvoucher gültig. Checken Sie Restguthaben über Flexepin-Website (Balance-Check-Tool, PIN eingeben).
Währungskonversion: Flexepin-Vouchers sind währungsspezifisch (Euro-Voucher für Euro-Casinos, CAD-Voucher für kanadische Casinos, AUD für Australien). Cross-Currency nicht möglich — Euro-PIN in USD-Casino wird abgelehnt oder zum schlechten Kurs konvertiert (Casino-abhängig). Für Deutschland: Euro-Vouchers kaufen, in Euro-Casinos einzahlen (alle acht oben führen Euro-Accounts für deutsche Spieler).
Voucher-Verlust: PIN verloren oder gestohlen = Geld weg. Flexepin bietet keinen Ersatz für verlorene PINs (kein „Konto“, keine Identifikation des rechtmäßigen Eigentümers). Behandeln Sie den PIN wie Bargeld: sicher aufbewahren, nicht weitergeben, nicht fotografieren und in Cloud hochladen (Hacking-Risiko).
Rückerstattung bei Nichtnutzung: Sie haben Voucher gekauft, Casino-Einzahlung scheitert (technischer Fehler). Flexepin selbst erstattet nicht — der PIN bleibt gültig, Guthaben unberührt, Sie können es bei anderem Merchant versuchen. Rückerstattung nur über den Kaufpunkt (Händler), und nur, wenn unbenutzt und binnen kurzer Frist (meist 14 Tage, Händler-Policy). Online-Verkaufsstellen (recharge.com, guthaben.de) haben Widerrufsrecht-Ausschluss bei digitalen Vouchers (sofortige Lieferung = Widerruf entfällt).
Die deutsche Perspektive: Was GGL-Regulierung für Flexepin bedeutet
Für Spieler in Deutschland ist die GGL-Realität der Elefant im Raum. Flexepin-Casinos existieren, aber keines ist „legal“ im Sinne deutscher Lizenzierung. Was bedeutet das konkret?
Rechtslage für Spieler (Stand 2026)
Strafrecht: GlüStV 2021 richtet sich gegen Anbieter (Geldbuße bis 500.000 Euro pro Verstoß), nicht gegen Spieler. Kein § im GlüStV kriminalisiert Teilnahme an ausländischem Online-Glücksspiel. Spieler werden nicht verfolgt. Null dokumentierte Fälle von Strafverfolgung deutscher Privatpersonen wegen Nutzung von Offshore-Casinos (Stand Recherche 2026).
Zivilrecht: Verluste bei unlizenziertem Glücksspiel sind teils rückforderbar. Rechtsprechung uneinheitlich: BGH-Urteile aus 2021/2022 stärkten Rückforderungsansprüche (Argument: Vertrag nichtig wegen Verstoß gegen GlüStV). Kanzleien werben mit „Casino-Verluste zurückholen“ — Erfolgsquote variiert, hängt von Einzelfall ab (Gerichtsstand, Betreiber-Sitz, Vergleichsbereitschaft). Gewinne behalten und Verluste zurückfordern geht nicht (Rechtsmissbrauch).
Steuerrecht: Glücksspielgewinne sind in Deutschland steuerfrei (§ 3 Nr. 40 EStG), egal ob GGL-lizenziert oder nicht. Aber: Finanzbehörden können Herkunft großer Summen hinterfragen. Wenn Sie 50.000 Euro von Offshore-Casino aufs Konto bekommen, erwarten Sie Nachfragen. Antwort: „Glücksspielgewinn, steuerfrei.“ Ist korrekt. Problem entsteht bei Geldwäsche-Verdacht (unregelmäßige Einzahlungs-/Auszahlungsmuster), nicht bei einmaligem Gewinn.
Payment-Blocking: GGL fordert von Banken und Zahlungsdienstleistern, Transaktionen zu unlizenziert agierenden Casinos zu blockieren. Umsetzung uneinheitlich: Manche Banken blocken Kartenzahlungen zu bekannten Offshore-Domains, andere nicht. Flexepin umgeht das Problem (Voucher-Kauf bei Einzelhändler oder Drittplattform, keine direkte Casino-Transaktion auf Kontoauszug). DNS-Blocking (Netzsperren) betrifft einzelne Casino-Domains — VPN umgeht das, rechtlich eigene Grauzone (nicht illegal, aber ToS-Verstoß bei manchen ISPs).
OASIS und Spielerschutz — warum Flexepin außen vor ist
OASIS (Onlineabfrage Spielerstatus) ist die bundesweite Sperrdatei. Wer sich sperren lässt (Selbstsperre) oder gesperrt wird (Fremdsperre durch Behörden/Casinos), landet in OASIS. Jeder GGL-lizenzierte Anbieter prüft vor Registrierung und regelmäßig im Betrieb, ob der Spieler gesperrt ist. Ist er es, wird Account geschlossen.
Offshore-Casinos haben keinen OASIS-Zugriff. Technisch unmöglich (geschlossenes System, nur lizenzierte Betreiber dürfen abfragen), rechtlich nicht verpflichtet (keine deutsche Lizenz = keine GGL-Aufsicht). Das bedeutet: OASIS-Sperre schützt Sie vor GGL-Casinos, nicht vor Flexepin-Casinos. Wenn Sie spielsuchtgefährdet sind und sich sperren lassen, bleiben Offshore-Casinos erreichbar. Das ist kein Feature, sondern Lücke im Schutzsystem.
Konsequenz: Wer ernsthaft aufhören will, muss bei jedem Offshore-Casino einzeln Selbstausschluss beantragen (E-Mail an Support, „bitte sperren Sie meinen Account permanent“). Keine zentrale Lösung. MGA-Casinos (Slot Hunter) bieten immerhin verpflichtende Self-Exclusion-Tools, Curacao-Casinos oft nur auf Anfrage.
Der 1.000-Euro-Limit: Umgehung durch Flexepin?
GGL-Spieler dürfen maximal 1.000 Euro pro Monat einzahlen, über alle lizenzierten Anbieter hinweg. System: OASIS verknüpft alle GGL-Accounts eines Spielers, verfolgt kumulierte Einzahlungen, blockiert bei Überschreitung. Funktioniert nur, wenn Zahlungsmethoden rückverfolgbar sind (Bankkonto, Kreditkarte auf Namen).
Flexepin ist anonym. Theoretisch könnte ein Spieler, der sein 1.000-Euro-Limit bei GGL-Casinos erreicht hat, via Flexepin bei Offshore-Casinos weiterspielen — OASIS sieht das nicht. Ist das Umgehung? Ja. Ist es technisch möglich? Ja. Ist es legal? Offshore-Casinos selbst sind rechtlich Grauzone, „Umgehung“ setzt voraus, dass ursprüngliche Regel auf Sie anwendbar ist — GGL-Limit gilt aber nur für GGL-lizenzierte Casinos, nicht für Sie als Person universell.
Ethisch: Limits existieren zum Spielerschutz. Wer sie systematisch umgeht, schadet sich selbst. Technisch: Genau diese Umgehungsmöglichkeit ist der Grund, warum GGL keine anonymen Zahlungsmittel zulässt.
Vergleich mit anderen Märkten: Flexepin international
Deutschland ist restriktiv. Wie sieht Flexepin in anderen Jurisdiktionen aus?
Kanada: Flexepin-Hochburg. Breite Akzeptanz, regulatorisch toleriert (Provinzen regeln unterschiedlich, Federal-Ebene greift kaum ein). Interac (lokale Bankmethode) dominiert, aber Flexepin stark im Prepaid-Segment. CAD-denominierte Voucher, bis 500 CAD. Casinos: viele Curacao- und Kahnawake-Lizenzen (Kahnawake ist kanadisches Territorium), Flexepin-Integration Standard.
Australien: Ähnlich wie Kanada. AUD-Vouchers, breite Casino-Akzeptanz. Australische Regulierung (ACMA) blockt manche Offshore-Casinos auf DNS-Ebene, Flexepin selbst nicht betroffen. Prepaid-Methoden beliebter als in Europa (kulturell: Kreditkarten-Skepsis höher).
UK: Seit 2020 sind Kreditkarten-Einzahlungen bei lizenzierten Casinos verboten (UKGC-Rule). Debitkarten, E-Wallets, Prepaid erlaubt. Flexepin theoretisch nutzbar, praktisch selten — Paysafecard dominiert Prepaid-Segment. UKGC-lizenzierte Casinos führen Flexepin kaum (Paysafecard etablierter, bessere Infrastruktur). Flexepin funktioniert bei Offshore-Casinos, die UK-Spieler akzeptieren (rechtlich illegal ohne UKGC-Lizenz, ähnlich wie in DE).
Frankreich: Extrem restriktiv. ANJ (Autorité Nationale des Jeux) verbietet Online-Casino außer Poker und Sportwetten (sehr begrenzt). Alle Casinos ohne französische Lizenz illegal. Flexepin-Nutzung bei Offshore-Casinos theoretisch möglich, praktisch riskant (ISPs blockieren proaktiv, Banken könnten Voucher-Käufe zu Casino-Zwecken sperren). Markt klein.
Schweiz: ESBK (Eidgenössische Spielbankenkommission) lizenziert seit 2019 Online-Casinos, nur Schweizer Spielbanken dürfen Lizenz erhalten (konzessionierte Betreiber wie Casino Zürich, Bern, Baden). Offshore-Casinos sind blockiert (DNS- und IP-Blocking, ISPs verpflichtet). Flexepin-Nutzung bei Offshore-Casinos technisch möglich (VPN), rechtlich illegal. Schweizer Lizenznehmer akzeptieren Flexepin nicht (gleiche Gründe wie GGL: KYC-Konflikte).
Fazit: Flexepin funktioniert am besten in liberal regulierten Märkten (Kanada, Teile von Australien). In stark regulierten EU-Märkten (DE, FR, CH, NL) kollidiert die Methode mit KYC-/Limit-Anforderungen. UK ist Sonderfall (Prepaid erlaubt, aber Paysafecard dominiert). Für deutsche Spieler bleibt Flexepin Offshore-Nische.
Häufige Irrtümer und Mythen
Mythos 1: „Flexepin ist illegal in Deutschland.“ Falsch. Flexepin selbst (der Voucher-Service) ist legal. Illegal sind die Casinos ohne deutsche Lizenz, bei denen Sie ihn einlösen. Die Methode an sich verstößt gegen nichts.
Mythos 2: „Mit Flexepin bleibt man völlig anonym.“ Nur halb richtig. Anonym beim Einzahlen (wenn bar gekauft), nicht beim Auszahlen (KYC greift). Und nicht anonym, wenn Voucher online gekauft (Kreditkarten-/PayPal-Spur existiert). Volle Anonymität nur bei: Voucher bar kaufen, einzahlen, verlieren (keine Auszahlung). Sobald Sie gewinnen und auszahlen wollen, fliegt die Anonymität.
Mythos 3: „Flexepin-Casinos zahlen nicht aus.“ Pauschal falsch. Die acht oben gelisteten zahlen aus (Trustpilot-Scores und eigene Recherche bestätigen das). Aber: Auszahlungen dauern (KYC-Prozess), und bei dubiosen Curacao-Casinos (nicht in der Liste) gibt es schwarze Schafe. Seriosität hängt vom Casino ab, nicht von Flexepin.
Mythos 4: „Man kann Flexepin-Gewinne zurück auf den Voucher auszahlen.“ Falsch. Technisch unmöglich, kein Casino bietet das an. Prepaid-Voucher sind Einweg-Instrumente.
Mythos 5: „Paysafecard ist sicherer als Flexepin.“ Identisches Sicherheitsprofil (Prepaid-Voucher mit PIN, kein Account, kein Käuferschutz via Chargeback). Paysafecard hat breitere Akzeptanz, Flexepin höheres Voucher-Limit. „Sicherer“ ist Frage der Casino-Wahl, nicht der Methode.
Mythos 6: „GGL wird Flexepin irgendwann zulassen.“ Unwahrscheinlich. GGL-Regulierung basiert fundamental auf Identifikation und Limitverfolgung. Anonyme Prepaid-Methoden widersprechen dem Konzept. Solange GlüStV 2021 unverändert bleibt, wird Flexepin bei lizenzierten Casinos nicht erscheinen. Änderung erforderte Gesetzesnovelle — keine Anzeichen dafür (Stand 2026).
Dieser Ratgeber liefert, was die schönfärberischen Affiliate-Seiten auslassen: die regulatorische Realität, die Auszahlungshürden, die Lizenz-Hierarchie, die praktischen Stolpersteine. Flexepin funktioniert — bei den richtigen Casinos, mit realistischen Erwartungen, und ohne Illusion über den Rechtsstatus. Sie entscheiden informiert, nicht naiv.
Einzahlungsmethoden Online Casino Deutschland 2026 — Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»