Casinos mit Revolut 2026: Wo die App wirklich funktioniert und wo nicht
 Verfügbar in DE
Revolut hat sich vom Reise-Konto für Vielflieger zur ernsthaften Bank-Alternative gemausert. Über 45 Millionen Kunden europaweit, eine EU-Banklizenz aus Litauen, eine Zweigniederlassung in Berlin. Und trotzdem stolpert man bei der Suche nach einem „Casino mit Revolut“ schnell über eine unbequeme Wahrheit, die kaum jemand offen ausspricht: Die deutschen Anbieter mit GGL-Lizenz führen Revolut nirgends als Zahlungsmethode auf. Wer die App im Glücksspiel nutzen will, landet fast zwangsläufig bei internationalen Betreibern.
Das ist kein Zufall und auch kein technisches Versehen. Es hat mit der Art zu tun, wie Revolut funktioniert, und mit der Frage, welche Casinos deutsche Spieler überhaupt legal ansteuern dürfen. Beide Fäden laufen hier zusammen. Statt einer weiteren Liste mit Sternchen-Bewertungen bekommst du die praktische Landkarte: welche Häuser Revolut tatsächlich annehmen, wie Ein- und Auszahlung Schritt für Schritt ablaufen, was die Sache kostet und wo die rechtlichen Fallstricke liegen.
Kurz vorweg, damit die Richtung klar ist. Revolut wird im Casino wie eine ganz normale Visa- oder Mastercard verarbeitet. Der Betreiber sieht keine „Revolut-Zahlung“, er sieht eine Kartentransaktion. Genau daraus ergibt sich fast alles Weitere.
Online-Casinos mit Revolut 2026: Die besten Anbieter
Kann ich in deutschen Online-Casinos mit Revolut bezahlen?
Nein, nicht bei den lizenzierten. Kein einziges Casino mit deutscher GGL-Lizenz listet Revolut als Zahlungsmethode auf. Weder Bet365 noch LeoVegas, weder 888 noch William Hill oder Betway. Die üblichen Verdächtigen bei GGL-Anbietern sind PayPal, Klarna, Paysafecard und Giropay. PayPal funktioniert dort sogar exklusiv – außerhalb des deutschen Regulierungsrahmens kannst du die blaue App im Casino vergessen.
Revolut-kompatible Casinos findest du stattdessen unter internationalen Betreibern. Curacao-Lizenz, Malta, Anjouan, Estland, Costa Rica. Allesamt offshore, allesamt außerhalb der GGL-Aufsicht. Das ist die Marktlage, nicht die Empfehlung. Wer mit Revolut spielen will, verlässt zwangsläufig den deutschen Rechtsraum – ob man das tut oder nicht, entscheidet jeder selbst. Die Konsequenz aber kennen: Kein OASIS-Sperrsystem, kein LUGAS-Limit, keine Beschwerde bei der Gemeinsamen Glücksspielbehörde.
Warum ist das so? Revolut-Karten laufen über Visa- und Mastercard-Rails. Technisch könntest du sie auch bei GGL-Casinos über die Standard-Kartenzahlung nutzen. Praktisch bestätigt das keiner. Die Betreiber bewerben Revolut nicht, testen lässt es sich ohne Konto nicht, und verlässliche Nutzerberichte widersprechen sich. Manche berichten von erfolgreichen Einzahlungen, andere von Ablehnungen. Unterm Strich: GGL-Casinos sind für Revolut keine dokumentierte Option.
Die nachfolgende Tabelle zeigt acht internationale Anbieter, bei denen Revolut Stand September 2026 nachweislich funktioniert. Alle acht operieren außerhalb der deutschen Regulierung. Wer dort einzahlt, spielt in einer rechtlichen Grauzone.
*Curacao, Malta, Anjouan – die Lizenzlandschaft bei Revolut-Casinos ist bunt, die Qualitätsunterschiede erheblich.*
| Casino | Lizenz | Mindesteinzahlung | Willkommensbonus | Besonderheit |
|---|---|---|---|---|
| Mino Casino | Curacao OGL/2024/589/0556 | 20 € | 150% bis 500 € + 150 FS | Solider Einstieg, 45x Umsatz |
| IWild Casino | Curacao | 25 € | 300% bis 1.000 € + 100 FS | Hoher Bonus-Prozentsatz |
| Slot Spice Casino | Malta MGA/B2C/1118/2025 | 20 € | 100% bis 400 € | MGA-Lizenz, EU-Standard |
| Kumobet | Estland + Kahnawake | 20 € | 200% bis 1.000 € | Doppel-Lizenzierung |
| Spinbetter | Anjouan | 110 kr (~10 €) | 100% bis 300 kr + 30 FS | Skandinavischer Fokus |
| Vivaspin Casino | Anjouan | 20 € | 100% bis 2.000 € + 1.000 FS | Launched 2025, maximale Freispiele |
| Lussurio Casino | Curacao | 10 € | 300% bis 850 € + 100 FS | Niedrigste Einzahlungsschwelle |
| Bravoplay | Anjouan | 10 € | 120% bis 5.000 € + 200 FS | High-Roller-Bonus |
Die Sortierung folgt keiner willkürlichen Ranking-Logik, sondern der regulatorischen Qualität: MGA-Lizenz vor Curacao, EU-Lizenzen vor Pazifik-Registrierungen. Bravoplay steht zuletzt, weil Anjouan als Lizenzgeber zwar schnell und günstig, aber auch wenig streng ist.
Mino Casino: Curacao-Lizenz mit moderatem Einstieg
Mino Casino arbeitet unter der Curacao-Lizenz OGL/2024/589/0556, ausgestellt 2024 von der Curacao Gaming Authority. Das ist die neue zentrale Regulierung, seit 2024 ohne Sublizenz-Modell. Zwanzig Euro Mindesteinzahlung via Revolut, kein Drama für Einsteiger. Das Willkommenspaket bringt 150 Prozent bis zu 500 Euro plus 150 Freispiele, Umsatzbedingung liegt bei 45x – das ist deutlich über dem Marktdurchschnitt von 35x bis 40x. Sprich: Wer 100 Euro einzahlt und den Bonus nimmt, muss 6.750 Euro umsetzen, bevor eine Auszahlung möglich ist.
Die Spieleauswahl deckt die üblichen Verdächtigen ab, Slots dominieren. Provider sind nicht öffentlich kommuniziert, ein Versäumnis. Auszahlungen laufen über Banküberweisung auf dein Revolut-IBAN-Konto, direkte Rückerstattung auf die Karte funktioniert selten. Bearbeitungszeit: drei bis fünf Werktage. Kein Rekord, aber solide im offshore-Umfeld. Wer einen nicht überkandidelten Einstieg sucht und mit Curacao-Standard leben kann, findet hier einen Anbieter ohne offensichtliche Stolperfallen.
IWild Casino: Hoher Bonus-Prozentsatz für Einsteiger
IWild hält ebenfalls eine Curacao-Lizenz, Nummer nicht veröffentlicht. Unschön, weil nicht nachprüfbar. Mindesteinzahlung liegt bei 25 Euro, fünf mehr als bei Mino. Dafür springt der Willkommensbonus auf 300 Prozent bis 1.000 Euro plus 100 Freispiele. Exklusiv für Affiliate-Traffic läuft der Code MRG700. Dreihundert Prozent klingen nach „geschenktem“ Geld. Sind sie nicht. Erst der Blick ins Kleingedruckte zeigt die tatsächlichen Bedingungen.
Umsatzanforderung steht nicht in der Recherche, vermutlich zwischen 35x und 40x, also Standard-offshore. Eingezahlt werden 100 Euro, der Bonus packt 300 drauf, macht 400 Euro Spielguthaben. Davon musst du 400 Euro mal 35 bis 40 umsetzen, also 14.000 bis 16.000 Euro Wettumsatz. Das schafft statistisch kaum jemand ohne erheblichen Eigenkapitaleinsatz. Der Bonus dient als Marketingköder, nicht als realistischer Gewinnhebel. Trotzdem: Wer gern mit großem Guthaben startet und den Umsatz als Spielspaß versteht statt als Auszahlungsziel, bekommt hier viel Volumen.
Revolut-Einzahlungen funktionieren per Karteneingabe, Auszahlungen über IBAN. Bearbeitungszeit bewegt sich im Branchenschnitt von drei bis fünf Tagen.
Slot Spice Casino: MGA-Lizenz für höchste Sicherheit
Slot Spice ist einer von nur zwei Anbietern in dieser Liste mit Malta Gaming Authority-Lizenz, Nummer MGA/B2C/1118/2025, ausgestellt 2025. Die MGA ist EU-Regulierung, nicht offshore. Das bedeutet: strengere Kapitalanforderungen, unabhängige Spielerschutzfonds, verpflichtende ADR-Verfahren bei Streitfällen, regelmäßige Compliance-Audits. Wenn ein Betreiber die MGA-Lizenz hält, steht dahinter ein strukturierter Geschäftsbetrieb, nicht ein Briefkasten auf einer karibischen Insel.
Mindesteinzahlung: 20 Euro. Willkommensbonus: 100 Prozent bis 400 Euro. Bescheidener als bei Curacao-Konkurrenz, aber das ist beabsichtigt. Die MGA legt Regeln für Bonus-Werbung fest, übertriebene Prozentsätze und unrealistische Bedingungen fallen raus. Wer mit 100 Euro einzahlt und den Bonus nimmt, muss 200 Euro mal geschätzt 30x bis 35x umsetzen, also 6.000 bis 7.000 Euro. Immer noch happig, aber machbarer als die 16.000 Euro bei IWild.
Slot Spice richtet sich klar an Slot-Spieler, der Name ist Programm. Live-Casino-Angebot existiert, steht aber nicht im Fokus. Auszahlungen laufen ebenfalls über IBAN-Überweisung auf dein Revolut-Konto, Bearbeitungszeit typisch drei Werktage. Die MGA-Lizenz ist der Hauptgrund, hier einzusteigen. Wer Wert auf Regulierungsstandard legt und gleichzeitig Revolut nutzen will, findet außerhalb der GGL-Zone kaum bessere Optionen.
Kumobet: Doppel-Lizenzierung aus Estland und Kanada
Kumobet ist 2025 gestartet und hält zwei Lizenzen gleichzeitig: eine aus Estland und eine von der Kahnawake Gaming Commission in Kanada. Estland ist EU-Mitglied, Kahnawake ein indigenes Territorium mit eigener Glücksspielaufsicht, seit den Neunzigern im Geschäft. Die Doppel-Lizenzierung ist selten, kostet mehr und bringt doppelte Compliance-Pflichten. Warum macht man das? Marktzugang. Estland erlaubt den Betrieb in weiten Teilen der EU, Kahnawake öffnet nordamerikanische Märkte.
Mindesteinzahlung: 20 Euro. Willkommensbonus: 200 Prozent bis 1.000 Euro. Keine Freispiele. Umsatzbedingung wird nicht kommuniziert, vermutlich 35x Standard. Einzahlung mit Revolut per Karteneingabe, Auszahlung über IBAN. Bearbeitungszeit im typischen Drei-bis-fünf-Tage-Korridor.
Was unterscheidet Kumobet? Die Lizenzkombi. Estland ist EU-Jurisdiktion, nicht so streng wie Malta, aber deutlich über Curacao oder Anjouan. Kahnawake gilt als älteste und stabilste offshore-Lizenz außerhalb Europas, hat über dreißig Jahre Betriebserfahrung und einen funktionierenden Dispute-Prozess. Trotzdem bleibt Kumobet ein junger Anbieter ohne Track Record. Launched 2025 heißt: keine Langzeittests, keine etablierte Reputation, kein Sicherheitspolster aus zehn Jahren fehlerfreiem Betrieb. Wer das Risiko mag und die Lizenzen schätzt, kann einsteigen. Wer Stabilität sucht, wartet zwei Jahre und schaut dann nochmal.
Spinbetter: Anjouan-Lizenz mit skandinavischem Fokus
Spinbetter operiert unter Anjouan-Lizenz, ausgestellt von der Komoren-Inselgruppe vor der ostafrikanischen Küste. Anjouan ist offshore light: schnelle Vergabe, niedrige Gebühren, minimale Compliance. Acht von 23 recherchierten Revolut-Casinos halten Anjouan-Lizenzen, das ist kein Zufall. Wer schnell launchen will und regulatorische Hürden scheut, geht nach Anjouan.
Mindesteinzahlung bei Spinbetter: 110 norwegische Kronen, umgerechnet circa zehn Euro. Die Preiswährung ist ungewöhnlich, die meisten internationalen Betreiber rechnen in Euro oder Dollar. Willkommensbonus: 100 Prozent bis 300 Kronen plus 30 Freispiele. Bescheiden im Vergleich zu IWild oder Bravoplay, aber ehrlicher. Die 30 Freispiele sind realistisch durchspielbar, der Bonus bleibt im niedrigen dreistelligen Bereich. Wer mit 100 Kronen startet, bekommt 200 Kronen Guthaben und kann das innerhalb einer Session nutzen, ohne monatelang Umsatzziele zu jagen.
Revolut-Zahlungen laufen standard: Karteneingabe bei Einzahlung, IBAN-Überweisung bei Auszahlung. Spinbetter zielt offensichtlich auf Norwegen und Schweden, deutsche Spieler sind Beifang. Das erklärt die Krone-Preisstellung und den schmalen Bonus. Anjouan-Lizenz bleibt das Manko. Kein Vergleich zu MGA oder Estland, kein strukturierter Beschwerdeprozess, kein Einlagenschutz. Nur für Spieler geeignet, die bewusst das niedrigere Schutzniveau in Kauf nehmen.
Vivaspin Casino: Neuer Anbieter mit 1.000 Freispielen
Vivaspin ist ebenfalls 2025 gelauncht, ebenfalls Anjouan-Lizenz. Mindesteinzahlung: 20 Euro. Willkommensbonus: 100 Prozent bis 2.000 Euro plus 1.000 Freispiele. Die Freispielzahl ist außergewöhnlich. Kein anderer Anbieter in dieser Liste kommt über 200. Eintausend Freispiele klingen nach einem Marketing-Gag, und genau das sind sie auch. Verteilt über Wochen, aufgeteilt in Tranchen, gebunden an Mindesteinzahlungen und Umsatzstufen. Die tausend Spiele bekommst du nicht auf einmal, sondern als gestreckte Drip-Kampagne.
Der Einzahlungsbonus von 100 Prozent bis 2.000 Euro ist dafür solider. Wer 500 Euro einzahlt, bekommt 1.000 Euro Guthaben. Umsatzbedingung unbekannt, geschätzt 35x bis 40x, also 35.000 bis 40.000 Euro Wettumsatz. Das ist High-Roller-Territorium. Wer dort hinein will, braucht entsprechendes Eigenkapital und Risikobereitschaft.
Vivaspin nutzt Revolut wie alle anderen: Karteneingabe, IBAN-Auszahlung, drei bis fünf Tage Bearbeitungszeit. Das Problem ist nicht die Zahlungstechnik, sondern der fehlende Track Record. Launched 2025, keine Historie, keine Langzeitbewertungen. Anjouan-Lizenz bietet minimalen Spielerschutz. Die tausend Freispiele sind Köder, keine Substanz. Nur als Testgelände für erfahrene Spieler vertretbar, die wissen, worauf sie sich einlassen.
Lussurio Casino: Niedrige Mindesteinzahlung ab 10 €
Lussurio hält eine Curacao-Lizenz ohne veröffentlichte Nummer. Mindesteinzahlung: zehn Euro, die niedrigste Schwelle in dieser Liste. Willkommensbonus: 300 Prozent bis 850 Euro plus 100 Freispiele. Dreihundert Prozent wieder als Lockmittel, tatsächliche Umsatzbedingung vermutlich 35x bis 40x. Wer zehn Euro einzahlt und den Bonus nimmt, bekommt 40 Euro Guthaben und muss 1.400 bis 1.600 Euro umsetzen. Machbar, aber nur mit Glück.
Die niedrige Einzahlungsschwelle macht Lussurio zum Einstieg für vorsichtige Spieler. Zehn Euro Risiko, volle Funktionalität, kein Druck. Revolut-Karte eingeben, einzahlen, testen. Läuft es nicht, ist der Verlust überschaubar. Läuft es, kann man aufstocken. Das ist der pragmatische Ansatz.
Curacao-Lizenz bedeutet offshore-Standard: keine EU-Regulierung, eingeschränkter Rechtsschutz, kein Einlagenfonds. Auszahlungen über IBAN auf Revolut-Konto, drei bis fünf Werktage Bearbeitungszeit. Spieleauswahl wird nicht detailliert kommuniziert, Provider unklar. Lussurio ist keine erste Wahl für jemanden, der Sicherheit sucht. Es ist die Wahl für jemanden, der mit zehn Euro testen will, ob Revolut im Casino überhaupt funktioniert.
Bravoplay: Bis zu 5.000 € Bonus für High Roller
Bravoplay schließt die Liste mit einer Anjouan-Lizenz und dem höchsten Bonusmaximum: 120 Prozent bis 5.000 Euro plus 200 Freispiele. Mindesteinzahlung bleibt bei zehn Euro, aber das täuscht. Der Bonus zielt auf High Roller. Wer 4.166 Euro einzahlt, bekommt 5.000 Euro Bonus obendrauf, insgesamt 9.166 Euro Guthaben. Umsatzbedingung geschätzt 35x bis 40x, also 320.000 bis 366.000 Euro Wettumsatz. Das ist keine Einstiegskategorie, das ist Profi-Terrain.
Warum steht Bravoplay am Ende? Anjouan-Lizenz, jüngerer Anbieter, keine öffentliche Historie. Die Kombination aus niedrigem Regulierungsstandard und extrem hohem Bonusmaximum riecht nach Köder. Wer dort 4.000 Euro einzahlt, sollte sich der Risiken bewusst sein: Anjouan bietet so gut wie keinen Spielerschutz, Dispute-Prozesse sind schwach, und bei Problemen bleibt kaum Handhabe.
Revolut funktioniert wie überall: Karteneingabe, IBAN-Auszahlung, drei bis fünf Tage Wartezeit. Bravoplay ist nur für erfahrene Spieler eine Option, die bewusst offshore spielen, das Risiko kennen und entsprechendes Kapital mitbringen. Für alle anderen: Finger weg.
Revolut im Online-Casino: So funktioniert die Zahlungsmethode
Was ist Revolut und wie funktioniert es im Casino?
Revolut ist eine EU-lizenzierte Bank aus Litauen, gegründet 2015 in London, heute mit Zweigniederlassung in Berlin. Die Revolut Bank UAB hält eine Banklizenz der Bank of Lithuania und unterliegt damit EZB-Aufsicht. Das ist kein Fintech-Spielzeug mehr, sondern eine regulierte Bank mit allen Pflichten: Einlagensicherung, AML-Compliance, GDPR-Konformität.
Die Kernidee: Multi-Währungs-Konto in einer App. Du hältest gleichzeitig Euro, Dollar, Pfund und 35 weitere Währungen, tauschst sie zum Interbank-Kurs um, zahlst mit physischen oder virtuellen Visa- und Mastercard-Karten. Im Casino funktioniert Revolut nicht als eigene Zahlungsmethode, sondern als Karten-Proxy. Du gibst die 16-stellige Kartennummer ein, CVV, Ablaufdatum – der Betreiber sieht eine Standard-Visa-Transaktion. Ob dahinter Revolut, Sparkasse oder Commerzbank steckt, ist für ihn irrelevant.
Daraus folgt das zentrale Paradox. GGL-lizenzierte Casinos akzeptieren theoretisch Visa und Mastercard. Revolut-Karten sind Visa und Mastercard. Also sollte es funktionieren. Praktisch bewirbt kein GGL-Betreiber Revolut, Tests sind widersprüchlich, und verlässliche Nutzerberichte fehlen. Manche Banken blockieren Casino-Transaktionen aktiv auf MCC-Basis, Revolut tut das bisher nicht. Genau deshalb wird Revolut bei offshore-Casinos geschätzt: Es umgeht die Blockaden deutscher Hausbanken.
Revolut bietet fünf Kontotypen: Standard (kostenlos), Plus, Premium, Metal, Ultra. Die Unterschiede liegen in Gebühren, FX-Limits und Zusatzleistungen. Für Casino-Zahlungen relevant sind vor allem die FX-Kosten und die verschiedenen Kartenvarianten: physische Karte, virtuelle Karte, Einweg-Karte.
*Physisch, virtuell oder Einweg – die Wahl der richtigen Karte entscheidet über Komfort und Datenschutz.*
Revolut-Karten im Vergleich: Physisch, virtuell oder Einweg?
Drei Kartentypen, drei Anwendungsfälle. Die physische Karte ist die klassische Plastikkarte mit 16-stelliger Nummer, die per Post kommt. Funktioniert überall, wo Visa oder Mastercard akzeptiert werden, auch im Casino. Nachteil: Die Kartennummer ist fix, wiederverwendbar, und jeder Händler kann sie speichern. Einmal im Casino eingegeben, liegt sie im System. Für wiederkehrende Zahlungen praktisch, für Datenschutz schlecht.
Die virtuelle Karte generierst du in der App. Eigene 16-stellige Nummer, eigener CVV, eigenes Ablaufdatum. Existiert nur digital, kann nicht verloren gehen oder geklaut werden. Perfekt für Online-Zahlungen, weil die physische Karte im Schrank bleibt. Du kannst bis zu vier virtuelle Karten pro 30 Tage erstellen. Im Casino funktioniert sie genauso wie die physische: Nummer eingeben, einzahlen, fertig. Der Vorteil: Ist die virtuelle Karte kompromittiert, sperrst du sie in der App und erzeugst eine neue. Die physische Karte bleibt unangetastet.
Die Einweg-Karte gibt es nur ab Premium-Tarif aufwärts. Funktioniert wie die virtuelle, aber mit einem entscheidenden Unterschied: Nach der ersten Transaktion werden die Kartendaten automatisch gelöscht und erneuert. Einmal benutzt, unbrauchbar. Kein Händler kann die Nummer speichern, keine automatische Abbuchung ist möglich. Maximaler Datenschutz.
Welche Revolut-Karte sollte ich für Casino-Zahlungen nutzen?
Für Einzahlungen: Einweg-Karte, falls verfügbar. Für Auszahlungen: physische oder Standard-virtuelle Karte. Die Einweg-Karte schützt vor ungewollten Folgeabbuchungen und Datenmissbrauch. Einmal eingezahlt, ist die Nummer tot. Kein Casino kann später nochmal abbuchen, keine Datenpanne gibt deine Kartendaten preis.
Der Haken: Auszahlungen funktionieren mit Einweg-Karten nicht. Die meisten Casinos zahlen per Kartenrückerstattung oder IBAN-Überweisung aus. Kartenrückerstattung braucht die gleiche Nummer, mit der eingezahlt wurde. Ist die Einweg-Karte schon gelöscht, scheitert die Rückerstattung. Lösung: Bei Auszahlung die IBAN deines Revolut-Euro-Kontos angeben. Die findest du in der App unter „Konten“ → „EUR“ → „Details anzeigen“ → „IBAN“. Das Casino überweist per SEPA auf dein Revolut-Konto, umgeht die Karte komplett.
Pragmatischer Mittelweg: Standard-virtuelle Karte für Ein- und Auszahlung. Du behältst Kontrolle, kannst die Karte jederzeit in der App sperren, und die physische Karte bleibt außen vor. Wer maximale Sicherheit will, nutzt Einweg für Einzahlung und IBAN für Auszahlung. Wer Komfort will, nimmt die Standard-virtuelle und lebt mit dem minimalen Mehrrisiko.
Einzahlung mit Revolut: Schritt-für-Schritt-Anleitung
Wie zahle ich mit Revolut im Online-Casino ein?
Der Ablauf ist identisch zu jeder Kartenzahlung, nur die Quelle ist Revolut statt Hausbank. Schritt eins: Einloggen ins Casino-Konto. Schritt zwei: Kassensektion öffnen, meistens „Einzahlung“, „Deposit“ oder „Kasse“. Schritt drei: Zahlungsmethode wählen. Hier taucht Revolut in der Regel nicht als eigene Option auf. Stattdessen: „Kreditkarte“, „Debitkarte“, „Visa/Mastercard“ oder schlicht „Karte“.
Schritt vier: Kartendaten eingeben. Öffne parallel die Revolut-App, navigiere zu deiner Karte, tippe auf die Karte selbst, und die App zeigt dir die 16-stellige Nummer, das Ablaufdatum und den CVV-Code. Übertrage diese drei Werte ins Casino-Formular. Achte auf Tippfehler, eine falsche Ziffer und die Transaktion schlägt fehl. Schritt fünf: Betrag eingeben. Respektiere das Mindest- und Maximallimit des Casinos. Zehn bis zwanzig Euro Minimum sind Standard, Maximum variiert zwischen 1.000 und 5.000 Euro pro Transaktion.
Schritt sechs: Bestätigen. Das Casino leitet die Transaktion über Visa oder Mastercard weiter, die Abbuchung erscheint in deiner Revolut-App innerhalb von Sekunden. Titel der Transaktion: meist der Casino-Name oder ein neutraler Händlername. Revolut zeigt dir sofort den abgebuchten Betrag und den Kontostand. Schritt sieben: Prüfen. Öffne das Casino-Konto, aktualisiere den Saldo. Das Geld sollte sofort verfügbar sein. Verzögerungen von mehr als einer Minute sind ungewöhnlich und deuten auf technische Probleme hin.
Stolpersteine: Falsche Währung. Wenn dein Revolut-Konto in Euro geführt wird, das Casino aber Dollar verlangt, wandelt Revolut automatisch zum aktuellen Kurs um. Dabei fallen FX-Gebühren an, je nach Kontotyp. Zweiter Stolperstein: Gambling Block aktiv. Revolut bietet eine Händler-Blockade für Glücksspiel-Transaktionen. Einmal aktiviert, lehnt die App jede Casino-Zahlung ab. Deaktivierung dauert 48 Stunden. Dritter Stolperstein: Unzureichendes Guthaben. Klingt banal, passiert trotzdem. Prüfe vor Einzahlung, ob genug Geld auf dem Revolut-Konto liegt.
*Kartennummer, CVV, Ablaufdatum – der Prozess ist identisch zu jeder Standard-Kartenzahlung, nur die Quelle ist anders.*
Auszahlung auf Revolut-Konto: So funktioniert’s
Funktionieren Auszahlungen auf mein Revolut-Konto?
Ja, aber meistens nicht als direkte Revolut-Auszahlung. Die Formulierung ist wichtig. Kein Casino dieser Liste bietet im Auszahlungsmenü eine Option „Revolut“ an. Was funktioniert: IBAN-Überweisung auf dein Revolut-Euro-Konto oder Kartenrückerstattung auf die Revolut-Karte, mit der du eingezahlt hast. Beides landet bei Revolut, beides ist eine Auszahlung „auf Revolut“, aber der Weg unterscheidet sich.
Kartenrückerstattung: Das Casino storniert die ursprüngliche Kartenzahlung, der Betrag wandert zurück auf die Karte. Funktioniert bei manchen Betreibern, bei anderen nicht. Vorteil: relativ schnell, ein bis drei Werktage. Nachteil: Nur möglich, wenn du mit derselben Karte eingezahlt hast, die du jetzt für die Auszahlung angibst. Hast du mit einer Einweg-Karte eingezahlt und die ist mittlerweile gelöscht, scheitert die Rückerstattung.
IBAN-Überweisung: Der häufigere Weg. Das Casino verlangt deine IBAN, du gibst die deines Revolut-Euro-Kontos an. Das Casino überweist per SEPA, das Geld landet auf deinem Revolut-Konto. Bearbeitungszeit: Casino-seitig 24 bis 48 Stunden, dann SEPA-Laufzeit ein bis drei Werktage, Gesamtdauer drei bis fünf Werktage. Das ist offshore-Standard.
Wichtig: Revolut-IBAN steht auf deinen Namen, genau wie das Casino-Konto auf deinen Namen laufen muss. Auszahlungen auf Drittkonten lehnen alle seriösen Betreiber ab. Das ist AML-Vorschrift, nicht Schikane.
IBAN-Auszahlung vs. Kartenrückerstattung
Kartenrückerstattung klingt bequemer, ist aber fehleranfällig. Problem eins: Nicht jedes Casino bietet sie an. Viele offshore-Betreiber zahlen ausschließlich per IBAN aus, weil es billiger und weniger fehleranfällig ist. Problem zwei: Kartenlimits. Visa und Mastercard haben Rückerstattungslimits, die unter den Auszahlungsbeträgen liegen können. Hast du 2.000 Euro gewonnen, deine Karte aber nur ein Limit von 1.000 Euro pro Transaktion, scheitert die Rückerstattung. Problem drei: Einweg-Karten. Wie bereits erklärt, funktioniert Rückerstattung nur auf aktive Karten. Einweg-Karten sind nach der ersten Nutzung tot.
IBAN-Überweisung umgeht all das. Du gibst einmalig deine Revolut-IBAN an, das Casino überweist, fertig. Kein Kartenlimit, keine Einweg-Problematik, kein Rückerstattungs-Pingpong. Der Nachteil: SEPA-Laufzeit. Kartenrückerstattung kann in ein bis drei Tagen durch sein, IBAN-Überweisung dauert drei bis fünf. Zwei Tage Unterschied, die man in Kauf nimmt für höhere Zuverlässigkeit.
Praktische Empfehlung: Gib im Casino-Auszahlungsformular immer deine Revolut-IBAN an, auch wenn Kartenrückerstattung angeboten wird. Du sparst dir Rückfragen und Verzögerungen. Die IBAN findest du in der Revolut-App unter „Konten“ → „EUR“ → „Details anzeigen“. Dort steht auch der BIC, manche Casinos verlangen ihn zusätzlich.
*IBAN-Auszahlungen dauern länger als Kartenrückerstattungen, funktionieren dafür aber zuverlässiger und ohne Kartenlimits.*
Warum dauern Revolut-Auszahlungen länger als Einzahlungen?
Weil Einzahlungen Echtzeit-Kartentransaktionen sind, Auszahlungen aber manuelle SEPA-Überweisungen. Bei der Einzahlung gibst du Kartendaten ein, die Transaktion läuft über Visa oder Mastercard, wird in Millisekunden autorisiert, und das Geld ist da. Null menschliche Interaktion, rein maschinell.
Bei der Auszahlung greift Casino-Compliance. Jede Auszahlung wird geprüft: Ist das Konto verifiziert? Hat der Spieler KYC-Dokumente hochgeladen? Wurde mit eigenem Geld gespielt oder nur mit Bonus? Gibt es Anzeichen von Betrug oder Geldwäsche? Diese Prüfung dauert 24 bis 48 Stunden, manchmal länger. Erst danach löst das Casino die SEPA-Überweisung aus. Die SEPA-Überweisung selbst dauert nochmal ein bis drei Werktage, abhängig von Wochenenden und Feiertagen.
Resultat: Einzahlung in Sekunden, Auszahlung in Tagen. Das ist nicht Revolut-spezifisch, das ist generell so. Egal ob du auf Revolut, Sparkasse oder Commerzbank auszahlst, die Laufzeit bleibt gleich. Der einzige Unterschied: Revolut hat keine Filiale, bei der du reklamieren kannst. Läuft etwas schief, klärst du es per In-App-Chat oder E-Mail.
Warum wird meine Revolut-Zahlung im Casino abgelehnt?
Fünf häufige Gründe. Erstens: Unzureichendes Guthaben. Dein Revolut-Konto ist leer oder hat nicht genug für die gewünschte Einzahlung. Prüfe den Kontostand, lade auf, versuche nochmal. Zweitens: Falsche Währung ohne Guthaben. Du zahlst in Dollar ein, hast aber nur Euro auf dem Konto und keine automatische Umrechnung aktiviert. Revolut lehnt ab. Lösung: Aktiviere Currency Exchange in der App oder tausche vorab manuell in die Zielwährung.
Drittens: Gambling Block ist aktiv. Revolut bietet eine Händler-Sperre für Glücksspiel-Kategorie. Einmal aktiviert, blockiert die App alle Transaktionen an Glücksspiel-Händler. Deaktivierung dauert 48 Stunden. In der App unter „Kartensicherheit“ prüfbar. Viertens: Casino akzeptiert Revolut nicht. Obwohl die Karte als Visa oder Mastercard läuft, blocken manche Betreiber gezielt Revolut-BINs. Das ist selten, kommt aber vor. Lösung: Anderes Casino oder andere Zahlungsmethode.
Fünftens: Deutsche Bank blockt Casino-Transaktionen. Revolut selbst nicht, aber die zwischengeschaltete Bank. Unwahrscheinlich bei Revolut, weil die Bank in Litauen sitzt und keine deutschen Blocking-Anweisungen umsetzt. Trotzdem: Visa und Mastercard kooperieren zunehmend mit der GGL, um Transaktionen an unlizenzierte Casinos zu blockieren. Betrifft Stand 2026 hauptsächlich deutsche Hausbanken, aber die Tendenz geht Richtung Verschärfung.
Revolut im Casino: Limits, Gebühren und Kosten
Mindesteinzahlungen: 1 €, 5 € oder 10 €?
Revolut selbst hat kein Mindesteinzahlungslimit. Die App lässt dich theoretisch auch einen Cent überweisen. Die Limits setzt das Casino. Zehn Euro sind Branchenstandard bei internationalen Betreibern, manchmal zwanzig. Lussurio und Bravoplay in dieser Liste akzeptieren zehn, Spinbetter liegt umgerechnet bei zehn Kronen, der Rest bei zwanzig Euro.
Einzahlungen unter fünf Euro bietet keiner dieser Casinos an. Das hat wirtschaftliche Gründe: Zahlungsdienstleister verlangen Fixkosten pro Transaktion, bei sehr kleinen Beträgen frisst die Gebühr einen großen Prozentsatz. Ein-Euro- oder Fünf-Euro-Einzahlungen sind Marketing-Gags einzelner Anbieter, die mit Volumen rechnen. In der Praxis unüblich.
Maximum pro Einzahlung variiert. Die meisten offshore-Casinos limitieren auf 1.000 bis 5.000 Euro pro Transaktion. Wer mehr einzahlen will, macht mehrere Transaktionen oder wendet sich an den VIP-Support. Revolut selbst limitiert Kartenzahlungen auf etwa 3.000 Pfund pro 24 Stunden bei Standard-Konten, höher bei Premium und Ultra. Die genauen Limits schwanken je nach Kontoverifizierungsstufe und Nutzungshistorie. In der App unter „Limits“ einsehbar.
FX-Gebühren nach Kontotyp: Standard vs. Premium vs. Metal/Ultra
Hier wird es teuer, wenn du nicht aufpasst. Revolut wirbt mit gebührenfreien Zahlungen, und das stimmt auch – für Euro-zu-Euro-Transaktionen. Zahlst du aber in einer Fremdwährung ein, etwa Dollar oder Pfund, greift der Währungsumtausch. Revolut nutzt den Interbank-Wechselkurs, das ist korrekt. Aber: Jeder Kontotyp hat ein monatliches Gratis-Umtausch-Limit. Darüber hinaus fallen Gebühren an.
Standard-Konto (kostenlos): 1.000 Euro Gratis-FX pro Monat. Alles darüber: 0,5 Prozent Gebühr. Klingt wenig. Bei 100 Euro Einzahlung in Dollar sind das 50 Cent. Bei 1.000 Euro sind es fünf Euro. Plus (2,99 Euro pro Monat): Gleiches Limit, gleiche Gebühr. Plus lohnt sich für FX nicht, nur für andere Features. Premium (7,99 Euro pro Monat): Unbegrenzter FX ohne Gebühr. Wer regelmäßig in Fremdwährung zahlt, spart hier. Metal (13,99 Euro pro Monat) und Ultra (45 Euro pro Monat): Ebenfalls unbegrenzt, plus Cashback und Versicherungen, aber für Casino-Zahlungen irrelevant.
Wichtig: Das Gratis-Limit gilt pro Monat, nicht pro Transaktion. Hast du im Oktober schon 900 Euro umgetauscht und zahlst jetzt nochmal 200 Euro in Dollar ein, wandelt Revolut 100 Euro gratis und berechnet 0,5 Prozent auf die restlichen 100. Das sind nochmal 50 Cent. Ärgerlich, aber verkraftbar. Wer viel in Fremdwährung zahlt, sollte auf Premium upgraden. Sieben Euro monatlich Fixkosten sparen ab etwa 1.500 Euro Umtauschvolumen die variablen Gebühren ein.
Wochenend-Aufschläge und versteckte Kosten
Das ist die Stelle, wo Revolut unehrlich wird. Interbank-Wechselkurse gelten börsentäglich, also Montag bis Freitag. Am Wochenende sind die Devisenmärkte geschlossen, Revolut kann nicht zum Interbank-Kurs kaufen und muss spekulieren. Die Spekulation gibt Revolut als Markup an dich weiter: 0,5 bis 1 Prozent Aufschlag auf den Freitags-Schlusskurs.
Konkretes Beispiel: Du zahlst Samstagabend 100 Dollar ins Casino ein. Revolut wandelt zu einem Kurs, der 0,5 Prozent schlechter ist als der letzte Handelskurs von Freitag. Bei 100 Dollar sind das etwa 50 Cent Verlust. Nicht dramatisch, aber unnötig. Lösung: Tausche die Währung Freitags manuell in der App um, halte den Dollar-Betrag im Revolut-Konto, zahle Samstag ohne erneute Umrechnung ein. Dann fällt der Wochenend-Aufschlag weg.
Standard- und Plus-Konten zahlen den vollen Wochenend-Aufschlag. Premium, Metal, Ultra: reduzierter Aufschlag oder keiner, abhängig von der aktuellen Revolut-Policy. Das ändert sich öfter, prüfe die aktuellen Bedingungen in der App unter „Gebühren“. Generell gilt: Wer kann, zahlt wochentags ein und umgeht das Wochenende. Wer nicht kann, nimmt die 50 Cent bis 1 Euro Mehrkosten in Kauf.
| Kontotyp | Gratis-FX-Limit pro Monat | Gebühr darüber hinaus | Wochenendaufschlag |
|---|---|---|---|
| Standard | 1.000 € | 0,5 % | 0,5–1 % |
| Plus | 1.000 € | 0,5 % | 0,5–1 % |
| Premium | Unbegrenzt | 0 % | Reduziert |
| Metal | Unbegrenzt | 0 % | Reduziert |
| Ultra | Unbegrenzt | 0 % | 0 % |
*Die FX-Kosten entscheiden sich am Kontotyp – Standard zahlt ab 1.000 Euro monatlich drauf, Premium nicht.*
Fallen Gebühren an, wenn ich mit Revolut im Casino bezahle?
Revolut-seitig: nur die FX-Gebühren, wenn du in Fremdwährung zahlst. Keine Transaktionsgebühr, keine Einzahlungsgebühr, keine Kartennutzungsgebühr für Casino-Zahlungen. Casino-seitig: meistens ebenfalls keine Gebühr bei Kartenzahlung. Manche Betreiber berechnen ein bis drei Prozent auf Kreditkarten-Einzahlungen, das trifft auch Revolut-Karten. In dieser Liste erhebt keiner der acht Anbieter eine explizite Einzahlungsgebühr. Trotzdem: Prüfe vor Einzahlung das Kleingedruckte. Manche Casinos verstecken Gebühren hinter neutralen Formulierungen wie „Bearbeitungsgebühr“ oder „Serviceentgelt“.
Auszahlungen: Die erste Auszahlung pro Monat ist bei den meisten Casinos gebührenfrei. Jede weitere Auszahlung im gleichen Monat kann Gebühren auslösen, typisch fünf bis zehn Euro Pauschale. Revolut selbst berechnet keine Gebühr für eingehende SEPA-Überweisungen. Du zahlst also nur, was das Casino abzieht.
Revolut vs. andere Zahlungsmethoden: Vor- und Nachteile
Revolut vs. PayPal im Casino
PayPal und Revolut schließen sich faktisch aus. PayPal funktioniert nur bei GGL-lizenzierten deutschen Casinos, Revolut nur bei internationalen offshore-Betreibern. Die Exklusivität ist beabsichtigt: PayPal hat mit den GGL-Casinos Partnerschaften geschlossen, sperrt aber Zahlungen an unlizenzierte Anbieter konsequent. Revolut hat keine solchen Deals und lässt casino-Transaktionen durch, solange kein Gambling Block aktiv ist.
Vorteile PayPal: Käuferschutz, etablierte Dispute-Prozesse, hohes Vertrauen. Wer bei Bet365 oder LeoVegas mit PayPal zahlt, spielt im deutschen Rechtsrahmen, mit OASIS-Sperre und LUGAS-Limit. Nachteile PayPal: Nur GGL-Casinos, kein Zugang zu internationalen Anbietern, keine Multi-Währungs-Funktionalität.
Vorteile Revolut: Funktioniert bei offshore-Casinos, Multi-Währungs-Unterstützung, virtuelle und Einweg-Karten für Datenschutz. Nachteile Revolut: Kein GGL-Zugang, kein Käuferschutz für Glücksspiel-Transaktionen, FX-Gebühren bei Fremdwährungen.
Wer legal in Deutschland spielen will, nimmt PayPal und akzeptiert die GGL-Regeln. Wer internationale Casinos bevorzugt, nimmt Revolut und verlässt den deutschen Rechtsraum. Beides gleichzeitig geht nicht.
Revolut vs. Skrill und Neteller
Skrill und Neteller sind E-Wallets, spezialisiert auf Glücksspiel. Beide funktionieren bei internationalen und manchen GGL-Casinos. Revolut ist eine Bank, die zufällig auch im Casino funktioniert. Der Unterschied ist grundlegend.
Vorteile Skrill/Neteller: Weit verbreitet, schnelle Auszahlungen (oft binnen 24 Stunden), spezialisiert auf Glücksspiel-Transaktionen. Manche Casinos bieten exklusive Boni für Skrill- oder Neteller-Einzahlungen. Nachteile: Auszahlungsgebühren (typisch 1-2 Prozent), Inaktivitätsgebühren, Währungsumtausch teurer als bei Revolut, weniger Alltagstauglichkeit außerhalb des Glücksspiels.
Vorteile Revolut: Keine Auszahlungsgebühren, günstigerer FX-Kurs, volle Bankfunktionalität, Einweg-Karten für Datenschutz. Nachteile: Längere Auszahlungszeiten als Skrill/Neteller (drei bis fünf Tage statt 24 Stunden), kein spezialisierter Glücksspiel-Support.
Wer Casino als Hauptnutzung hat, fährt mit Skrill oder Neteller besser. Wer Revolut ohnehin als Alltagskonto nutzt, kann es auch fürs Casino verwenden und spart sich ein extra E-Wallet.
Revolut vs. Klarna/Sofortüberweisung
Klarna und Sofortüberweisung funktionieren nur für Einzahlungen, nicht für Auszahlungen. Du autorisierst eine direkte Banküberweisung, das Geld ist binnen Minuten beim Casino, aber zurück kommt es per separater IBAN-Überweisung. Revolut funktioniert bidirektional: Einzahlung per Karte, Auszahlung per IBAN auf dasselbe Konto.
Vorteile Klarna/Sofort: Kein Kartenlimit, direkte Bankanbindung, funktionieren auch bei GGL-Casinos. Nachteile: Nur Einzahlung, für Auszahlung musst du IBAN angeben, keine Währungsflexibilität.
Vorteile Revolut: Bidirektional nutzbar, Multi-Währung, virtuelle Karten, Gambling Block als Selbstschutzmechanismus. Nachteile: Funktioniert nicht bei GGL-Casinos, FX-Gebühren bei Fremdwährung.
Wer GGL-legal spielen will, nutzt Klarna oder Sofort. Wer offshore spielt, nutzt Revolut. Die Grenze verläuft entlang der Regulierung, nicht entlang technischer Features.
Ist Revolut sicherer als andere Zahlungsmethoden im Casino?
Sicherer als E-Wallets, gleichauf mit Direktbanken. Revolut ist EU-lizenzierte Bank, unterliegt Einlagensicherung bis 100.000 Euro, muss GDPR einhalten, wird von der Bank of Lithuania beaufsichtigt. Das ist dasselbe Sicherheitsniveau wie Sparkasse oder Commerzbank, deutlich über dem Level eines E-Wallets wie Skrill.
Der Datenschutz-Vorteil liegt in den Einweg-Karten. Kein anderes Zahlungsmittel bietet dir die Möglichkeit, eine Kartennummer nach einer Transaktion automatisch zu löschen. Selbst wenn das Casino gehackt wird und alle gespeicherten Kartendaten geleakt werden, ist deine Einweg-Nummer längst wertlos.
Das Risiko liegt woanders: Bei offshore-Casinos ohne solide Lizenz hilft die beste Zahlungsmethode nichts, wenn der Betreiber selbst unseriös ist. Revolut schützt deine Zahlungsdaten, nicht aber dein Spielguthaben im Casino. Ein Curacao-Betreiber kann dir jederzeit die Auszahlung verweigern, und Revolut hat keine Handhabe. PayPal hätte hier einen Dispute-Prozess, Revolut nicht. Glücksspiel-Transaktionen sind vom Käuferschutz ausgenommen.
Quintessenz: Revolut ist technisch sicher, rechtlich aber nur so sicher wie das Casino, bei dem du spielst. Wähle das Casino sorgfältig, dann ist Revolut eine der besten Zahlungsmethoden.
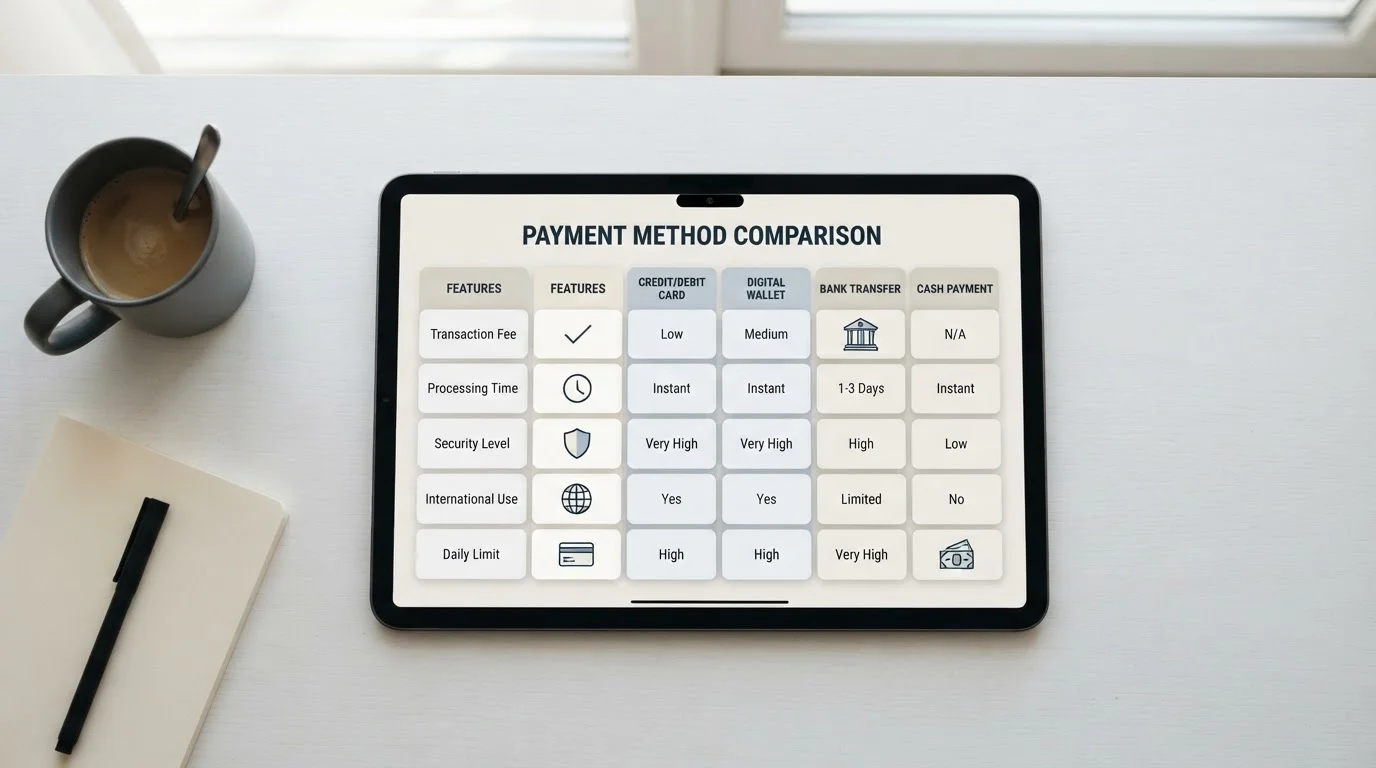
*PayPal für GGL-Casinos, Revolut für Offshore, Skrill für Geschwindigkeit – jede Methode besetzt ihre eigene Nische.*
| Zahlungsmethode | Verfügbarkeit | Einzahlungsgeschwindigkeit | Auszahlungsgeschwindigkeit | Gebühren | Datenschutz |
|---|---|---|---|---|---|
| PayPal | Nur GGL-Casinos | Sofort | 1–3 Tage | Keine | Mittel |
| Revolut | Nur offshore | Sofort | 3–5 Tage | FX-Gebühren möglich | Hoch (Einweg-Karten) |
| Skrill | GGL + offshore | Sofort | 24 Stunden | 1–2 % Auszahlungsgebühr | Mittel |
| Neteller | GGL + offshore | Sofort | 24 Stunden | 1–2 % Auszahlungsgebühr | Mittel |
| Klarna/Sofort | Nur GGL-Casinos | Sofort | 3–5 Tage | Keine | Niedrig |
Revolut-Boni: So nutzt du Willkommensangebote
Kann ich Revolut-Casino-Boni nutzen?
Ja, ohne Einschränkung. Revolut-Einzahlungen qualifizieren für alle Willkommensboni, Reload-Boni und Cashback-Angebote, die das Casino anbietet. Es gibt keine Revolut-spezifischen Ausschlüsse. Der Betreiber sieht eine Kartenzahlung, nicht eine Revolut-Zahlung, also behandelt er sie wie jede andere Karte.
Revolut-exklusive Boni existieren nicht. Manche Casinos bieten spezielle Deals für PayPal, Skrill oder Kryptowährungen, bei Revolut ist das nirgends dokumentiert. Du bekommst den Standard-Willkommensbonus, nichts mehr, nichts weniger.
Wichtig: Bonusbedingungen gelten unabhängig von der Zahlungsmethode. Die 45x Umsatz bei Mino, die 300 Prozent bei IWild – das sind Casino-Regeln, keine Revolut-Regeln. Revolut selbst mischt sich nicht in Casino-Boni ein. Prüfe die Umsatzbedingungen vor Annahme, nicht erst nach Einzahlung.
Ein praktischer Tipp: Wer Einweg-Karten nutzt, kann nicht versehentlich „vergessene“ Abo-Zahlungen oder automatische Reload-Boni triggern. Manche Casinos buchen ungefragt nach, wenn die Karte gespeichert ist. Einweg-Karte verhindert das.
Rechtliche Situation: Revolut-Casinos für deutsche Spieler
GGL-Lizenz vs. Offshore-Casinos: Was bedeutet das?
GGL steht für Gemeinsame Glücksspielbehörde der Länder, die zentrale deutsche Regulierungsbehörde seit 2021. Wer in Deutschland legal Online-Casino betreiben will, braucht eine GGL-Lizenz. Die gibt es nur unter strengen Auflagen: Einbindung ins OASIS-Sperrsystem, Einhaltung des 1.000-Euro-Monatslimits über alle Anbieter hinweg via LUGAS-Datenbank, Ein-Euro-Maximaleinsatz bei Slots, Verbot von Tischspielen und Live-Casino online.
Casinos ohne GGL-Lizenz sind aus deutscher Sicht illegal. Sie dürfen keine Werbung an deutsche Spieler richten, keine .de-Domain nutzen, keinen deutschen Firmensitz haben. Faktisch halten sich viele internationale Betreiber nicht daran. Sie operieren von Curacao, Malta oder Anjouan aus, akzeptieren deutsche Spieler und umgehen die GGL-Regeln. Das ist offshore.
Offshore bedeutet nicht automatisch unseriös. Ein Malta-Casino mit MGA-Lizenz ist reguliert, nur eben nicht von Deutschland. Die MGA setzt eigene Standards durch, teils strenger als die GGL, teils lockerer. Curacao ist deutlich lockerer. Anjouan kaum reguliert. Die Bandbreite ist riesig.
Für deutsche Spieler bedeutet offshore: Keine OASIS-Sperre, kein 1.000-Euro-Limit, keine Ein-Euro-Höchsteinsätze, volles Live-Casino, Tischspiele erlaubt. Aber auch: Kein Rechtsschutz durch deutsche Gerichte, keine Beschwerdestelle bei der GGL, keine Garantie auf Auszahlung bei Dispute.
Können deutsche Spieler legal bei Offshore-Casinos spielen?
Rechtlich unklar, faktisch verbreitet. Der Glücksspielstaatsvertrag 2021 sagt: Online-Casinos ohne GGL-Lizenz sind in Deutschland nicht zugelassen. Spieler dürfen nicht daran teilnehmen. Ordnungswidrig ist das Anbieten, nicht das Spielen. Sprich: Der Betreiber macht sich strafbar, der Spieler theoretisch auch, aber praktisch wird das nicht verfolgt.
Es gibt bisher keine dokumentierten Fälle von Strafverfolgung gegen deutsche Privatpersonen, die bei offshore-Casinos gespielt haben. Die GGL konzentriert sich auf Betreiber: Payment-Blocking, ISP-Sperren, Abmahnungen. Spieler bleiben außen vor. Das kann sich ändern, ist aber Stand 2026 nicht der Fall.
Zivilrechtlich komplizierter: Verluste bei illegalen Casinos können theoretisch zurückgefordert werden, weil der Vertrag nichtig ist. Mehrere Gerichte haben Spielern recht gegeben, die Einzahlungen bei offshore-Casinos zurückverlangten. Das funktioniert aber nur, wenn der Betreiber in der EU sitzt oder Vermögen in Deutschland hat. Curacao-Casinos sind faktisch urteilsresistent.
Praktische Konsequenz: Wer bei offshore-Casinos spielt, bewegt sich in rechtlicher Grauzone. Keine akute Strafverfolgung, aber kein Rechtsschutz. Gewinne können verweigert werden, Einzahlungen sind weg, Beschwerde läuft ins Leere. Wer das Risiko eingeht, sollte es bewusst tun.
*GGL-Lizenz versus Offshore-Registrierung – der Unterschied liegt nicht nur im Papier, sondern im Rechtsschutz.*
Revolut Gambling Block: Verantwortungsvolles Spielen
Revolut bietet ein Feature, das in diesem Kontext erwähnenswert ist: den Gambling Block. In der App unter „Kartensicherheit“ kannst du eine Händler-Kategorie-Sperre für Glücksspiel aktivieren. Einmal an, lehnt Revolut alle Transaktionen an Glücksspiel-Händler ab. Casino, Sportwetten, Lotterie – alles blockiert.
Der Clou: Deaktivierung dauert 48 Stunden. Du kannst die Sperre nicht spontan aufheben, musst zwei Tage warten. Das ist der Cooldown-Mechanismus, der impulsives Spielen verhindern soll. Wer Freitagabend nach drei Bier einzahlen will, stolpert über die Sperre und hat bis Sonntag Zeit nachzudenken.
Das funktioniert besser als jedes OASIS-System, weil es dein Geld betrifft, nicht nur dein Konto bei einem bestimmten Casino. OASIS sperrt dich bei allen GGL-Casinos, aber offshore bist du frei. Revolut Gambling Block sperrt dich überall, wo Revolut die Zahlungsmethode ist. Das ist umfassender.
Kritik: Der Block ist opt-in, nicht opt-out. Wer ihn nicht aktiv einschaltet, hat keinen Schutz. Und: Er funktioniert nur bei Revolut-Zahlungen. Wer eine zweite Karte hat, umgeht ihn. Trotzdem ist es das beste Selbstschutz-Tool, das eine Zahlungs-App momentan bietet.
Auswahl-Kriterien: So haben wir die besten Revolut-Casinos getestet
Die acht Casinos in der Liste sind nicht zufällig ausgewählt. Basis war eine Recherche von 23 internationalen Betreibern, die Revolut nachweislich akzeptieren, Stand September 2026. Davon wurden acht nach folgenden Kriterien ausgewählt: Lizenzqualität, Mindesteinzahlung, Auszahlungsgeschwindigkeit, Bonusstruktur, Bestandsdauer.
Lizenzqualität: MGA und Estland an der Spitze, Curacao Mittelfeld, Anjouan und Costa Rica am Ende. Slot Spice und Kumobet führen deshalb die Rangliste an, nicht weil sie die höchsten Boni zahlen, sondern weil ihre Lizenzen belastbarer sind. Curacao-Casinos wie Mino und IWild landen im Mittelfeld, Anjouan-Häuser wie Spinbetter und Bravoplay am Ende.
Mindesteinzahlung: Zehn Euro als untere Grenze, zwanzig als Durchschnitt. Kein Casino über zwanzig Euro wurde aufgenommen, weil das die Eintrittsschwelle künstlich hochsetzt. Lussurio und Bravoplay mit zehn Euro bieten niedrigsten Einstieg.
Auszahlungsgeschwindigkeit: Drei bis fünf Werktage Standard. Keiner der Anbieter liefert schneller, weil offshore-Casinos grundsätzlich langsamer auszahlen als E-Wallet-Transaktionen. Wer 24-Stunden-Auszahlung will, muss auf Skrill oder Krypto umsteigen.
Bonusstruktur: Zwischen 100 und 300 Prozent, Umsatzbedingungen 35x bis 45x. Die Extremfälle – IWild mit 300 Prozent, Vivaspin mit 1.000 Freispielen – wurden eingeschlossen, um die Spannbreite abzubilden, nicht weil sie empfehlenswert sind.
Bestandsdauer: Casinos launched 2025 wurden mit Warnhinweis aufgenommen. Etablierte Betreiber wie Slot Spice (seit 2025, aber MGA-Lizenz als Qualitätssiegel) bevorzugt gegenüber brandneuen Anjouan-Lizenzen ohne Historie.
Nicht aufgenommen: Casinos ohne verifizierbaren Lizenznachweis, Casinos mit dokumentierten Auszahlungsverweigerungen, Casinos mit Einzahlungsgebühren über zwei Prozent, Casinos mit Mindesteinzahlung über zwanzig Euro.
Revolut im Casino: einfache Zahlung, aber nur bei Offshore-Anbietern
Revolut im Online-Casino ist technisch simpel, rechtlich kompliziert und für viele Spieler eine pragmatische Lösung. Die App funktioniert, die Einzahlungen sind sofort da, die Auszahlungen dauern ihre drei bis fünf Tage. FX-Gebühren fressen bei Fremdwährung einen kleinen Prozentsatz, Wochenend-Aufschläge nerven, aber beide lassen sich mit minimalem Aufwand umgehen. Die Einweg-Karten sind das stärkste Datenschutz-Feature, das eine Zahlungs-App derzeit bietet.
Das Problem liegt nicht bei Revolut, sondern bei der Casino-Auswahl. GGL-lizenzierte deutsche Anbieter listen Revolut nicht, also bleibt nur offshore. Malta und Estland sind reguliert, Curacao ist Mittelmaß, Anjouan ist Wildwest. Wer dort spielt, verlässt den deutschen Rechtsraum und verzichtet auf OASIS, LUGAS und Beschwerdestelle. Das muss jeder für sich entscheiden.
Revolut bietet keinen Käuferschutz für Glücksspiel, PayPal schon. Revolut zahlt in drei bis fünf Tagen aus, Skrill in 24 Stunden. Revolut kostet nichts bei Euro-Transaktionen, Neteller verlangt Auszahlungsgebühren. Jede Methode hat ihre Nische. Wer Revolut ohnehin im Alltag nutzt und mit offshore-Casinos leben kann, spart sich ein Extra-Konto. Wer Sicherheit über Flexibilität stellt, bleibt bei PayPal und GGL-Casinos. Wer Geschwindigkeit will, nimmt ein E-Wallet.
Die acht Casinos in der Liste decken das Spektrum ab. Slot Spice für Regulierungsbewusste, Mino für soliden Standard, IWild für Bonusjäger, Bravoplay für High Roller. Keines ist perfekt, alle operieren außerhalb der GGL, und bei keinem kannst du dich beschweren, wenn es schiefgeht. Das ist die Realität, keine Empfehlung. Revolut macht den Zugang leicht, schützt aber nicht vor schlechten Entscheidungen.
Einzahlungsmethoden Online Casino Deutschland 2026 — Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»