Online Casino per Bankeinzug: Die ehrliche Marktlage 2026
 Verfügbar in DE
Lastschrift klingt nach der bequemsten Lösung: Casino zieht den Betrag direkt vom Konto, keine Registrierung bei Drittanbietern, kein E-Wallet-Jonglieren. Die Realität sieht anders aus.
Wer 2026 nach Online-Casinos mit SEPA-Lastschrift sucht, landet fast ausschließlich bei Anbietern ohne deutsche Lizenz. Curacao, Malta, vereinzelt Anjouan — die Gemeinsame Glücksspielbehörde der Länder taucht in keiner einzigen Lastschrift-Liste auf. Das ist kein Zufall.
GGL-lizenzierte Casinos meiden Bankeinzug wie der Teufel das Weihwasser. Der Grund liegt nicht in technischen Hürden, sondern in einem simplen wirtschaftlichen Kalkül: Rücklastschriftrisiko trifft auf regulatorische Auflagen. Für Betreiber mit deutscher Lizenz rechnet sich das nicht.
Was das für Spieler bedeutet? Wer per Lastschrift einzahlen will, bewegt sich automatisch in einer rechtlichen Grauzone. Kein Zugang zur OASIS-Sperrdatei, kein 1.000-Euro-Einzahlungslimit, kein Rechtsschutz bei Streitigkeiten. Die Bequemlichkeit hat ihren Preis.
Dieser Artikel zeigt die Marktlage ohne Schönfärberei: welche Casinos Lastschrift tatsächlich anbieten, warum das Angebot so dünn ist, wie der technische Ablauf funktioniert und welche Alternativen es gibt — bei deutschen und internationalen Anbietern.
*Die GGL-Whitelist listet Dutzende lizenzierte Anbieter — Lastschrift bietet keiner davon an.*
Online Casino per Bankeinzug 2026 — Die Marktlage
Die Suche nach „Online Casino mit Lastschrift“ liefert Listen mit 20, 30, manchmal 40 Anbietern. Was diese Listen verschweigen: Kein einziger davon hält eine GGL-Lizenz.
Das ist keine Lücke in der Recherche. Nach Durchsicht der offiziellen Whitelist der Gemeinsamen Glücksspielbehörde der Länder und Abgleich der verfügbaren Zahlungsmethoden bei lizenzierten Anbietern bleibt das Ergebnis eindeutig: SEPA-Lastschrift wird von keinem deutschen Casino unterstützt. Stand 2026, ohne Ausnahme.
Warum GGL-Casinos keine Lastschrift anbieten
Der Grund ist eine Kombination aus drei Faktoren, die zusammen ein unattraktives Geschäftsmodell ergeben.
Rücklastschriftrisiko. SEPA-Lastschrift gibt Spielern ein Widerspruchsrecht von acht Wochen bei autorisiertem Mandat. Fehlt die Autorisierung oder ist das Mandat ungültig, verlängert sich die Frist auf 13 Monate. Das Casino zieht den Betrag ein, der Spieler spielt, verliert, bucht das Geld bei seiner Bank zurück. Das Casino bleibt auf dem Verlust sitzen. Für Glücksspiel mit seinen volatilen Auszahlungsmustern ist das toxisch.
Im E-Commerce mag eine Rücklastschriftrate von 0,5 bis 1 Prozent verkraftbar sein. Bei Online-Casinos steigt sie dramatisch: Spieler in der Verlustspirale buchen zurück, streiten das Mandat ab, die Bank erstattet ohne Rückfrage beim Casino. Anders als bei Kreditkarten gibt es bei Lastschrift keinen Chargeback-Streitprozess. Die Bank gibt dem Kontoinhaber Recht, fertig. Das Casino kann theoretisch Nachweise vorlegen — das digitale Mandat aus dem Einzahlungsprozess, Server-Logs, IP-Adressen — aber der Aufwand lohnt bei üblichen Einzahlungssummen von 20 bis 500 Euro nicht. Rechtsanwaltskosten für eine Klage in Litauen (wo viele PSPs sitzen) übersteigen den Streitwert. Also wird die Rücklastschrift akzeptiert, als Betriebskosten verbucht, und die Marge schwindet.
Missbrauchspotenzial. Ein Spieler zahlt 500 Euro per Lastschrift ein, verspielt die Summe in einer Stunde, meldet am nächsten Tag der Bank, er habe das Mandat nie erteilt. Die Bank bucht zurück. Das Casino kann zwar theoretisch nachweisen, dass der Spieler das Mandat beim Einzahlungsprozess digital bestätigt hat — aber der Aufwand pro Fall lohnt bei üblichen Einzahlungssummen nicht. Chargebacks werden zur Betriebskosten-Rubrik, die Marge schwindet. International lizenzierte Casinos kalkulieren eine Rücklastschriftrate von 3 bis 7 Prozent ein — deutlich höher als bei E-Wallets (unter 1 Prozent) oder Krypto (0 Prozent, weil irreversibel).
Für GGL-lizenzierte Casinos mit ihren engen Margen (5,3 Prozent Glücksspielsteuer an den Fiskus, OASIS-Kosten, Compliance-Overhead) ist eine 5-Prozent-Chargeback-Rate existenziell bedrohlich. Ein Casino, das 100.000 Euro pro Monat per Lastschrift einnimmt und 5.000 Euro durch Rückbuchungen verliert, macht bei typischen Gewinnmargen von 3 bis 5 Prozent Verlust mit dieser Zahlungsmethode.
GlüStV-Auflagen. Der Glücksspielstaatsvertrag 2021 verpflichtet GGL-lizenzierte Anbieter zu einem monatlichen Einzahlungslimit von 1.000 Euro pro Spieler über alle Anbieter hinweg, zur Anbindung an die OASIS-Sperrdatei, zu Einsatzlimits von einem Euro pro Spin bei virtuellen Automaten. Diese Infrastruktur ist aufwändig. Ein Zahlungsdienstleister, der Lastschrift für Glücksspiel abwickelt, muss OASIS-fähig sein, Limits tracken, Compliance-Dokumentation liefern. Die Kosten steigen, die Volumina durch das 1.000-Euro-Limit bleiben niedrig.
PSPs kalkulieren pro Transaktion: Fixkosten (IT-Infrastruktur, Compliance, Risikomanagement) plus variable Kosten (Prozentsatz der Transaktionssumme). Bei einem 1.000-Euro-Monatslimit pro Spieler lohnt sich die Integration von Lastschrift für PSPs nicht — zu hohe Fixkosten, zu niedriges Volumen, zu hohes Rücklastschriftrisiko. Darum ziehen sich PSPs aus dem deutschen Markt zurück oder bieten Lastschrift nur für internationale Casinos an, wo die Limits fehlen.
Internationale Casinos ohne GGL-Lizenz operieren außerhalb dieser Auflagen. Für sie ist das Rücklastschriftrisiko kalkulierbar: Sie akzeptieren eine höhere Chargeback-Rate, kalkulieren sie in die Auszahlungsquoten ein und setzen auf Volumenwachstum. Deutsche Betreiber können sich das nicht leisten — die Kombination aus Rücklastschriftrisiko und regulatorischen Kosten macht Lastschrift unrentabel.
Die rechtliche Grauzone für deutsche Spieler
Wer 2026 per Lastschrift in einem Online-Casino einzahlt, spielt bei einem Anbieter ohne deutsche Lizenz. Das ist nicht explizit strafbar für den Spieler, bewegt sich aber außerhalb des durch den Glücksspielstaatsvertrag 2021 geschaffenen Rechtsrahmens.
Konkret bedeutet das:
Kein Rechtsschutz bei Streitigkeiten. Verweigert das Casino eine Auszahlung, bleibt der Rechtsweg über ausländische Jurisdiktionen. Malta-Lizenzen unterliegen maltesischem Recht, Curacao-Lizenzen der niederländischen Antillen (seit der LOK-Reform Dezember 2024 unter direkter Aufsicht der Curaçao Gaming Authority). Deutsche Gerichte erklären sich oft für unzuständig oder bewerten den Spielvertrag als nichtig — mit unklaren Folgen für Auszahlungsansprüche.
Außerhalb der OASIS-Sperrdatei. Die zentrale Selbstausschluss-Datenbank des GGL-Systems greift nur bei lizenzierten Anbietern. Wer sich bei OASIS sperren lässt, kann bei internationalen Casinos trotzdem spielen. Umgekehrt: Wer bei einem Curacao-Casino gesperrt ist, kann bei GGL-Anbietern neu starten. Der Spielerschutz läuft parallel, nicht verzahnt.
Kein 1.000-Euro-Limit. International lizenzierte Casinos kennen kein anbieterübergreifendes Einzahlungslimit. Wer per Lastschrift 5.000 Euro pro Woche einzahlen kann und will, findet keine technische Sperre. Ob das als Vorteil oder Risiko gilt, hängt von der Perspektive ab.
Steuerrechtliche Unklarheit. Gewinne aus Online-Glücksspiel sind in Deutschland steuerfrei, wenn das Casino die Glücksspielsteuer an den deutschen Fiskus abführt. GGL-lizenzierte Anbieter tun das automatisch. Bei internationalen Casinos ist die Abführung unwahrscheinlich, die Steuerpflicht des Gewinns unklar. Das Finanzamt kann bei Kontrollen nachfragen. Rechtssichere Auskünfte liefern Steuerberater, keine Affiliate-Seiten.
Kann ich per Lastschrift in deutschen Online-Casinos einzahlen?
Nein. GGL-lizenzierte deutsche Casinos bieten SEPA-Lastschrift nicht an. Wer per Bankeinzug einzahlen möchte, findet das Angebot ausschließlich bei Anbietern mit internationalen Lizenzen (Malta, Curacao, Anjouan) — mit allen rechtlichen Konsequenzen, die das für deutsche Spieler hat.
Warum bieten lizenzierte deutsche Casinos keine Lastschrift an?
Die Kombination aus Rücklastschriftrisiko (Chargebacks bis 13 Monate bei fehlender Autorisierung), hohem Missbrauchspotenzial (Spieler bucht nach Verlust zurück) und GlüStV-Auflagen (OASIS-Anbindung, 1.000-Euro-Limit) macht Lastschrift für GGL-lizenzierte Betreiber wirtschaftlich unattraktiv. Der Integrationsaufwand übersteigt den ROI.
Vergleichstabelle: Casinos mit Lastschrift (alle ohne GGL-Lizenz)
Die folgende Tabelle listet 22 Casinos, die 2026 SEPA-Lastschrift akzeptieren. Alle operieren mit internationalen Lizenzen. Die sechs fettgedruckten Namen werden im nächsten Abschnitt detailliert besprochen.
| Name | Lizenz | Mindesteinzahlung | Bearbeitungszeit | Besonderheit |
|---|---|---|---|---|
| 7bit Casino | Curacao | 10 € | 1–3 Werktage | Crypto + Fiat parallel, 7.000+ Spiele |
| Jokertipp Casino | Anjouan | 20 € | 1–3 Werktage | Schwache Lizenz, Transparenzlücken |
| Nitrobet Casino | Curacao (vermutet) | 20 € | 1–3 Werktage | Kompakt, mobile-optimiert |
| Richard Casino | Curacao | 10 € | 1–3 Werktage | Deutscher Fokus, gegründet 2023 |
| Vave Casino | Curacao (LOK-Reform Dez. 2024) | 10 € | 1–3 Werktage | Krypto-nativ, 30+ Sportarten |
| Katsubet Casino | Curacao | 10 € | 1–3 Werktage | Dama N.V., Safety Index 9.4 |
| Slotsgem | Malta / Curacao | 10 € | 1–3 Werktage | Slots-Fokus |
| Betibet | Curacao | 10 € | 1–3 Werktage | Sport + Casino |
| Godz Casino | Curacao | 10 € | 1–3 Werktage | Gaming-Ästhetik |
| Cash Lounge | Malta | 20 € | 1–3 Werktage | VIP-Programme |
| Spinjo | Curacao | 10 € | 1–3 Werktage | Schnelle Auszahlungen |
| Rivo Casino | Curacao | 10 € | 1–3 Werktage | Live-Casino-Fokus |
| Lanista | Malta | 20 € | 1–3 Werktage | Gladiatoren-Thema |
| Golazzo | Curacao | 10 € | 1–3 Werktage | Fußball-Thema |
| Spinorhino | Curacao | 10 € | 1–3 Werktage | Rhino-Branding |
| Betmatch | Curacao | 10 € | 1–3 Werktage | Sport + Wetten |
| Ritzo Casino | Curacao | 10 € | 1–3 Werktage | Retro-Design |
| Beonbet | Curacao | 10 € | 1–3 Werktage | Multi-Währung |
| SpinAlto | Malta | 20 € | 1–3 Werktage | High-Roller-Tische |
| Mino Casino | Curacao | 10 € | 1–3 Werktage | Minimalistisches UI |
| BCgame | Curacao | 10 € | 1–3 Werktage | Blockchain-Games |
| Wildfortune | Malta | 20 € | 1–3 Werktage | Jackpot-Slots |
Wichtig: Diese Casinos operieren außerhalb der deutschen Regulierung. Kein Rechtsschutz bei Streitigkeiten, keine OASIS-Anbindung, keine 1.000-Euro-Limits.
*Malta und Curacao dominieren die Lastschrift-Casino-Liste — deutsche Lizenzen fehlen vollständig.*
6 Casinos mit Lastschrift im Detail
Die folgenden sechs Anbieter decken das Spektrum der Lastschrift-Casinos ab: vom etablierten Crypto-Fiat-Hybrid über mobile-optimierte Plattformen bis zur Warnung vor schwachen Lizenzen.
7bit Casino — Crypto-Fiat-Hybrid mit Lastschrift
7bit ist eines der dienstältesten Schwergewichte im Crypto-Casino-Segment, betrieben von Scores55 Tech B.V. unter Curacao-Lizenz. Die Plattform kombiniert über 7.000 Spiele von 125 Providern mit einem Zahlungsmix, der Kryptowährungen (BTC, ETH, LTC, USDT, XRP, Dogecoin) und klassische Fiat-Methoden gleichberechtigt nebeneinanderstellt — SEPA-Lastschrift inklusive.
Der Willkommensbonus erstreckt sich über vier Einzahlungen und summiert sich auf bis zu 5,25 BTC oder 10.800 Euro bei Fiat-Einzahlungen, dazu 250 Freispiele. Bonusbedingungen: 35- bis 40-facher Umsatz innerhalb von 14 Tagen, maximaler Einsatz während des Bonuswagerings ein Euro. Das ist strikt, aber transparent dokumentiert. Wer Crypto wählt, erlebt Auszahlungen oft innerhalb von 24 Stunden. Fiat-Auszahlungen dauern ein bis fünf Tage, je nach Methode und Wochenendlage.
Für Spieler, die Lastschrift nutzen wollen, aber gleichzeitig die Option auf schnelle Krypto-Auszahlungen schätzen, ist 7bit eine seltene Kombination. Die Curacao-Lizenz bedeutet: keine deutsche Regulierung, kein Rechtsschutz nach GlüStV, keine OASIS-Anbindung.
Jokertipp Casino — Anjouan-Lizenz, Transparenzlücken
Jokertipp operiert mit einer Anjouan-Lizenz — Tier 4 in der informellen Lizenz-Hierarchie, eine der schwächsten im Markt. Die unabhängige Review-Plattform CasinoRedFlags stuft Jokertipp als problematisch ein: Beim Scraping der Seite fehlten kritische AGB-Seiten, Transparenzlücken bei Bonusbedingungen, keine klare Angabe der Betreiber-Entity.
Das Thema ist Midnight Carnival mit karnevalesken Joker-Masken und Zirkusästhetik. Die Spieleauswahl umfasst Slots und Live-Casino, Provider und Spieleanzahl sind öffentlich nicht verifiziert. Lastschrift wird laut mehreren Affiliate-Listen angeboten, Details zu Limits oder Bearbeitungszeiten fehlen.
Klartext: Wer Wert auf Verbraucherschutz legt, meidet Anjouan-Lizenzen. Die Regulierungsbehörde der Komoren hat weder Ressourcen noch Reputation für ernstzunehmende Aufsicht. Bei Streitigkeiten bleibt der Spieler ohne Hebel. Malta und Curacao sind keine Garanten für Fairness, aber sie bieten zumindest rudimentäre Beschwerdewege. Anjouan bietet nichts.
Nitrobet Casino — Kompakt und mobile-optimiert
Nitrobet positioniert sich als schlanke, mobile-first Plattform mit Fokus auf unkomplizierte Navigation. Slots, Live-Casino, Tischspiele — alles in einer Web- und Mobile-Ansicht ohne App-Zwang. Die Zahlungsmethoden umfassen Karten, Banktransfer (inkl. Mindestauszahlung liegt bei 20 Euro.
Der Lizenzstatus ist öffentlich nicht eindeutig dokumentiert. Mehrere Quellen vermuten Curacao, eine offizielle Bestätigung fehlt. Das ist ein rotes Tuch: Wer seine Lizenz nicht prominent zeigt, hat entweder keine oder operiert in einer Grauzone, die selbst für internationale Standards zu dunkel ist.
Nitrobet eignet sich für Spieler, die eine kompakte Plattform ohne Schnickschnack suchen und Lastschrift nutzen wollen. Die fehlende Lizenz-Transparenz bleibt ein Risiko. Bei Problemen ist unklar, welcher Regulierungsbehörde man sich zuwenden könnte.
*Der SEPA-Ablauf ist europaweit standardisiert — die Bearbeitungszeit von 1–3 Werktagen aber unvermeidbar.*
Richard Casino — Deutscher Fokus ohne GGL-Lizenz
Richard Casino wurde 2023 gegründet und richtet sich explizit an deutsche Spieler — deutsche Sprachversion, deutschsprachiger Support, Bonusangebote in Euro. Betrieben wird es unter Curacao-Lizenz, die Betreiber-Entity bleibt in öffentlichen Quellen ungenannt.
Das Spieleangebot umfasst über 5.000 Titel, laut einer Quelle sogar 6.400 Slots. Der Willkommensbonus reicht bis zu 5.000 Euro plus 500 Freispiele über mehrere Einzahlungen, VIP-Spieler erhalten ein erweitertes Paket von bis zu 30.000 Euro plus 700 Freispiele. Zahlungsmethoden: Krypto (mit schnellen Auszahlungen, Median 24 Minuten laut Affiliate-Quelle), Karten, E-Wallets und SEPA-Lastschrift.
Der „deutsche Fokus“ ist Marketing. Keine GGL-Lizenz bedeutet: kein Zugang zur OASIS-Sperrdatei, keine Einhaltung des 1.000-Euro-Monatslimits, keine Unterstellung unter deutsches Glücksspielrecht. Wer Richards Angebot nutzt, spielt in der rechtlichen Grauzone — mit allen Risiken, die das bei Auszahlungsstreitigkeiten mit sich bringt.
Vave Casino — Krypto-nativer Anbieter mit Sportwetten
Vave wird von Latcas B.V. betrieben und hält eine Curacao-Lizenz (seit der LOK-Reform im Dezember 2024 unter direkter Aufsicht der neuen Curaçao Gaming Authority statt des alten Master-Lizenz-Systems). Die Plattform kombiniert über 11.000 Casino-Spiele mit einer umfangreichen Sportwetten-Sektion, die 30-plus Sportarten abdeckt und Live-Streaming von Ligue 1 und Champions League integriert.
Der Willkommensbonus: 100 Prozent Cashback. Das klingt nach „Geschenk“, ist aber eine Versicherung gegen Anfangsverluste unter Bedingungen, die im Kleingedruckten stehen. Zahlungsmethoden: Krypto (BTC, ETH, USDT und weitere) plus Fiat-Optionen, SEPA-Lastschrift inklusive. Auszahlungen bei Krypto laufen oft unter 24 Stunden.
Vave wird von Ronnie O’Sullivan, mehrfachem Snooker-Weltmeister, endorsed — ein Marketing-Hebel, der nichts über Fairness oder Auszahlungsverhalten aussagt. Für Spieler, die Sportwetten und Casino kombinieren wollen und Krypto + Lastschrift parallel nutzen, ist Vave eine Option. Die Curacao-Lizenz bleibt eine Curacao-Lizenz: Rechtsschutz minimal, Beschwerdeweg mühsam.
Katsubet Casino — Dama N.V., Safety Index 9.4
Katsubet, betrieben von Dama N.V. unter Curacao-Lizenz, gehört zu den besser bewerteten Anbietern im internationalen Segment. Casino.guru vergibt einen Safety Index von 9.4 („Very high“) — eine Seltenheit für Curacao-Casinos. Das japanische Design-Thema („Katsu“ = gewinnen) zieht sich durch die Plattform, 5.000 bis 6.500 Spiele von Betsoft, Pragmatic Play und Evolution Gaming füllen die Lobby.
Der Willkommensbonus: 325 Prozent Match auf die erste Einzahlung. Zahlungsmethoden: Krypto (mit schnellen Auszahlungen) und Fiat (Visa, Mastercard, E-Wallets, SEPA-Lastschrift). Krypto-Auszahlungen laufen zügig, Kartenauszahlungen verzögern sich an Wochenenden. Das ist branchenüblich, keine Katsubet-Spezialität.
Dama N.V. betreibt mehrere Casinos mit ähnlich hohen Bewertungen. Das schafft Vertrauen — relativ gesehen. Ein Safety Index von 9.4 bedeutet nicht „sicher wie eine deutsche Sparkasse“, sondern „im Vergleich zu anderen Curacao-Casinos überdurchschnittlich fair und zuverlässig“. Rechtsschutz nach deutschem Recht gibt es trotzdem nicht.
Welche Casinos akzeptieren Lastschrift in Deutschland?
Die sechs oben detailliert besprochenen (7bit, Jokertipp, Nitrobet, Richard, Vave, Katsubet) plus 16 weitere in der Vergleichstabelle. Alle operieren ohne GGL-Lizenz mit internationalen Lizenzen (Malta, Curacao, Anjouan).
Ist es legal, in Casinos ohne deutsche Lizenz per Lastschrift einzuzahlen?
Das Spielen bei Casinos ohne GGL-Lizenz ist für deutsche Spieler nicht explizit strafbar, bewegt sich aber außerhalb des durch den Glücksspielstaatsvertrag 2021 geschaffenen Rechtsrahmens. Konkret bedeutet das: kein Rechtsschutz bei Streitigkeiten (ausländische Jurisdiktion), keine OASIS-Anbindung, keine 1.000-Euro-Limits. Steuerliche Behandlung von Gewinnen ist unklar — Steuerberater befragen.
So funktioniert die Einzahlung per SEPA-Lastschrift
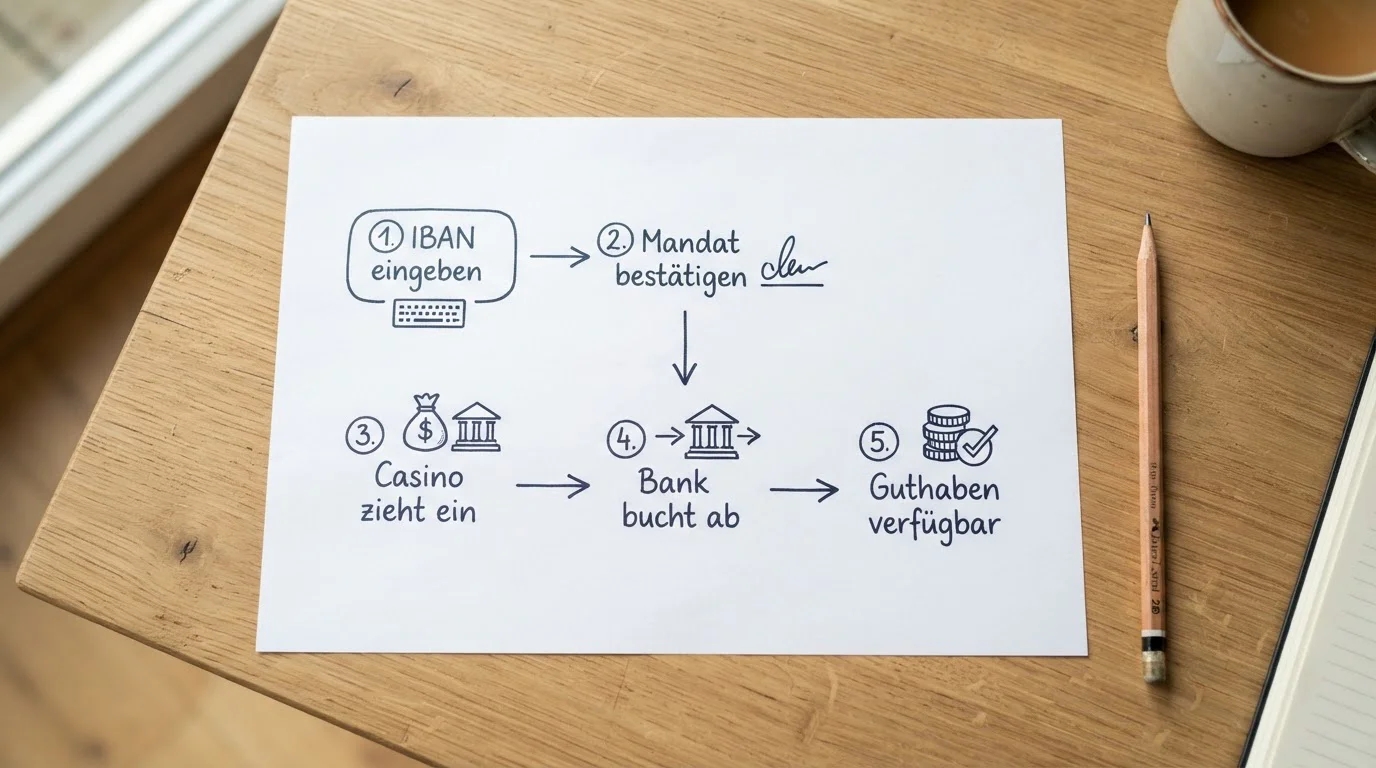
SEPA-Lastschrift ist technisch simpel: Du gibst deine IBAN an, das Casino zieht den Betrag ein. Die Bequemlichkeit erklärt sich selbst. Die Tücken liegen im Detail.
Schritt-für-Schritt: Einzahlung per Bankeinzug
Der Ablauf ist über alle Casinos hinweg standardisiert, weil SEPA-Lastschrift ein EU-weites Verfahren ist.
Schritt 1: Du meldest dich im Casino an und navigierst zum Kassenbereich.
Schritt 2: Du wählst „Lastschrift“ oder „SEPA Direct Debit“ als Zahlungsmethode. Manche Casinos listen es unter „Bankeinzug“ oder „ELV“ (Elektronisches Lastschriftverfahren).
Schritt 3: Du gibst deine IBAN ein. Manche Anbieter fragen zusätzlich nach dem Namen des Kontoinhabers zur Plausibilitätsprüfung.
Schritt 4: Du bestätigst das SEPA-Mandat. Das ist die rechtliche Einzugsermächtigung. Du erklärst damit, dass das Casino den angegebenen Betrag von deinem Konto einziehen darf. Diese Bestätigung ist bindend — zumindest theoretisch. In der Praxis können Spieler das Mandat nachträglich bei ihrer Bank bestreiten, was zum Rücklastschriftrisiko führt.
Schritt 5: Das Casino initiiert die Lastschrift. Der Betrag wird vom Konto abgebucht. Das passiert nicht instant, sondern dauert ein bis drei Werktage, weil SEPA-Lastschriften im Batch-Verfahren abgewickelt werden.
Schritt 6: Das Guthaben erscheint auf deinem Casino-Konto, sobald die Lastschrift durch ist. Manche Casinos schreiben das Guthaben sofort gut und nehmen das Einzugsrisiko in Kauf. Die Mehrheit wartet die Bestätigung ab.
Wichtig: Anders als Sofortüberweisung oder Kreditkarte ist Lastschrift nicht instant. Wer sofort spielen will, wählt eine andere Methode.
Bearbeitungszeiten und Limits
Die wichtigsten Eckdaten einer SEPA-Lastschrift im Casino-Kontext auf einen Blick.
| Merkmal | Typischer Wert | Hinweis |
|---|---|---|
| Gutschrift der Einzahlung | Sofort bis wenige Minuten | Spielguthaben steht direkt bereit |
| Tatsächliche Abbuchung | 1–3 Werktage | Lastschrift wird verzögert eingezogen |
| Mindesteinzahlung | 10 – 20 € | Je nach Anbieter |
| Rücklastschrift-Frist | 8 Wochen | Widerspruch bei der eigenen Bank möglich |
SEPA-Lastschriften laufen im TARGET2-System der Europäischen Zentralbank. Bearbeitungszeit: ein bis drei Werktage. Wochenenden und Feiertage verlängern die Frist. Das ist keine Casino-Eigenheit, sondern EU-Standard.
Mindesteinzahlung: Die meisten Casinos setzen bei Lastschrift 10 bis 20 Euro an. Unter 10 Euro lohnt sich der Aufwand für den Payment Service Provider nicht. Malta-lizenzierte Casinos tendieren zu 20 Euro, Curacao-Anbieter oft zu 10 Euro. Die Differenz erklärt sich durch unterschiedliche Compliance-Kosten: Malta-Lizenzen erfordern strengere KYC-Prüfungen (Know Your Customer), was die Basiskosten pro Transaktion erhöht. Curacao-Anbieter operieren mit niedrigeren regulatorischen Hürden und können günstigere Minimums anbieten.
Für Gelegenheitsspieler ist das 10-Euro-Minimum attraktiv — wer nur sporadisch einzahlt, muss nicht gleich 50 oder 100 Euro binden. High Roller interessiert das Minimum nicht, sie schauen auf die Obergrenze.
Maximaleinzahlung: Variiert stark. Manche Casinos cappen Lastschrift bei 50 Euro pro Transaktion, andere erlauben 5.000 Euro. Das hängt vom PSP und der Risikobereitschaft des Casinos ab. GGL-lizenzierte Casinos würden hier das 1.000-Euro-Monatslimit anwenden — bei internationalen Anbietern existiert diese Obergrenze nicht.
Warum das Cap? PSPs kalkulieren bei Lastschrift das Rücklastschriftrisiko pro Transaktion. Eine 5.000-Euro-Lastschrift, die der Spieler nach drei Tagen zurückbucht, ist für den PSP ein existenzielles Risiko. Darum limitieren viele Anbieter Lastschrift auf 500 bis 1.000 Euro pro Transaktion — selbst wenn sie bei Kreditkarten oder Krypto deutlich höhere Summen akzeptieren.
Bearbeitungsgebühren: SEPA-Lastschrift ist für den Zahler kostenfrei. Das Casino trägt die PSP-Gebühren, typischerweise 0,2 bis 0,5 Prozent plus eine Fixgebühr von 0,10 bis 0,30 Euro pro Transaktion. Diese Kosten werden nicht an den Spieler weitergegeben — anders als bei manchen E-Wallets, die Einzahlungsgebühren von 2 bis 5 Prozent verlangen.
Das macht Lastschrift aus Spieler-Sicht attraktiv: keine versteckten Gebühren, kein Währungsumrechnungs-Spread. Was auf dem Casino-Konto ankommt, entspricht exakt dem vom Bankkonto abgebuchten Betrag. Bei E-Wallets wie Skrill oder Neteller gehen oft 2,5 bis 3,5 Prozent für Einzahlung und Währungskonversion verloren — bei 500 Euro sind das 12,50 bis 17,50 Euro weniger auf dem Casino-Konto.
Rücklastschrift — Dein Widerspruchsrecht
SEPA-Lastschrift gibt dir als Zahler ein Widerspruchsrecht. Das klingt nach Verbraucherschutz, ist für Casinos aber der Albtraum.
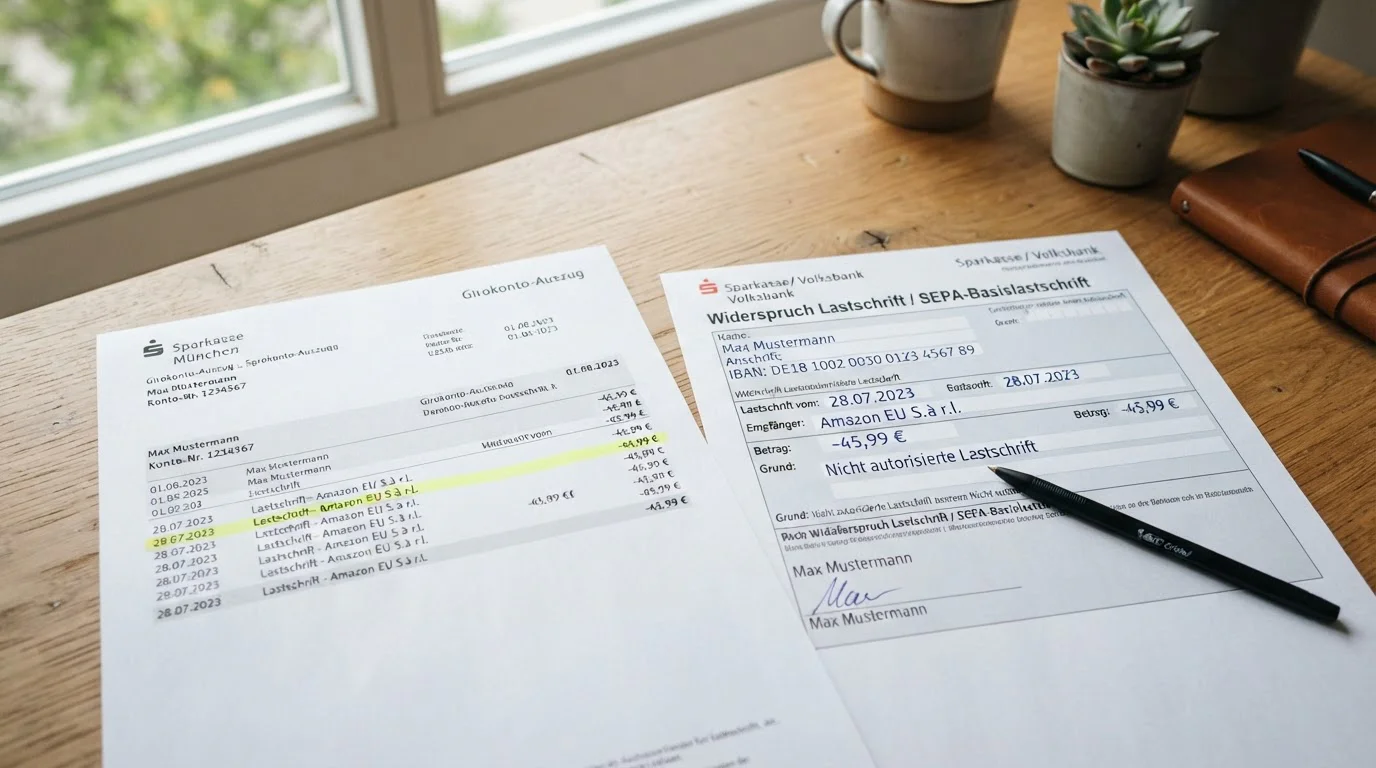
Autorisiertes Mandat: Hast du das SEPA-Mandat beim Einzahlungsprozess digital bestätigt, gilt eine Widerspruchsfrist von acht Wochen ab Belastung. Du kannst in diesem Zeitraum bei deiner Bank die Rückbuchung beantragen, ohne Begründung. Die Bank bucht zurück, das Casino verliert das Geld.
Nicht autorisiertes Mandat: Bestreitest du nachträglich, das Mandat jemals erteilt zu haben, verlängert sich die Frist auf 13 Monate. Die Bank prüft nicht, ob deine Behauptung stimmt — sie bucht zurück, der Gläubiger (das Casino) muss den Nachweis führen. In der Praxis lohnt sich der Aufwand für das Casino bei üblichen Einzahlungssummen nicht.
Das Widerspruchsrecht ist rechtens und schützt Verbraucher vor unberechtigten Abbuchungen. Im Casino-Kontext wird es zum Missbrauchswerkzeug: Spieler können nach Verlust das Mandat bestreiten und das Geld zurückholen. Das Casino bleibt auf dem Schaden sitzen. Darum meiden GGL-lizenzierte Anbieter Lastschrift.
Für Spieler, die Lastschrift bei internationalen Casinos nutzen, ist das Widerspruchsrecht eine theoretische Versicherung. Theoretisch, weil die Konsequenzen unklar sind. Manche Casinos sperren das Spielerkonto sofort nach einer Rücklastschrift. Andere ziehen den Betrag über ein Inkassobüro ein — rechtlich fragwürdig, aber ein Hebel. Wieder andere buchen die Rücklastschrift als Verlust ab und blocken künftige Einzahlungen per Lastschrift von diesem Spieler.
Die Grauzone ist beidseitig: Das Casino operiert ohne deutsche Lizenz, der Spieler nutzt ein Verbraucherschutzrecht missbräuchlich. Wer gewinnt diesen Streit? Niemand sicher. Die Bank bucht zurück, das Casino verliert das Geld, der Spieler behält den Gewinn (falls bereits ausgezahlt) oder das Konto wird gesperrt. Rechtsweg in beide Richtungen unsicher.
Praktischer Tipp: Wer bei einem internationalen Casino per Lastschrift einzahlt und später eine Rücklastschrift erwägt, sollte sich über die Konsequenzen im Klaren sein. Das ist keine „Gratis-Versicherung gegen Verluste“, sondern ein Vertragsbruch mit unklaren Folgen. Casinos mit Anjouan-Lizenz reagieren unberechenbarer als Malta-lizenzierte Anbieter. Seriöse Spieler buchen nicht zurück — das ist die Realität.
*Das Widerspruchsrecht schützt Verbraucher — für Casinos ist es der Albtraum, der Lastschrift unrentabel macht.*
Wie funktioniert die Einzahlung per Bankeinzug im Online-Casino?
Kassenbereich öffnen → „Lastschrift“ wählen → IBAN eingeben → SEPA-Mandat bestätigen → Casino initiiert Lastschrift → Guthaben erscheint nach 1–3 Werktagen auf dem Casino-Konto. Anders als Sofortüberweisung ist Lastschrift nicht instant.
Wie lange dauert eine Lastschrift-Einzahlung im Online-Casino?
1 bis 3 Werktage. SEPA-Lastschriften werden im TARGET2-System der EZB im Batch-Verfahren abgewickelt. Wochenenden und Feiertage verlängern die Frist.
Kann ich eine Lastschrift-Einzahlung im Casino zurückbuchen?
Ja. Bei autorisiertem Mandat hast du eine Widerspruchsfrist von 8 Wochen ab Belastung. Bestreitest du das Mandat nachträglich, verlängert sich die Frist auf 13 Monate. Die Bank bucht auf deinen Antrag zurück. Missbrauch dieser Regelung (Einzahlung → Spielen → Verlust → Rückbuchung) ist rechtlich fragwürdig, wird aber schwer nachweisbar.
Alternativen zur Lastschrift in deutschen Casinos
Wer die rechtliche Grauzone internationaler Casinos meiden will, braucht Alternativen mit ähnlichen Vorteilen: direkte Bankanbindung, keine Registrierung bei Drittanbietern, keine E-Wallet-Verwaltung. GGL-lizenzierte Casinos bieten vier Hauptmethoden.
Sofortüberweisung (Klarna) — Instant Bank Transfer
Sofortüberweisung, betrieben von Klarna, ist die instant-Variante des Banktransfers. Du wählst deine Bank, loggst dich in deren Online-Banking ein, bestätigst die Zahlung — das Geld wird sofort überwiesen. Das Casino erhält eine Zahlungsbestätigung in Echtzeit und schreibt das Guthaben innerhalb von Minuten gut.
Anders als bei Lastschrift ziehst du das Geld aktiv, statt dem Casino eine Einzugsermächtigung zu geben. Es gibt kein Rücklastschriftrisiko für den Betreiber, darum akzeptieren GGL-Casinos die Methode. Der Nachteil: Du gibst Klarna temporären Zugang zu deinem Online-Banking. Klarna sieht deinen Kontostand, deine letzten Transaktionen — nicht für die Zahlung nötig, aber Teil des Geschäftsmodells (Bonitätsprüfung für Ratenkäufe).
Datenschützer kritisieren dieses Verfahren seit Jahren. Klarna benötigt für die Überweisung nur IBAN, Betrag und Verwendungszweck — den Kontostand und die Transaktionshistorie zu lesen, dient ausschließlich kommerziellen Zwecken. Die Bundesdatenschutzbeauftragte hat 2021 Bedenken geäußert, eine rechtliche Klärung steht aus. Für viele Spieler überwiegt die Bequemlichkeit: einmal einloggen, Zahlung bestätigen, sofort spielen.
Bearbeitungszeit: Instant (Guthaben innerhalb von Minuten verfügbar).
Limits: Abhängig vom Casino, typischerweise 10 bis 10.000 Euro pro Transaktion. GGL-lizenzierte Casinos wenden das 1.000-Euro-Monatslimit an — nicht pro Transaktion, sondern pro Monat über alle GGL-Anbieter hinweg. Wer bei Casino A 700 Euro per Sofortüberweisung einzahlt, kann bei Casino B im selben Monat nur noch 300 Euro einzahlen.
GGL-Casinos mit Sofortüberweisung: Die meisten lizenzierten Anbieter unterstützen es — prüfe die Zahlungsmethoden-Seite des jeweiligen Casinos. Beispiele (keine Empfehlung, nur Verfügbarkeits-Check): Tipico Casino, Merkur Sports, N1 Casino (GGL-lizenzierte Variante). Die Methode ist branchenstandard bei deutschen Anbietern.
Giropay — Direkter Bankzugang
Giropay funktioniert ähnlich wie Sofortüberweisung, ist aber ein Gemeinschaftsprojekt deutscher Banken und Sparkassen. Du wählst deine Bank, wirst zum Online-Banking weitergeleitet, autorisierst die Zahlung — fertig. Giropay sieht nur die Zahlungsdaten, keinen Kontostand, keine Transaktionshistorie. Das ist der Unterschied zu Sofortüberweisung.
Seit 2021 ist Giropay in das europäische Paydirekt-Netzwerk integriert, was die Akzeptanz über Deutschland hinaus erweitert. Für deutsche Spieler ist Giropay die datenschutzfreundlichere Wahl im Vergleich zu Klarna. Die Banken kontrollieren den Zahlungsfluss selbst, kein Drittanbieter sitzt dazwischen. Das macht Giropay langsamer in der Weiterentwicklung — keine Innovationen wie Buy-Now-Pay-Later, kein Shopping-Ecosystem — aber für Casino-Einzahlungen reicht die Basisfunktionalität.
Giropay ist nicht bei allen Banken verfügbar. Große Institute (Sparkassen, Volksbanken, Deutsche Bank, Commerzbank, Postbank) unterstützen es, manche Direktbanken (z.B. ING) nicht. Vor der ersten Einzahlung prüfen, ob die eigene Bank dabei ist. Die Casino-Kassenmaske zeigt bei Auswahl von Giropay eine Liste kompatibler Institute — wenn die eigene Bank fehlt, bleibt Sofortüberweisung oder Trustly als Alternative.
Bearbeitungszeit: Instant (Guthaben innerhalb von Minuten verfügbar).
Limits: 10 bis 10.000 Euro pro Transaktion, je nach Casino. GGL-Monatslimit 1.000 Euro greift — anbieterübergreifend, nicht pro Casino.
GGL-Casinos mit Giropay: Weit verbreitet bei deutschen Anbietern — prüfe die Casino-Seite. Die Methode ist Standard bei lizenzierten Betreibern, weil sie für GGL-Compliance geeignet ist: keine Rücklastschriftrisiken, direkte Bankanbindung, sofortige Zahlungsbestätigung.
Trustly — Europäischer Bank-Transfer-Standard
Trustly ist ein schwedischer Payment Service Provider, der Bank-Transfers über 8.500 Geschäftskunden und Partnerschaften mit 6.300 europäischen Banken abwickelt. Der Ablauf: Bank auswählen, Online-Banking-Login, Zahlung bestätigen. Trustly garantiert End-to-End-Sicherheit und bietet schnelle Auszahlungen — manche Casinos wickeln Trustly-Auszahlungen innerhalb von 24 Stunden ab.
Trustly ist in skandinavischen und baltischen Märkten dominant, gewinnt aber auch in Deutschland an Verbreitung. Die Datenschutzpolitik ist strenger als bei Klarna — Trustly sieht nur Zahlungsdaten, keine Kontostände. Das macht Trustly zur datenschutzfreundlichsten Instant-Transfer-Methode im Feld.
Der Vorteil von Trustly liegt in der Auszahlungsgeschwindigkeit. Während klassische Banküberweisungen drei bis fünf Werktage brauchen, landen Trustly-Auszahlungen oft innerhalb von 24 Stunden auf dem Konto. Das ist für Spieler, die schnell auf Gewinne zugreifen wollen, ein echter Hebel. Casinos, die Trustly-Auszahlungen unterstützen, bewerben das oft prominent — „Auszahlung in 24 Stunden“ ist ein Verkaufsargument.
Technisch funktioniert das über eine Echtzeit-Bankverbindung: Trustly verifiziert das Empfängerkonto sofort bei der ersten Einzahlung, speichert die Verbindung verschlüsselt und kann bei Auszahlungen direkt an die Bank pushen, ohne SEPA-Batch abzuwarten. Das ist der Unterschied zur klassischen Überweisung, die immer durch das TARGET2-Clearingsystem muss.
Bearbeitungszeit: Instant bei Einzahlungen, 1–2 Tage bei Auszahlungen (schneller als Banküberweisungen, aber nicht instant wie Krypto).
Limits: 10 bis 50.000 Euro pro Transaktion (Obergrenze casino-abhängig). GGL-Monatslimit 1.000 Euro bei lizenzierten Anbietern — betrifft nur Einzahlungen, nicht Auszahlungen. Wer 10.000 Euro gewinnt und auszahlen will, kann das in voller Höhe tun, auch wenn das Einzahlungslimit überschritten ist.
GGL-Casinos mit Trustly: Zunehmend verfügbar — prüfe die Zahlungsseite. Trustly ist Standard bei skandinavischen Anbietern mit deutscher GGL-Lizenz (z.B. LeoVegas, Mr Green, Casumo — soweit diese eine GGL-Lizenz halten). Deutsche Betreiber ziehen nach, weil Spieler schnelle Auszahlungen explizit nachfragen.
Paysafecard — Prepaid ohne Bankkonto
Paysafecard ist eine Prepaid-Methode: Du kaufst eine Karte mit 16-stelligem PIN-Code im Einzelhandel (Tankstellen, Kioske, Supermärkte) oder online, gibst den Code im Casino ein, das Guthaben wird gutgeschrieben. Keine Bankverbindung nötig, keine Kreditkarte, volle Anonymität bei der Zahlung.
Der Nachteil: Paysafecard funktioniert nur für Einzahlungen, nicht für Auszahlungen. Gewinne müssen über eine andere Methode (Banküberweisung, E-Wallet) abgehoben werden. Außerdem fallen nach 12 Monaten Inaktivität Verwaltungsgebühren an (3 Euro pro Monat, bis das Guthaben aufgebraucht ist). Wer eine 50-Euro-Karte kauft und ein Jahr liegen lässt, findet nach 12 Monaten nur noch 14 Euro darauf.
Paysafecard ist die Wahl für Spieler, die Anonymität priorisieren. Das Casino sieht nur den PIN-Code, keine Kontodaten, keine Identität. Erst bei der Auszahlung — wenn man gewinnt — greift die KYC-Pflicht (Know Your Customer). Das Casino muss dann Ausweis, Adressnachweis und Zahlungsherkunft verifizieren, um Geldwäsche zu verhindern. Die Einzahlung bleibt anonym, die Auszahlung nicht.
Limits sind ein Problem: Paysafecard gibt es in Stückelungen von 10, 25, 50, 100 Euro. Für eine 500-Euro-Einzahlung brauchst du fünf 100-Euro-Karten — umständlich und teuer (manche Verkaufsstellen verlangen Aufschläge von 2 bis 5 Prozent auf den Nennwert). Wer regelmäßig höhere Summen einzahlt, wählt besser Sofortüberweisung oder Trustly.
Bearbeitungszeit: Instant (Guthaben sofort verfügbar nach Code-Eingabe).
Limits: Paysafecard gibt es in Stückelungen von 10, 25, 50, 100 Euro. Du kannst mehrere Codes kombinieren, bis zu 1.000 Euro pro Zahlung — theoretisch. Praktisch limitieren viele Casinos Paysafecard-Einzahlungen auf 100 oder 250 Euro pro Transaktion. GGL-Monatslimit greift zusätzlich: 1.000 Euro über alle GGL-Casinos hinweg.
GGL-Casinos mit Paysafecard: Weit verbreitet, vor allem bei Spielern, die anonym bleiben wollen. Beispiele (keine Empfehlung): Merkur Spiel, Tipico Casino, N1 Casino (GGL-Variante). Prüfe die Zahlungsseite des jeweiligen Anbieters — Paysafecard ist Standard bei lizenzierten Betreibern.
Welche Alternativen zur Lastschrift gibt es in deutschen Online-Casinos?
Sofortüberweisung (instant, bei GGL-Casinos verfügbar), Giropay (datenschutzfreundlicher als Klarna), Trustly (schnelle Auszahlungen, europaweit akzeptiert), Paysafecard (Prepaid, anonym, nur für Einzahlungen). Alle vier bieten direkte Bankanbindung ohne E-Wallet-Zwang und sind bei GGL-lizenzierten Anbietern verfügbar.
*Wer legal spielen will, findet bei GGL-Casinos vier direkte Bankalternativen — ohne Lastschrift-Risiken.*
Rechtslage und Spielerschutz bei internationalen Casinos
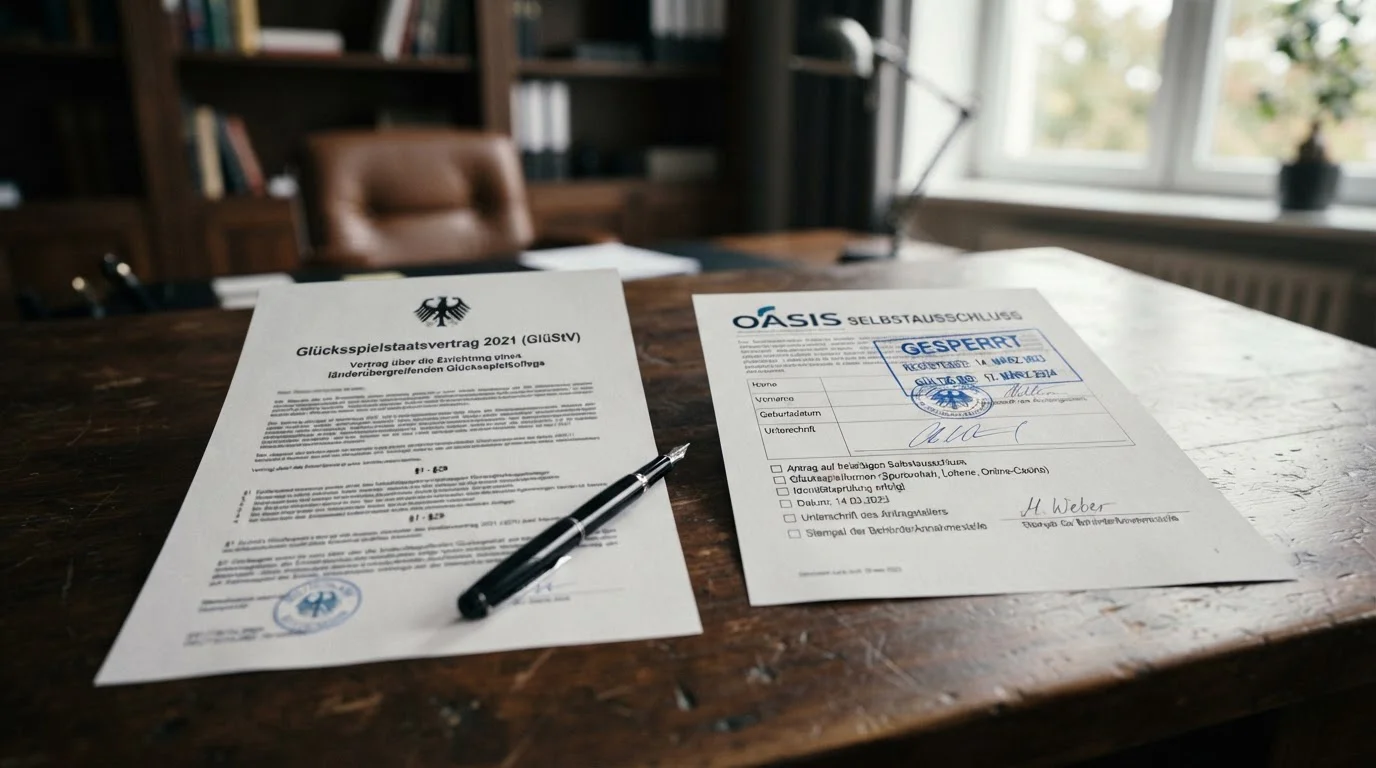
Wer bei Casinos ohne GGL-Lizenz spielt — und das trifft auf alle Lastschrift-Anbieter zu — bewegt sich außerhalb des deutschen Rechtsrahmens. Das hat konkrete Folgen.
GlüStV 2021 und die GGL-Whitelist
Der Glücksspielstaatsvertrag 2021 (GlüStV 2021) ist seit 1. Juli 2021 bundesweit gültig und ersetzt das vorherige Schleswig-Holstein-Sondermodell. Er regelt Online-Glücksspiel in Deutschland und schafft erstmals einen einheitlichen Lizenzrahmen für virtuelle Automatenspiele, Online-Poker und Sportwetten.
Die Gemeinsame Glücksspielbehörde der Länder (GGL) vergibt Lizenzen und führt eine öffentliche Whitelist, einsehbar unter gluecksspiel-behoerde.de. Nur Anbieter auf dieser Liste dürfen in Deutschland legal Glücksspiel anbieten. Stand 2026 umfasst die Whitelist mehrere Dutzend lizenzierte Veranstalter und Vermittler — keiner davon bietet SEPA-Lastschrift an.
Spielerschutzmaßnahmen im GGL-System:
- 1.000-Euro-Einzahlungslimit pro Monat über alle GGL-lizenzierten Anbieter hinweg. Das Limit ist anbieterübergreifend: Wer bei Casino A 600 Euro einzahlt, kann bei Casino B im selben Monat nur noch 400 Euro einzahlen. Das System trackt jede Transaktion in Echtzeit über einen zentralen Clearingmechanismus. Versuche, das Limit durch Mehrfachregistrierungen zu umgehen, scheitern an der KYC-Pflicht — jeder Spieler wird per Ausweis und Adressnachweis verifiziert, Duplikate werden geblockt.
- OASIS-Sperrdatei: Zentrale Selbstausschluss-Datenbank. Wer sich sperren lässt, wird bei allen GGL-Anbietern gesperrt. Die Sperre gilt mindestens drei Monate, kann aber unbefristet verlängert werden. Die Datenbank ist real-time: Eine Sperre bei Casino A greift binnen Sekunden bei Casino B. Das verhindert impulsives Casino-Hopping in der Verlustspirale. Spieler können sich selbst sperren (online unter oasis-deutschland.de) oder durch Dritte (Familienangehörige, Therapeuten) sperren lassen — mit Einverständniserklärung.
- 1-Euro-Einsatzlimit bei virtuellen Automaten: Maximaler Einsatz pro Spin beträgt einen Euro. Das verhindert schnelle Großverluste, macht aber Freispiele mit höheren Einsätzen unmöglich. Wer aus Gewohnheit bei internationalen Casinos mit 5 oder 10 Euro pro Spin spielt, empfindet das 1-Euro-Limit als frustrierend. Die Regulierungsbehörde argumentiert: Langsamere Verluste geben Spielern mehr Zeit zur Selbstreflexion. Kritiker sagen: Das Limit treibt Spieler zu internationalen Anbietern, wo sie ohne Bremse spielen — kontraproduktiv.
- 5-Sekunden-Regel: Nach jedem Spin bei virtuellen Automaten muss eine Pause von fünf Sekunden eingehalten werden. Automatische Spins (Autoplay) sind verboten. Das soll impulsives Spielen bremsen. In der Praxis nervt es Gelegenheitsspieler, die bei 20-Cent-Einsätzen ein paar Runden drehen wollen. High Roller umgehen die Regel, indem sie zu internationalen Casinos wechseln — dort läuft Autoplay auf 100 Spins ohne Pause.
- Keine parallelen Spiele: Spieler können nur an einem Tisch oder Automaten gleichzeitig spielen — keine Split-Screen-Sessions über mehrere Slots. Das reduziert die Verlustgeschwindigkeit, macht aber Multi-Tabling bei Live-Poker oder paralleles Slot-Spielen unmöglich. Für Freizeitspieler irrelevant, für Vielspieler ein Dealbreaker.
Diese Regeln gelten nur bei GGL-lizenzierten Casinos. International lizenzierte Anbieter unterliegen ihnen nicht — darum ist die Versuchung groß, zur Lastschrift-Option bei Curacao-Casinos zu greifen und alle Limits zu umgehen.
Was bedeutet „ohne deutsche Lizenz“ für dich?
Casinos mit Malta-, Curacao- oder Anjouan-Lizenzen operieren legal in ihrer Jurisdiktion, aber nicht im deutschen Rechtsraum. Das hat praktische Konsequenzen:
Kein Rechtsschutz nach deutschem Recht. Verweigert das Casino eine Auszahlung, bleibt der Rechtsweg über maltesisches, curaçaoisches oder internationales Recht. Deutsche Gerichte erklären sich oft für unzuständig oder bewerten den Spielvertrag als nichtig — mit unklaren Folgen für Auszahlungsansprüche. Beschwerden bei der Malta Gaming Authority (MGA) oder der Curaçao Gaming Authority sind möglich, aber langwierig und mit ungewissem Ausgang.
Die MGA hat ein formelles Beschwerdeverfahren: Spieler reichen online ein, die Behörde prüft binnen 60 Tagen, zwingt das Casino zur Stellungnahme. In der Praxis endet das oft mit Kompromissen — das Casino zahlt einen Teil aus, der Spieler akzeptiert, weil der Rechtsweg teurer wäre. Bei Curacao ist die Lage diffuser: Die neue Curaçao Gaming Authority (seit LOK-Reform Dezember 2024) verspricht strengere Aufsicht, aber Beschwerdefälle dauern Monate, und die Durchsetzungsmacht der Behörde gegen Betreiber ist begrenzt.
Deutsche Spieler, die klagen wollen, müssen maltesische oder niederländische Anwälte beauftragen. Kosten: mehrere Tausend Euro, Aussicht auf Erfolg ungewiss. Für einen Streit um 500 oder 1.000 Euro lohnt sich das nicht. Casinos wissen das und nutzen die Jurisdiktions-Lücke als Hebel.
Keine OASIS-Anbindung. Die zentrale Sperrdatei greift nicht. Wer sich bei OASIS sperren lässt, kann bei internationalen Casinos trotzdem spielen. Spielsucht-Betroffene finden hier kein Sicherheitsnetz.
Kein anbieterübergreifendes Einzahlungslimit. Das 1.000-Euro-Monatslimit existiert nicht. Wer 10.000 Euro pro Woche einzahlen kann und will, findet keine technische Sperre. Ob das als Freiheit oder Risiko gilt, hängt von der finanziellen Selbstkontrolle ab.
Keine GlüStV-Spielregeln. Kein 1-Euro-Einsatzlimit, keine 5-Sekunden-Regel, Autoplay erlaubt. Für manche Spieler ist das ein Vorteil (schnelleres Spiel, höhere Einsätze möglich), für andere ein Risikofaktor (schnellere Verluste).
Steuerrechtliche Unklarheit. Gewinne aus Online-Glücksspiel sind in Deutschland steuerfrei, wenn das Casino die Glücksspielsteuer (5,3 Prozent auf den Spieleinsatz) an den deutschen Fiskus abführt. GGL-lizenzierte Casinos tun das automatisch. International lizenzierte Casinos führen die Steuer nicht ab. Ob der Spieler dann steuerpflichtig ist, ist rechtlich umstritten. Das Finanzamt kann bei Kontrollen nachfragen. Rechtssichere Auskünfte liefern Steuerberater, keine Affiliate-Seiten.
Die herrschende Meinung: Gewinne aus Glücksspiel sind nach § 3 Nr. 40 EStG steuerfrei, unabhängig davon, ob das Casino die Glücksspielsteuer abgeführt hat. Die Steuerpflicht trifft den Veranstalter, nicht den Spieler. Aber: Das Finanzamt kann argumentieren, dass Gewinne aus illegalen Glücksspielverträgen (= Casinos ohne deutsche Lizenz) nicht unter die Steuerbefreiung fallen. Präzedenzfälle gibt es kaum, weil Finanzämter Glücksspielgewinne selten prüfen — außer bei auffälligen Kontobewegungen (mehrere Zehntausend Euro innerhalb kurzer Zeit).
Wer auf Nummer sicher gehen will, dokumentiert Einzahlungen und Auszahlungen penibel und holt sich eine Steuerberatung, bevor das Finanzamt fragt. Die meisten Spieler ignorieren das Thema, weil Kontrollen selten sind. Das ist Grauzone, nicht Rechtssicherheit.
Spielerschutz: OASIS, Limits, verantwortungsvolles Spielen
Verantwortungsvolles Spielen ist kein Marketing-Slogan, sondern eine Notwendigkeit bei einem Produkt, das Suchtpotenzial hat. GGL-lizenzierte Casinos sind per Gesetz zu Schutzmaßnahmen verpflichtet: OASIS-Anbindung, Einzahlungslimits, Verlustlimits, Zeitlimits, Panic Button (sofortige 24-Stunden-Sperre bei Kontrollverlust).
International lizenzierte Casinos bieten manche dieser Maßnahmen freiwillig an, sind aber nicht dazu verpflichtet. Manche bieten Selbstausschluss-Optionen, andere nur vage Links zu Beratungsstellen. Die Qualität variiert stark. Ein Malta-lizenziertes Casino mit MGA-Aufsicht hat strengere Selbstausschluss-Regeln als ein Curacao-Casino mit minimaler Compliance.
Spielsucht ist real. Laut Bundeszentrale für gesundheitliche Aufklärung (BZgA) gelten in Deutschland rund 430.000 Menschen als problematische oder pathologische Glücksspieler. Online-Glücksspiel macht das Problem schlimmer: 24/7-Verfügbarkeit, keine soziale Kontrolle, schnelle Einsätze. Wer merkt, dass das Spielen aus dem Ruder läuft — finanziell, emotional, zeitlich — sollte Hilfe suchen.
OASIS-Kontakt: Wer sich selbst sperren lassen will, findet Informationen unter oasis-deutschland.de. Die Sperre gilt für alle GGL-Anbieter, schützt aber nicht vor internationalen Casinos. Der Selbstausschluss ist kostenlos, anonym (nur Name + Geburtsdatum werden gespeichert), und kann per Online-Formular beantragt werden. Mindestdauer: drei Monate. Verlängerung: unbefristet möglich. Widerrufen kann die Sperre nur der Spieler selbst, frühestens nach Ablauf der Mindestdauer — plus eine Wartezeit von sieben Tagen ab Widerruf. Das verhindert impulsive Reaktivierungen.
Beratungsstellen:
- Bundeszentrale für gesundheitliche Aufklärung (BZgA): Telefonberatung unter 0800 1 37 27 00 (kostenlos, anonym). Montag bis Donnerstag 10–22 Uhr, Freitag bis Sonntag 10–18 Uhr.
- Automatisch Verloren: Selbsthilfe-Community und Informationsplattform zu Glücksspielsucht. Forum, Erfahrungsberichte, praktische Tipps zum Ausstieg.
- Caritas, Diakonie, Suchtberatungsstellen vor Ort: Kostenlose persönliche Beratung, oft mit spezialisierten Glücksspiel-Therapeuten.
Wer merkt, dass Spielen zur Belastung wird, sollte nicht warten. Spielsucht ist keine Charakterschwäche, sondern eine anerkannte Krankheit (ICD-10: F63.0 — Pathologisches Spielen). Professionelle Hilfe ist verfügbar, kostenlos und anonym. Niemand muss alleine damit fertig werden.
*GlüStV 2021 und OASIS schützen bei lizenzierten Anbietern — bei Lastschrift-Casinos greift keines davon.*
Lastschrift im Online-Casino 2026 — die nüchterne Bilanz
SEPA-Lastschrift ist in deutschen Online-Casinos faktisch nicht verfügbar. Wer per Bankeinzug zahlen will, findet das Angebot ausschließlich bei Anbietern ohne GGL-Lizenz — Malta, Curacao, vereinzelt Anjouan. Die sechs detailliert besprochenen Casinos (7bit, Jokertipp, Nitrobet, Richard, Vave, Katsubet) plus 16 weitere in der Vergleichstabelle decken das Spektrum ab: vom etablierten Crypto-Fiat-Hybrid über mobile-optimierte Plattformen bis zur Warnung vor schwachen Lizenzen.
Der Grund für die Abwesenheit bei GGL-Casinos ist wirtschaftlich: Rücklastschriftrisiko (Chargebacks bis 13 Monate bei fehlender Autorisierung), hohes Missbrauchspotenzial (Spieler bucht nach Verlust zurück) und GlüStV-Auflagen (OASIS-Anbindung, 1.000-Euro-Monatslimit) machen Lastschrift für lizenzierte Betreiber unrentabel. Der Integrationsaufwand übersteigt den ROI. International lizenzierte Casinos kalkulieren das Risiko ein und setzen auf Volumenwachstum.
Wer Lastschrift nutzt, spielt automatisch in der rechtlichen Grauzone. Kein Rechtsschutz bei Streitigkeiten, keine OASIS-Anbindung, keine anbieterübergreifenden Limits. Die Bequemlichkeit der Methode hat ihren Preis — und der Preis ist nicht nur finanziell, sondern auch rechtlich messbar.
Alternativen gibt es: Sofortüberweisung, Giropay, Trustly und Paysafecard bieten ähnliche Vorteile (direkte Bankanbindung, keine E-Wallet-Verwaltung) und sind bei GGL-lizenzierten Anbietern verfügbar. Wer legal spielen will, wählt eine dieser Methoden und bleibt auf der Whitelist. Die Instant-Transfer-Methoden sind schneller als Lastschrift (Guthaben binnen Minuten statt 1–3 Tage), sicherer für den Betreiber (kein Rücklastschriftrisiko) und datenschutzfreundlicher (Giropay und Trustly sehen nur Zahlungsdaten, keinen Kontostand).
Die Marktlage ist klar: Lastschrift = internationale Casinos ohne deutsche Lizenz. Wer diese Entscheidung trifft, sollte wissen, worauf er sich einlässt. Das ist keine moralische Bewertung, sondern eine faktische Feststellung. Internationale Casinos sind nicht per se unseriös — Malta-lizenzierte Anbieter mit MGA-Aufsicht haben durchaus Qualitätsstandards. Aber sie operieren außerhalb des deutschen Rechtsrahmens, und das hat Konsequenzen.
Die Frage ist nicht, ob Lastschrift im Casino funktioniert — sie funktioniert, bei 22 nachgewiesenen Anbietern. Die Frage ist, ob die rechtliche Grauzone den Komfortvorteil wert ist. Für manche Spieler ja, für andere nein. Wer Wert auf Rechtsschutz, OASIS-Zugang und regulatorische Transparenz legt, wählt ein GGL-Casino und eine der vier genannten Alternativen. Wer höhere Limits, schnellere Spins und keine 5-Sekunden-Regel will, wählt ein internationales Casino mit Lastschrift — und trägt die Konsequenzen.
Die einzige ehrliche Empfehlung: Informiere dich, bevor du einzahlst. Dieser Artikel hat die Fakten geliefert. Die Entscheidung liegt bei dir.
Einzahlungsmethoden Online Casino Deutschland 2026 — Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»