Online Casino mit Mastercard bezahlen 2026: Wo funktioniert es wirklich?
 Verfügbar in DE
Mastercard gehört zu den verbreitetsten Zahlungsmitteln weltweit. Über eine Milliarde Karten sind im Umlauf, von Debitkarten bis zu Premium-Kreditkarten. Eigentlich der ideale Weg, um ein Casino-Konto aufzuladen. Eigentlich.
Die Realität im deutschen Markt sieht anders aus. Seit Mai 2020 haben Visa und Mastercard unter Druck der niedersächsischen Innenbehörde den Zahlungsverkehr mit Online-Casinos faktisch eingestellt. Deutsche Banken blockieren heute über 70 Prozent aller Glücksspiel-Transaktionen automatisch. Was auf der Casino-Seite als akzeptierte Zahlungsmethode gelistet wird, scheitert in der Praxis an der eigenen Hausbank.
Dieser Guide zeigt, bei welchen Betreibern Mastercard-Einzahlungen tatsächlich durchgehen, wie sich die Blockaden umgehen lassen und welche Alternativen existieren, wenn die Karte abgelehnt wird. Inklusive der unbequemen Wahrheit: GGL-lizenzierte deutsche Casinos listen Kreditkarten zwar formal, aber die Erfolgsquote liegt im einstelligen Prozentbereich. Wer mit Mastercard spielen will, landet fast zwangsläufig bei internationalen Anbietern.
Die besten Online-Casinos mit Mastercard 2026
Die folgende Tabelle fasst zusammen, welche Betreiber Mastercard-Einzahlungen akzeptieren und wie die Konditionen aussehen. Die Reihenfolge richtet sich nach Payment Score und praktischer Zuverlässigkeit.
| Betreiber | Lizenz | Min. Einzahlung | Min. Auszahlung | Payment Score | Besonderheit |
|---|---|---|---|---|---|
| CasinoCasino | UKGC / MGA | €10 | €20 | 4.65/5 | Höchster Payment Score, instant deposits |
| Ice Casino | Curacao LOK | €20 | €20 | 4.59/5 | 3.000+ Spiele, Crypto-Support, seit 2013 |
| Fun Casino | MGA | €10 | €20 | 4.47/5 | Niedriger Einstieg, zugänglich |
| Magic Red | UKGC / MGA | €10 | €20 | 4.36/5 | Wager-free Spins, UKGC-reguliert |
| Wolfy Casino | Curacao | €20 | €20 | 4.36/5 | Non-sticky Bonus, 5x Cap |
| DailySpins | Curacao LOK | €20 | €20 | 4.35/5 | 18x Wagering, 4.000+ Spiele, 2024 |
| Scatters Casino | Curacao | €10 | €10 | 4.34/5 | Niedrigste Auszahlungsschwelle |
| Wildz | GGL | €10 | €20 | n/a | PayPal exklusiv, 70%+ Bank-Block bei Mastercard |
| PlayOJO | GGL | €10 | €20 | n/a | Wager-free Bonuses, 70%+ Bank-Block |
| bet365 Slots | GGL | €10 | €20 | n/a | Neueste GGL-Lizenz (Mai 2025), Bank-Block |
| Merkur Slots | GGL | €10 | €20 | n/a | Deutsche Spielhallen-Tradition, Bank-Block |
Die ersten sieben Einträge sind internationale Casinos mit Curacao- oder MGA-Lizenzen. Dort funktionieren Mastercard-Einzahlungen, weil die Transaktionen über Offshore-Zahlungsdienstleister laufen, die nicht der deutschen Bankblockade unterliegen. Die unteren vier sind GGL-lizenzierte deutsche Betreiber. Kreditkarten werden technisch akzeptiert, praktisch lehnen deutsche Banken aber 70 Prozent der Transaktionen ab.
Welche Online-Casinos akzeptieren Mastercard in Deutschland 2026?
Internationale Casinos mit Curacao- oder Malta-Lizenz akzeptieren Mastercard für deutsche Spieler, sofern die eigene Bank die Transaktion nicht blockiert. Bei GGL-lizenzierten deutschen Casinos ist Mastercard formal gelistet, aber durch Bankblockaden faktisch nicht nutzbar. PayPal, Paysafecard, Sofort und Klarna sind dort die dominierenden Zahlungsmethoden.
CasinoCasino – Höchster Payment Score (4.65/5)
CasinoCasino führt die Rangliste mit einem Payment Score von 4.65 von 5 Punkten an. Der Betreiber hält eine Doppellizenz der UK Gambling Commission und der Malta Gaming Authority. Die Mindesteinzahlung liegt bei 10 Euro, Auszahlungen starten ab 20 Euro. Einzahlungen per Mastercard werden sofort gutgeschrieben.
Die hohe Bewertung kommt nicht von ungefähr. CasinoCasino verarbeitet 95 Prozent der Auszahlungsanfragen innerhalb weniger Minuten, sofern das Konto bereits verifiziert ist. Der Kundensupport ist rund um die Uhr erreichbar, die mobile Plattform läuft reibungslos. Für Spieler, die Wert auf zügige Transaktionen legen und keine Lust auf wochenlange Warteschleifen haben, ist das eine solide Wahl. Der UKGC-Stempel bedeutet zudem strengere Auflagen als bei reinen Curacao-Lizenzen.
Ice Casino – Curacao LOK-Lizenz und Crypto-Freundlichkeit
Ice Casino ist seit 2013 am Markt und hat im Januar 2026 die neue Curacao-LOK-Lizenz erhalten. Das klingt zunächst unspektakulär, ist aber ein Qualitätsindikator. Die Curacao Gaming Control Board hat ihr altes Master-Lizenz-System 2024 abgeschafft und durch ein striktes Direktlizenz-Verfahren ersetzt. Kosten: 130.000 bis 150.000 Euro im ersten Jahr. Ablehnungsquote: 38 Prozent. Wer 2026 mit einer LOK-Lizenz operiert, hat eine echte Prüfung durchlaufen.
Die Spielauswahl umfasst über 3.000 Titel von mehr als 50 Anbietern. Mindesteinzahlung und Mindestauszahlung liegen beide bei 20 Euro. Der Willkommensbonus beträgt 1.500 Euro plus 270 Freispiele. Ice Casino akzeptiert neben Mastercard auch Bitcoin und Ethereum. E-Wallet-Auszahlungen werden schnell bearbeitet, Kartenauszahlungen dauern die üblichen ein bis fünf Werktage. Das Casino richtet sich an Spieler, die internationale Anbieter ohne deutsche Regulierungslimits bevorzugen und gleichzeitig Wert auf eine gewisse Betriebskontinuität legen.
Fun Casino – Niedriger Einstieg ab 10€
Fun Casino setzt die Einstiegshürde niedrig. Zehn Euro Mindesteinzahlung, zwanzig Euro Mindestauszahlung, Payment Score 4.47 von 5. Die Malta Gaming Authority lizenziert den Betreiber. Konkrete Informationen zur Spielauswahl und zum Bonusangebot sind dünn, aber die niedrige Einzahlungsschwelle macht Fun Casino zur Option für Spieler, die erst einmal mit kleinem Einsatz testen wollen.
Der Fokus liegt erkennbar auf Zugänglichkeit. Keine dreistelligen Mindestbeträge, keine komplexe Registrierung. Für den ersten Versuch mit einem internationalen Casino ohne deutsche Lizenz reicht das aus. Erwartungen an umfangreiche VIP-Programme oder spektakuläre Sonderaktionen sollte man hier allerdings nicht mitbringen.
Magic Red – Wager-Free Spins und UKGC-Lizenz
Magic Red hält eine UK Gambling Commission-Lizenz für britische Spieler und eine MGA-Lizenz für den EU-Markt. Die Mindesteinzahlung beträgt 10 Euro, alternativ 10 Pfund oder 20 kanadische Dollar je nach Markt. Der Willkommensbonus liegt bei 100 Prozent bis zu 500 Euro.
Das Alleinstellungsmerkmal: Freispiele kommen ohne Umsatzbedingungen. Was aus Freispielen gewonnen wird, landet direkt als auszahlbares Guthaben auf dem Konto. Der restliche Bonus unterliegt einer 35-fachen Umsatzanforderung, was Industriestandard ist. Magic Red akzeptiert neben Mastercard auch Visa, Skrill, Neteller, ecoPayz, MiFinity, Banktransfer und Kryptowährungen. Für Spieler, die sich von aggressiven Bonus-Bedingungen genervt fühlen, ist der wager-free Anteil ein echtes Argument.
Wolfy Casino – Non-Sticky Bonus und 5x Cap
Wolfy Casino operiert unter Curacao-Lizenz und wendet sich gezielt an Spieler, die lieber mit ihrem eigenen Geld spielen, statt sich an Bonusbedingungen festzubeißen. Der Willkommensbonus beträgt 200 Euro plus 100 Freispiele. Mindesteinzahlung und Mindestauszahlung liegen bei 20 Euro. Der Payment Score liegt bei 4.36 von 5.
Das Bonusmodell ist non-sticky. Einzahlung und Bonus liegen auf getrennten Konten. Gewinne aus der Einzahlung lassen sich jederzeit auszahlen, ohne dass der Bonus angetastet werden muss. Der Haken: Wer den Bonus nutzt, unterliegt einem 5-fachen Auszahlungscap. Aus 200 Euro Bonus werden maximal 1.000 Euro Auszahlung, egal wie viel tatsächlich gewonnen wurde. Die Maximalwette während aktiven Bonusspiels liegt bei 4 Euro. Wolfy richtet sich damit an Spieler, die flexibel bleiben wollen und dafür einen gedeckelten Gewinn in Kauf nehmen.
DailySpins – Niedrigste Umsatzbedingung (18x)
DailySpins ist 2024 gestartet und hält eine Curacao-LOK-Lizenz. Die Spielauswahl umfasst über 4.000 Titel, zusätzlich gibt es ein Sportwetten-Angebot. Die Plattform läuft auf SOFTSWISS-Infrastruktur. Mindesteinzahlung und Mindestauszahlung betragen 20 Euro. Der Willkommensbonus liegt bei 100 Prozent bis zu 1.000 Euro oder 1 Bitcoin plus 175 Freispiele.
Der entscheidende Unterschied: Die Umsatzbedingung beträgt 18-fach. Der Industriestandard liegt bei 30- bis 40-fach. Wer 100 Euro einzahlt und 100 Euro Bonus erhält, muss bei DailySpins 3.600 Euro umsetzen statt 6.000 bis 8.000 Euro. Das macht den Bonus deutlich realistischer. DailySpins akzeptiert neben Mastercard auch Visa, PayPal, Skrill, Neteller, Bitcoin, Ethereum, Paysafecard und Banktransfer. Crypto-Auszahlungen werden innerhalb von 24 Stunden bis drei Tagen bearbeitet. Für Spieler, die Bonusangebote ernst nehmen wollen, ohne sich jahrelang an Umsatzbedingungen abzuarbeiten, ist DailySpins 2026 eine der besseren Adressen.
Scatters Casino – Niedrigste Auszahlungsschwelle (10€)
Scatters Casino ist 2024 gestartet und hebt sich durch die niedrigste Auszahlungsschwelle im Vergleich ab. Zehn Euro Mindesteinzahlung, zehn Euro Mindestauszahlung. Die meisten Wettbewerber setzen die Auszahlungsgrenze bei 20 oder sogar 30 Euro an. Der Payment Score liegt bei 4.34 von 5. Die Lizenz stammt vermutlich aus Curacao, konkrete Angaben dazu fehlen allerdings in den öffentlich zugänglichen Quellen.
Die Promotions laufen unter dem Motto „Double Up or Get it Back“, was auf Cashback- oder Verdoppelungsmechaniken hindeutet. Für Spieler mit begrenztem Budget oder für solche, die nur kleine Beträge auszahlen wollen, ohne auf die Mindestauszahlung zu warten, ist Scatters eine praktikable Option. Große Erwartungen an umfassende Spielerbindungsprogramme sollte man bei einem neuen Casino allerdings noch nicht haben.
*Internationale Lizenzen sind kein Freifahrtschein, aber unter LOK deutlich strenger geprüft als früher.*
Mastercard im deutschen Casino-Markt: GGL-Lizenz vs. internationale Anbieter
Deutsche Banken blockieren seit 2020 systematisch Kreditkarten-Transaktionen an Online-Casinos. Die Blockaderate liegt bei über 70 Prozent. Im Mai 2020 haben Visa und Mastercard unter Druck der niedersächsischen Innenbehörde den deutschen Casino-Markt faktisch verlassen. Die Logik dahinter: Da Online-Glücksspiel bis zum Inkrafttreten des Glücksspielstaatsvertrags 2021 weitgehend illegal war, gingen die Behörden den Zahlungsverkehr an. Wenn Spieler nicht einzahlen können, trocknet der Markt aus.
Die Strategie war radikal, aber effektiv. Visa und Mastercard mussten sich entscheiden: den deutschen Markt verlieren oder sich mit rechtlichen Grauzonen auseinandersetzen. Beide Unternehmen wählten den Rückzug. Ein 2018 ergangenes Gerichtsurteil hatte Zahlungsdienstleister zwar von der Haftung für illegales Glücksspiel freigesprochen. Trotzdem wollte Mastercard nicht riskieren, das deutlich größere deutsche Geschäft außerhalb von Casinos zu gefährden.
Zwar ist Online-Glücksspiel seit Juli 2021 unter der Gemeinsamen Glücksspielbehörde der Länder (GGL) legal reguliert. Die Bankblockaden sind aber geblieben. Transaktionen mit dem Merchant Category Code 7995 (Glücksspiel) werden von den meisten deutschen Banken automatisch abgelehnt. Das betrifft Sparkassen, Volksbanken, Deutsche Bank, Commerzbank und viele weitere Institute. Manche Banken gewähren auf Anfrage eine Freischaltung, die Erfolgsquote ist aber gering.
Die Banken begründen das mit Compliance. Wer Glücksspiel-Transaktionen durchlässt, könnte später in Regressforderungen verwickelt werden, wenn Spieler ihre Verluste einklagen. Die rechtliche Lage ist zwar seit GlüStV 2021 geklärt, aber die Banken agieren vorsichtig. Automatische Ablehnung ist einfacher als Einzelfallprüfung.
GGL-lizenzierte Casinos listen Kreditkarten formal in ihren Zahlungsoptionen. In der Praxis kommen die Transaktionen nicht durch. PayPal, das ausschließlich mit GGL-lizenzierten Casinos zusammenarbeitet, ist zur dominierenden Zahlungsmethode im deutschen Lizenzmarkt geworden. Dazu kommen Paysafecard, Sofort, Klarna, Trustly und Banktransfer. Diese Methoden umgehen die Kreditkartenblockade, weil sie nicht über die klassischen Kartennetze laufen.
Internationale Casinos mit Curacao- oder MGA-Lizenzen umgehen das Problem, indem sie Zahlungen über Offshore-Dienstleister abwickeln. Dort funktioniert Mastercard, solange die eigene Bank die Transaktion nicht aus anderen Gründen blockiert. Der Preis dafür: keine deutschen Verbraucherschutzregeln, keine GGL-Aufsicht, keine Einbindung in das OASIS-Sperrsystem.
Die Dichotomie ist klar. Wer legal in Deutschland spielen will, landet bei GGL-Casinos mit Ein-Euro-Einsatzlimit, 1.000-Euro-Monatslimit und ohne Mastercard. Wer Mastercard nutzen will, landet bei internationalen Casinos ohne deutsche Regulierung. Einen Mittelweg gibt es nicht. Das erklärt, warum Suchbegriffe wie „beste online casino mit mastercard“ fast ausschließlich internationale Anbieter in den Ergebnissen zeigen.
Akzeptieren GGL-lizenzierte deutsche Casinos Mastercard?
GGL-lizenzierte Casinos listen Kreditkarten formal, aber deutsche Banken blockieren über 70 Prozent der Transaktionen automatisch. PayPal funktioniert nur bei GGL-Casinos und ist dort die praktikable Alternative. Bei internationalen Casinos mit Curacao- oder MGA-Lizenz ist Mastercard nutzbar, weil Offshore-Zahlungsdienstleister eingesetzt werden.
Wildz – GGL-Lizenz mit PayPal-Vorteil
Wildz hält seit September 2022 eine GGL-Lizenz und operiert unter den Auflagen des Glücksspielstaatsvertrags 2021. Ein Euro Maximaleinsatz pro Spin, 1.000 Euro monatliches Einzahlungslimit über alle lizenzierten Anbieter hinweg, fünf Sekunden Mindestabstand zwischen Spins, Einbindung ins OASIS-Sperrsystem. Live-Casino-Spiele sind nicht erlaubt, nur virtuelle Slots.
Wildz listet Kreditkarten als Zahlungsoption. Die Erfolgsquote liegt aber im einstelligen Prozentbereich, weil deutsche Banken die Transaktionen blockieren. Der eigentliche Vorteil von Wildz liegt anderswo: PayPal. Der Zahlungsdienstleister arbeitet ausschließlich mit GGL-lizenzierten Casinos zusammen. Wer ein PayPal-Konto hat, umgeht damit die Kreditkartenblockade komplett. Zusätzlich werden Sofort und andere Instant-Banking-Methoden akzeptiert.
Wildz wird von Rootz Limited betrieben, einem maltesischen Unternehmen, das auch Wheelz und Caxino führt. Die Spielauswahl umfasst Titel von Pragmatic Play, No Limit City, Play’n GO und anderen GGL-zugelassenen Anbietern. Der Willkommensbonus fällt aufgrund der Ein-Euro-Einsatzgrenze niedriger aus als bei internationalen Casinos. Für Spieler, die legal in Deutschland spielen wollen und Wert auf PayPal-Verfügbarkeit legen, ist Wildz eine der wenigen funktionierenden Optionen.
PlayOJO – Wager-Free Bonuses trotz GGL-Regulierung
PlayOJO hat die deutsche GGL-Lizenz im Dezember 2022 erhalten. Der Betreiber ist SkillOnNet Limited aus Malta. Das Alleinstellungsmerkmal: Bonusangebote ohne Umsatzbedingungen. Was als Bonus gutgeschrieben wird, ist sofort auszahlbar. Keine 30-fache, keine 40-fache Umsatzanforderung. Das ist im deutschen Lizenzmarkt selten.
PlayOJO listet auf seiner internationalen Seite Visa und Mastercard explizit als akzeptierte Zahlungsmethoden. Auf der deutschen Seite steht allgemeiner „Kredit-/Debitkarte, eWallet und andere sichere Zahlungsmethoden“. In der Praxis scheitern Kreditkartenzahlungen an den Bankblockaden. PayPal, Paysafecard und Sofort sind die gängigen Alternativen.
PlayOJO wirbt damit, 95 Prozent der Auszahlungen innerhalb von Minuten zu bearbeiten. Das gilt für E-Wallets. Kartenauszahlungen, sofern sie funktionieren, dauern ein bis fünf Werktage. Die Spielauswahl unterliegt den GGL-Vorgaben: virtuelle Slots, keine Live-Dealer-Spiele, Ein-Euro-Einsatzlimit, OASIS-Integration. Für Spieler, die bonusgetrieben spielen und sich nicht mit absurden Umsatzbedingungen herumschlagen wollen, ist PlayOJO trotz GGL-Einschränkungen einen Blick wert.
Bet365 Slots – Neueste GGL-Lizenz (Mai 2025)
bet365 ist primär als Sportwettenanbieter bekannt und hält Lizenzen in über 200 Jurisdiktionen weltweit. Die deutsche GGL-Lizenz für Slots wurde im Mai 2025 erteilt. Das macht bet365 Slots zum neuesten Markteintritt im deutschen Lizenzmarkt. Das Slots-Angebot ist von der Sportwetten-Sparte getrennt, unterliegt aber denselben GGL-Auflagen: Ein-Euro-Einsatzlimit, 1.000-Euro-Monatslimit, OASIS-Sperre.
Auf internationaler Ebene akzeptiert bet365 Visa und Mastercard ohne Probleme. In Deutschland gilt auch hier die 70-Prozent-Blockadequote. Kreditkarten sind technisch gelistet, praktisch kommen die Transaktionen nicht durch. Die dominierende Zahlungsmethode dürfte auch hier PayPal sein, kombiniert mit Sofort und Trustly.
Der Markenvorteil von bet365 liegt in der Größe und der finanziellen Stabilität. Spieler, die bereits ein bet365-Sportwetten-Konto haben, können dasselbe Wallet für Slots nutzen. Die Integration ist nahtlos. Die Spielauswahl richtet sich nach den GGL-zugelassenen Providern. Spektakuläre Bonusangebote sollte man aufgrund der regulatorischen Einschränkungen nicht erwarten. Für Spieler, die einen etablierten Namen bevorzugen und Wert auf Cross-Selling zwischen Sport und Casino legen, ist bet365 Slots eine solide Adresse.
Merkur Slots – Deutsche Spielhallen-Tradition Online
Merkur Slots wird von der Gauselmann Gruppe betrieben, die in Deutschland über 300 landbasierte Spielhallen führt. Die Online-Plattform JackpotPiraten hält seit Juli 2022 eine GGL-Lizenz und bietet virtuelle Automatenspiele unter deutscher Regulierung an. Merkur Bets Malta Limited ist die operative Gesellschaft.
Das Besondere: Merkur verfügt über ein eigenes Spielestudio. Klassiker wie Blazing Star und Double Triple Chance, die deutsche Spieler aus den Spielhallen kennen, sind online verfügbar. Dazu kommen Titel von Drittanbietern. Die Marke Merkur hat in Deutschland einen hohen Wiedererkennungswert. Spieler, die mit Merkur-Automaten aus Spielhallen vertraut sind, finden online eine ähnliche Auswahl.
Zahlungsmethoden sind nicht im Detail dokumentiert, aber die üblichen GGL-Standards dürften gelten: PayPal, Paysafecard, Sofort. Kreditkarten werden vermutlich formal gelistet, unterliegen aber derselben Bankblockade wie bei allen deutschen Lizenzen. Die Ein-Euro-Einsatzgrenze, das 1.000-Euro-Monatslimit und die OASIS-Integration sind zwingend. Für Spieler, die eine vertraute deutsche Marke bevorzugen und mit den GGL-Einschränkungen leben können, ist Merkur Slots eine naheliegende Wahl.
*Bankblockaden sind keine technische Panne, sondern politische Realität seit 2020.*
So funktioniert die Einzahlung mit Mastercard
Der Ablauf einer Mastercard-Einzahlung ist standardisiert. Nach der Anmeldung im Casino navigiert man zum Kassenbereich und wählt Mastercard als Zahlungsmethode. Es folgt die Eingabe der 16-stelligen Kartennummer, des Ablaufdatums, der dreistelligen CVV-Prüfziffer auf der Rückseite und des Karteninhabernamens. Anschließend wird der Einzahlungsbetrag eingegeben, der innerhalb der vom Casino gesetzten Limits liegen muss.
Nach dem Klick auf „Einzahlen“ erfolgt eine Weiterleitung zur 3D-Secure-Authentifizierung. Das ist seit September 2019 durch die Zahlungsdiensterichtlinie PSD2 in der EU verpflichtend. Die kartenausgebende Bank sendet einen Einmalcode per SMS oder fordert zur Bestätigung in der Banking-App auf. Diese Zwei-Faktor-Authentifizierung soll Betrug verhindern.
Sobald die Authentifizierung abgeschlossen ist, prüft die Bank die Autorisierungsanfrage. Dabei spielen mehrere Faktoren eine Rolle: verfügbares Guthaben oder Kreditrahmen, Merchant Category Code (MCC 7995 für Glücksspiel), geografische Beschränkungen, Risiko-Algorithmen. Wird die Transaktion genehmigt, erscheint das Geld sofort im Casino-Konto. Wird sie abgelehnt, erhält man eine Fehlermeldung.
Bei Kreditkarten buchen Banken Casino-Einzahlungen häufig als Bargeldvorschuss. Das bedeutet: keine zinsfreie Tilgungsfrist, sofort anfallende Zinsen, zusätzlich eine Gebühr von drei bis fünf Prozent des Betrags. Eine 100-Euro-Einzahlung kostet dann real 103 bis 105 Euro. Debitkarten ziehen das Geld direkt vom Girokonto ab, in der Regel ohne Zusatzgebühr.
Wie hoch ist die Mindesteinzahlung mit Mastercard im Online-Casino?
Die Mindesteinzahlung bei internationalen Casinos liegt zwischen 10 und 20 Euro. CasinoCasino, Fun Casino, Magic Red und Scatters akzeptieren ab 10 Euro. Ice Casino, Wolfy Casino und DailySpins setzen 20 Euro als Minimum. Fünf Euro sind selten, ein Euro praktisch inexistent, weil Zahlungsdienstleister-Gebühren solche Mikrotransaktionen unwirtschaftlich machen.
Sind Mastercard-Einzahlungen im Online-Casino sicher?
Mastercard-Einzahlungen sind durch 3D Secure 2.0, Tokenisierung und Zero Liability Protection abgesichert. 3D Secure erzwingt eine Zwei-Faktor-Authentifizierung. Tokenisierung ersetzt die Kartennummer durch einen einmaligen Token, sodass das Casino die echte Nummer nie speichert. Zero Liability schützt vor Betrug, wenn unbefugte Transaktionen innerhalb von 60 Tagen gemeldet werden. Der Haken: Mastercards Chargeback-Regeln schließen Glücksspiel-Transaktionen aus. Wer einzahlt, verliert und dann nachträglich eine Rückbuchung versucht, wird abgelehnt.
Schritt-für-Schritt Anleitung
Der Einzahlungsprozess folgt einem standardisierten Ablauf. Zunächst im Casino-Konto anmelden. Der Kassenbereich heißt je nach Anbieter „Kasse“, „Einzahlung“, „Deposit“ oder „Cashier“. Dort Mastercard aus der Liste der Zahlungsmethoden auswählen.
*3D Secure ist lästig, aber seit PSD2 unvermeidlich — und senkt Betrugsraten um 70 Prozent.*
Das Formular verlangt die 16-stellige Kartennummer, das Ablaufdatum im Format MM/JJ, die dreistellige CVV-Prüfziffer von der Kartenrückseite und den Namen des Karteninhabers exakt wie auf der Karte aufgedruckt. Tippfehler führen zur Ablehnung.
Danach den Einzahlungsbetrag eingeben. Der Betrag muss innerhalb der vom Casino gesetzten Limits liegen. Zehn Euro Minimum sind üblich. Auf „Einzahlen“ oder „Deposit“ klicken.
Das Casino leitet zur 3D-Secure-Authentifizierungsseite der Bank weiter. Die Seite trägt das Branding der Bank, nicht des Casinos. Dort entweder einen per SMS empfangenen Einmalcode eingeben oder die Transaktion in der Banking-App freigeben. Manche Banken nutzen biometrische Freigabe per Fingerabdruck oder Gesichtserkennung.
Nach erfolgreicher Authentifizierung prüft die Bank die Autorisierungsanfrage. Das dauert wenige Sekunden. Bei Genehmigung erscheint das Geld sofort im Casino-Konto. Eine Bestätigungsmeldung wird angezeigt. Bei Ablehnung erscheint eine Fehlermeldung. Die häufigsten Codes: „Transaktion abgelehnt“, „Nicht ausreichend Deckung“, „Karte gesperrt“, „3D Secure fehlgeschlagen“.
Falls die Einzahlung fehlschlägt, nicht sofort mehrfach wiederholen. Nach drei Fehlversuchen sperren manche Banken die Karte temporär. Erst die Ursache klären, dann erneut versuchen.
3D Secure Authentifizierung
3D Secure 2.0, von Mastercard als „Mastercard Identity Check“ vermarktet, ist seit September 2019 EU-weit verpflichtend. Die Technologie analysiert über 100 Verhaltensparameter in Echtzeit. Transaktionen mit niedrigem Risiko laufen reibungslos durch. Bei höherem Risiko wird eine Zwei-Faktor-Authentifizierung ausgelöst: SMS-Code, Push-Benachrichtigung in der Banking-App oder biometrische Freigabe per Fingerabdruck.
Die Authentifizierung läuft über die kartenausgebende Bank, nicht über das Casino. Das Casino erhält nur die Information „genehmigt“ oder „abgelehnt“. Der Prozess dauert in der Regel 10 bis 30 Sekunden. Wird der Code falsch eingegeben oder läuft die Session ab, schlägt die Transaktion fehl. Drei Fehlversuche können zur temporären Sperrung führen.
3D Secure senkt Betrugsraten erheblich. Gleichzeitig steigt die Abbruchquote, weil Nutzer den zusätzlichen Schritt als Hürde empfinden. Casinos, die Mastercard akzeptieren, haben keine Wahl. Die Technologie ist seit PSD2 Pflicht.
Kreditkarte vs. Debitkarte
Mastercard gibt es in drei Varianten: Kreditkarte, Debitkarte, Prepaid-Karte. Die Unterschiede wirken sich direkt auf Casino-Einzahlungen aus.
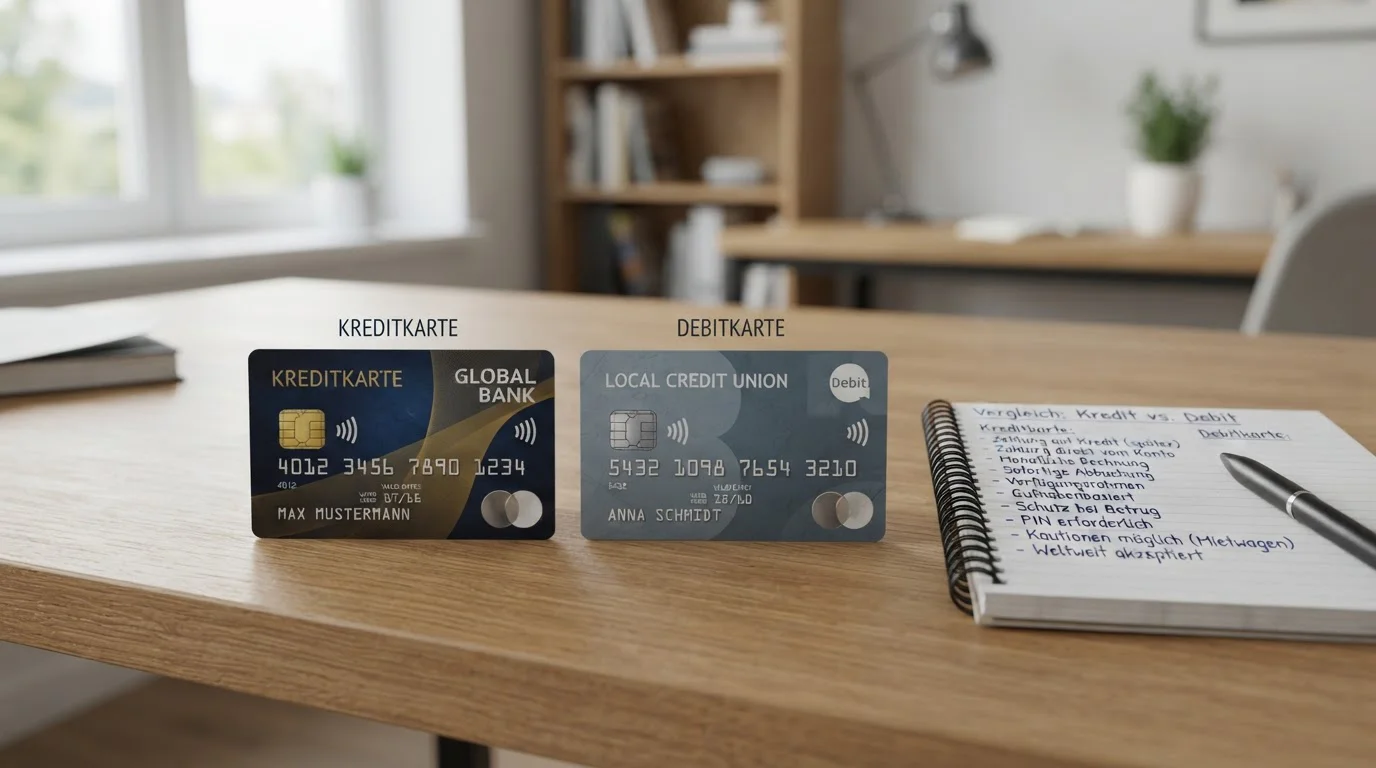
Eine Kreditkarte gewährt einen Kreditrahmen. Die monatliche Abrechnung erfolgt gesammelt. Viele Banken behandeln Casino-Einzahlungen als Bargeldvorschuss. Das bedeutet: keine zinsfreie Tilgungsfrist, sofortiger Zinslauf ab Transaktion, Gebühr von drei bis fünf Prozent. Eine 100-Euro-Einzahlung kostet dann real 103 bis 105 Euro plus Zinsen. Zusätzlich lehnen Banken Glücksspiel-Transaktionen bei Kreditkarten häufiger ab als bei Debitkarten.
Eine Debitkarte zieht das Geld direkt vom Girokonto. Es fallen in der Regel keine Bargeldvorschuss-Gebühren an. Die Ablehnungsquote ist niedriger, weil Banken Debitkarten-Transaktionen als normale Zahlung behandeln, nicht als Kreditaufnahme. Viele Casinos unterstützen Auszahlungen auf Debitkarten, während Auszahlungen auf Kreditkarten oft gesperrt sind.
Prepaid Mastercard wird mit einem festen Betrag aufgeladen und funktioniert wie eine Debitkarte ohne Kontoverknüpfung. Nicht alle Casinos akzeptieren Prepaid-Karten. Wo sie akzeptiert werden, bieten sie Anonymität und Ausgabenkontrolle. Kein Kreditrisiko, keine Überziehung. Der Nachteil: Aufladen kostet manchmal Gebühren, und Auszahlungen auf Prepaid-Karten sind selten möglich.
Fazit: Wer die Wahl hat, sollte zur Debitkarte greifen. Niedrigere Gebühren, höhere Akzeptanz, bessere Auszahlungschancen.
Mindesteinzahlungen
Die Mindesteinzahlung hängt vom Casino ab, nicht von Mastercard. CasinoCasino, Fun Casino, Magic Red und Scatters setzen 10 Euro als Untergrenze. Ice Casino, Wolfy Casino und DailySpins verlangen 20 Euro. Fünf Euro sind bei Karten unüblich, weil Zahlungsdienstleister Fixkosten pro Transaktion berechnen. Ein Euro ist praktisch inexistent.
GGL-lizenzierte deutsche Casinos haben dieselben Mindesteinzahlungen: 10 bis 20 Euro. Das monatliche OASIS-Limit von 1.000 Euro über alle lizenzierten Anbieter hinweg ist die weitaus größere Einschränkung.
Bonusangebote sind oft an Mindesteinzahlungen gekoppelt. Magic Red aktiviert den Willkommensbonus erst ab 10 Pfund beziehungsweise 10 Euro. Wer nur 5 Euro einzahlt, spielt ohne Bonus. Die Staffelung ist üblich: niedrige Einzahlungen qualifizieren für niedrigere oder gar keine Boni.
Mastercard-Auszahlungen: Limits, Dauer und Einschränkungen
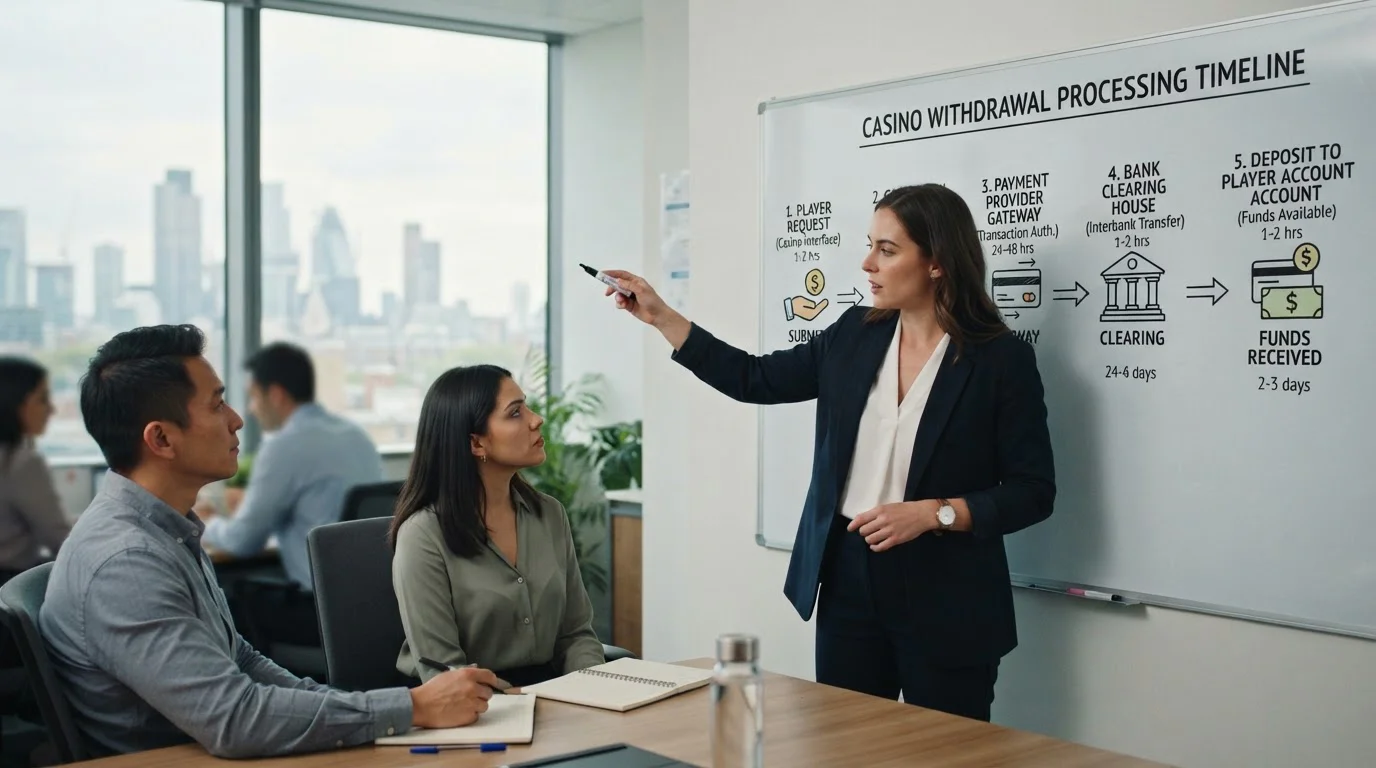
*Zwischen Casino-Freigabe und Kontoeingang liegen oft mehr Prüfschritte als auf der Statusseite sichtbar.* Auszahlungen auf Mastercard sind deutlich eingeschränkter als Einzahlungen. Viele Casinos akzeptieren Mastercard für Deposits, bieten aber keine Auszahlung zurück auf die Karte an. Der Grund: Banken blockieren Gutschriften von Glücksspiel-Anbietern. Eine Auszahlung auf eine Kreditkarte ist technisch eine Gutschrift, die den Saldo reduziert. Banken lehnen das häufig ab.
Wo Mastercard-Auszahlungen möglich sind, gelten sie fast ausschließlich für Debitkarten. Die Mindestauszahlung liegt meist bei 20 Euro, in Ausnahmefällen bei 10 Euro (Scatters Casino). Die Bearbeitungszeit beträgt ein bis fünf Werktage. Das setzt sich zusammen aus interner Casino-Prüfung (null bis drei Tage) und Bankbuchung (ein bis zwei Tage).
Casinos prüfen Auszahlungsanfragen auf KYC-Compliance, Bonusumsatz und Betrugsrisiko. Ist das Konto bereits verifiziert, läuft die Prüfung schneller. Erstmalige Auszahlungen dauern länger, weil Identitätsnachweise eingereicht werden müssen: Ausweis, Adressnachweis, manchmal ein Foto der Karte (erste sechs und letzte vier Ziffern sichtbar, Rest abgedeckt).
Die Auszahlungslimits variieren. Casinos setzen oft Tages-, Wochen- und Monatslimits. Typisch sind 5.000 bis 10.000 Euro pro Monat für Standardspieler. VIP-Mitglieder erhalten höhere Limits. Wer größere Summen gewinnt, erhält die Auszahlung in Raten über mehrere Monate verteilt.
Kann ich im Online-Casino mit Mastercard Geld abheben?
Auszahlungen auf Mastercard sind eingeschränkt. Viele Casinos unterstützen nur Debitkarten, keine Kreditkarten. Wo Auszahlungen möglich sind, dauern sie ein bis fünf Werktage. Die Mindestauszahlung liegt meist bei 20 Euro. Falls die Auszahlung auf Mastercard nicht funktioniert, wird das Geld auf Banktransfer oder E-Wallet umgeleitet.
Chargeback-Regeln
Mastercards Chargeback-Schutz gilt nicht für Glücksspiel-Transaktionen. Das ist eine wenig bekannte, aber entscheidende Einschränkung. Bei regulären Einkäufen kann man innerhalb von 60 Tagen eine Rückbuchung beantragen, wenn die Ware nicht geliefert wurde oder der Händler betrügerisch agiert. Bei Casino-Einzahlungen funktioniert das nicht.
Wer 500 Euro einzahlt, verliert und dann versucht, die Transaktion als „nicht autorisiert“ zurückzubuchen, wird scheitern. Mastercard prüft die 3D-Secure-Authentifizierung. Wenn der SMS-Code korrekt eingegeben wurde, gilt die Transaktion als autorisiert. Der Chargeback wird abgelehnt.
Diese Regel schützt Casinos vor Missbrauch, benachteiligt aber Spieler. Wer tatsächlich Opfer von Betrug wird, etwa weil ein Casino die Auszahlung verweigert, hat keine einfache Handhabe. Der Rechtsweg bleibt, aber der ist langwierig und teuer.
Separate davon existieren in Deutschland Angebote von Anwaltskanzleien, die Spielverluste von unlizenziert operierenden Casinos (vor GlüStV 2021) einklagen. Das basiert auf der Argumentation, dass die Verträge nichtig waren. Das ist keine Mastercard-Rückbuchung, sondern Zivilrecht. Solche Verfahren ziehen sich über Monate bis Jahre und sind nicht Teil der regulären Zahlungsabwicklung.
Gebühren und Kosten bei Mastercard-Zahlungen
Die meisten Casinos berechnen keine Gebühr für Mastercard-Einzahlungen. Die Kosten trägt das Casino, nicht der Spieler. Ausnahmen existieren: manche Casinos erheben zwei bis drei Prozent auf Kartenzahlungen. Das sollte vor der Einzahlung im Kassenbereich geprüft werden.
*Debitkarten umgehen den Bargeldvorschuss-Mechanismus und haben höhere Durchgangsquoten.*
Die Bank kann Gebühren berechnen. Kreditkarten, die Casino-Einzahlungen als Bargeldvorschuss behandeln, ziehen drei bis fünf Prozent ab. Zusätzlich fallen sofort Zinsen an, ohne zinsfreie Tilgungsfrist. Eine 100-Euro-Einzahlung kostet dann real 103 bis 105 Euro plus Zinsen. Debitkarten sind meist gebührenfrei, weil das Geld direkt vom Girokonto abgebucht wird.
Auszahlungsgebühren variieren. Manche Casinos berechnen null Prozent, andere null bis drei Prozent. PlayOJO wirbt explizit damit, keine Auszahlungsgebühren zu erheben. Bei den meisten Casinos hängt es von der Zahlungsmethode und dem VIP-Status ab.
Fallen Gebühren für Mastercard-Einzahlungen im Casino an?
Die meisten Casinos erheben keine Einzahlungsgebühr. Kosten entstehen auf Bankseite: Kreditkarten-Einzahlungen werden oft als Bargeldvorschuss mit drei bis fünf Prozent Gebühr plus sofortigem Zinslauf behandelt. Debitkarten sind in der Regel gebührenfrei. Auszahlungsgebühren liegen bei null bis drei Prozent, abhängig vom Casino.
Was ist der Unterschied zwischen Mastercard Kreditkarte und Debitkarte im Casino?
Kreditkarten gewähren einen Kreditrahmen, Debitkarten ziehen Geld direkt vom Girokonto. Casinos behandeln beide gleich bei der Einzahlung. Der Unterschied liegt bei der Bank: Kreditkarten lösen oft Bargeldvorschuss-Gebühren (drei bis fünf Prozent) und sofortigen Zinslauf aus. Debitkarten sind meist gebührenfrei. Auszahlungen funktionieren häufiger auf Debitkarten als auf Kreditkarten.
Bonusangebote für Mastercard-Einzahlungen
Willkommensboni bei Mastercard-Casinos bewegen sich im üblichen Rahmen. Ice Casino bietet 1.500 Euro plus 270 Freispiele. Magic Red zahlt 100 Prozent bis zu 500 Euro. Wolfy Casino gibt 200 Euro plus 100 Freispiele. DailySpins legt 100 Prozent bis zu 1.000 Euro oder einen Bitcoin plus 175 Freispiele drauf.
Die Umsatzbedingungen variieren erheblich. DailySpins verlangt 18-fach, was deutlich unter dem Industriestandard von 30 bis 40-fach liegt. Wolfy Casino arbeitet mit non-sticky Boni, bei denen Einzahlung und Bonus getrennt sind, aber einem 5-fachen Auszahlungscap unterliegen. Magic Red bietet wager-free Freispiele, während der Hauptbonus 35-fach umgesetzt werden muss.
Mastercard-Einzahlungen qualifizieren in der Regel für Bonusangebote. Anders als bei E-Wallets wie Skrill und Neteller, die oft vom Bonus ausgeschlossen sind, zählen Kartenzahlungen. Das macht Mastercard für bonusorientierte Spieler attraktiv, sofern die Einzahlung überhaupt durchgeht.
Die folgende Tabelle fasst Bonusangebote zusammen:
| Casino | Willkommensbonus | Umsatzbedingung | Mastercard qualifiziert |
|---|---|---|---|
| CasinoCasino | Variabel | Variabel | Ja |
| Ice Casino | €1.500 + 270 FS | 35x | Ja |
| Fun Casino | Variabel | Variabel | Ja |
| Magic Red | 100% bis €500 | 35x (Bonus), Wager-free (FS) | Ja |
| Wolfy Casino | €200 + 100 FS | Non-sticky, 5x Cap | Ja |
| DailySpins | 100% bis €1.000 oder 1 BTC + 175 FS | 18x | Ja |
| Scatters Casino | Variabel | Variabel | Ja |
Der Hinweis „kostenlos“ in Bonuswerbungen sollte mit Vorsicht genossen werden. Freispiele sind nicht wirklich frei, wenn die Gewinne 40-fach umgesetzt werden müssen, bevor sie auszahlbar sind. Bonusbedingungen lesen lohnt sich.
Niedrige Mindesteinzahlungen: Casinos ab 5€ und 10€ mit Mastercard
Für Spieler mit begrenztem Budget oder solche, die ein neues Casino erst testen wollen, sind niedrige Mindesteinzahlungen entscheidend. CasinoCasino, Fun Casino, Magic Red und Scatters Casino akzeptieren ab 10 Euro. Das ist der gängige Einstiegspunkt bei internationalen Anbietern.
Fünf Euro als Minimum sind bei Mastercard selten. Zahlungsdienstleister berechnen Fixkosten pro Transaktion, typisch 20 bis 50 Cent plus einen Prozentsatz. Für das Casino lohnt sich eine Fünf-Euro-Transaktion kaum. E-Wallets werden manchmal ab fünf Euro akzeptiert, Karten nicht.
Ein Euro ist praktisch inexistent. Die Fixkosten würden den Betrag auffressen. Die Verwirrung entsteht oft durch den Glücksspielstaatsvertrag 2021, der ein Euro Maximaleinsatz pro Spin bei GGL-lizenzierten Casinos vorschreibt. Das hat nichts mit Mindesteinzahlungen zu tun.
Bonusangebote sind oft an Mindesteinzahlungen gekoppelt. Magic Red aktiviert den Willkommensbonus erst ab 10 Pfund oder 10 Euro. Wer weniger einzahlt, spielt ohne Bonus. Das ist üblich. Niedrige Einzahlungen qualifizieren für niedrigere oder keine Boni.
GGL-lizenzierte Casinos haben ähnliche Schwellen: 10 bis 20 Euro. Das monatliche 1.000-Euro-OASIS-Limit über alle lizenzierten Anbieter hinweg ist die weitaus größere Einschränkung als die Mindesteinzahlung pro Transaktion.
Warum wird meine Mastercard-Zahlung abgelehnt? Lösungen und Alternativen
Ablehnungen bei Mastercard-Zahlungen an Online-Casinos haben mehrere Ursachen. Die häufigste: Bankblockade. Deutsche Banken lehnen über 70 Prozent aller Glücksspiel-Transaktionen automatisch ab. Der Merchant Category Code 7995 identifiziert Glücksspiel-Händler. Banken haben Risikoalgorithmen, die solche Transaktionen filtern. Sparkassen, Volksbanken, Deutsche Bank, Commerzbank und viele andere Institute blockieren Glücksspiel-Transaktionen standardmäßig.
*Wenn Mastercard scheitert, führen fünf andere Wege ans Ziel — jeder mit eigenen Vor- und Nachteilen.* Weitere Gründe: unzureichendes Guthaben oder Kreditrahmen, geografische Beschränkungen (Karte für Auslandstransaktionen gesperrt), Betrugsalgorithmus schlägt an (erste Glücksspiel-Transaktion, ungewöhnlich hoher Betrag, ausländischer Händler), 3D-Secure-Fehler (falscher SMS-Code, Timeout).
Warum wird meine Mastercard-Zahlung im Online-Casino abgelehnt?
Deutsche Banken blockieren über 70 Prozent der Glücksspiel-Transaktionen automatisch. Der Merchant Category Code 7995 identifiziert Casino-Zahlungen. Banken lehnen sie aus Compliance-Gründen ab. Weitere Ursachen: unzureichendes Guthaben, geografische Sperren, Betrugsalgorithmen, fehlerhafte 3D-Secure-Authentifizierung.
Gründe für Ablehnungen
Bankblockade ist die Hauptursache. Seit 2020 haben deutsche Banken Glücksspiel-Transaktionen massiv eingeschränkt. Manche Banken bieten eine Freischaltung auf Anfrage an, die Erfolgsquote ist aber gering. Die Bank will nicht juristisch haftbar gemacht werden, falls der Kunde später Spielverluste einklagt.
Unzureichendes Guthaben ist selbsterklärend. Wer 100 Euro einzahlen will, aber nur 80 Euro auf dem Konto hat, wird abgelehnt. Bei Kreditkarten gilt der verfügbare Kreditrahmen.
Geografische Sperren greifen, wenn die Karte für internationale Transaktionen gesperrt ist. Viele Banken blockieren Auslandstransaktionen standardmäßig. Das lässt sich im Online-Banking oder per Anruf freischalten.
Betrugsalgorithmen analysieren Transaktionsmuster. Erste Glücksspiel-Transaktion, hoher Betrag, ausländischer Händler, ungewöhnliche Uhrzeit: solche Faktoren lösen Sicherheitschecks aus. Die Bank lehnt ab oder friert die Karte temporär.
3D-Secure-Fehler passieren, wenn der SMS-Code falsch eingegeben wird oder die Session abläuft. Drei Fehlversuche führen oft zur temporären Sperrung.
Sofortlösungen
Debitkarte statt Kreditkarte verwenden. Banken blockieren Debitkarten-Transaktionen seltener, weil kein Kreditrisiko besteht. Internationale Transaktionen im Online-Banking freischalten. Manche Banken haben einen Schalter „Auslandszahlungen erlauben“. Einschalten, Transaktion versuchen, danach wieder ausschalten.
Bank anrufen und Freischaltung für Glücksspiel-Transaktionen anfragen. Die Erfolgsquote ist niedrig, aber einen Versuch wert. Manche Banken gewähren eine temporäre Freischaltung für eine einzelne Transaktion.
Prepaid Mastercard verwenden. Paysafecard bietet Prepaid-Mastercards an. Die Karte wird mit einem festen Betrag aufgeladen und funktioniert unabhängig vom Girokonto. Nicht alle Casinos akzeptieren Prepaid-Karten, aber wo sie akzeptiert werden, umgehen sie die Bankblockade.
E-Wallet mit Mastercard aufladen, dann vom E-Wallet ins Casino einzahlen. Skrill und Neteller akzeptieren Mastercard zur Kontoaufladung. Vom E-Wallet aus wird dann ins Casino eingezahlt. Das ist ein Zwei-Hop-Verfahren, das die direkte Casino-Transaktion umgeht. Der Merchant Category Code lautet dann nicht 7995 (Glücksspiel), sondern E-Wallet-Aufladung.
Alternative Zahlungsmethoden
PayPal funktioniert ausschließlich bei GGL-lizenzierten deutschen Casinos. Wildz, PlayOJO, bet365 Slots und Merkur Slots akzeptieren PayPal. Bei internationalen Casinos ist PayPal nicht verfügbar.
Paysafecard ist ein Prepaid-Voucher. In Tankstellen, Supermärkten und Kiosken kaufen, 16-stelligen Code online einlösen. Anonym, keine Bankdaten erforderlich. Auszahlungen auf Paysafecard sind nicht möglich. Geld muss per Banktransfer oder E-Wallet abgehoben werden.
Sofort und Klarna sind Instant-Banking-Methoden. Der Spieler meldet sich mit seinen Online-Banking-Daten an, Sofort oder Klarna führt die Überweisung direkt aus. Funktioniert bei GGL-Casinos und internationalen Anbietern. Schnell, keine Kartendaten erforderlich.
Skrill und Neteller sind E-Wallets. Konto eröffnen, mit Banküberweisung oder Karte aufladen, vom E-Wallet ins Casino einzahlen. Auszahlungen zurück auf das E-Wallet sind schnell, oft innerhalb von Stunden. Von dort aus lässt sich das Geld auf das Bankkonto überweisen. Der Nachteil: viele Bonusangebote schließen Skrill und Neteller aus, um Bonusmissbrauch zu verhindern.
Banktransfer ist die langsamste Methode. Einzahlungen dauern ein bis drei Werktage, Auszahlungen ebenfalls. Dafür keine Limits, keine Gebühren (außer denen der eigenen Bank), keine Kartenblockaden. Für hohe Beträge oder für Spieler, denen Geschwindigkeit egal ist, funktioniert Banktransfer zuverlässig.
Kryptowährungen umgehen das traditionelle Bankensystem komplett. Bitcoin, Ethereum, Litecoin werden bei vielen internationalen Casinos akzeptiert. Einzahlungen sind sofort, Auszahlungen innerhalb von Stunden bis Tagen. Keine Bankblockade, keine Gebühren von Zahlungsdienstleistern. Der Nachteil: Volatilität, steuerliche Unsicherheit, technische Hürde für unerfahrene Nutzer.
Neue Mastercard-Casinos 2026
DailySpins und Scatters sind beide 2024 gestartet und akzeptieren Mastercard. DailySpins hält eine Curacao-LOK-Lizenz, die nach dem strengeren Prüfverfahren ab 2024 erteilt wurde. Die 18-fache Umsatzbedingung ist die niedrigste im Vergleichsfeld. Scatters hebt sich durch die niedrigste Auszahlungsschwelle (10 Euro) ab.
Neue Casinos haben den Vorteil aktueller Software, modernerer Benutzeroberflächen und aggressiverer Bonusangebote, um Marktanteile zu gewinnen. Der Nachteil: keine langjährige Betriebsgeschichte, keine etablierte Reputation, unklare Zuverlässigkeit bei Auszahlungen. Spieler, die Sicherheit über Neuerung stellen, bevorzugen etablierte Namen wie Ice Casino (seit 2013) oder Magic Red.
Die Curacao-LOK-Reform hat die Einstiegshürde erhöht. Casinos, die 2026 mit LOK-Lizenz operieren, haben ein strengeres Prüfverfahren durchlaufen als solche mit alten Sub-Lizenzen. Das bedeutet nicht, dass alte Lizenzen unseriös waren, aber neue LOK-Lizenzen signalisieren höhere Compliance-Standards.
Sicherheit bei Mastercard-Transaktionen
3D Secure 2.0 ist seit September 2019 EU-weit Pflicht. Die Technologie, von Mastercard als „Mastercard Identity Check“ bezeichnet, analysiert über 100 Verhaltensparameter in Echtzeit: Geräte-Fingerprint, IP-Adresse, Transaktionshistorie, Tageszeit, Betragshöhe, Browsersprache, Betriebssystem, Bildschirmauflösung. Die Algorithmen bewerten jede Transaktion innerhalb von Millisekunden.
Transaktionen mit niedrigem Risiko laufen reibungslos durch, ohne dass der Nutzer etwas merkt. Bei mittlerem Risiko wird eine Zwei-Faktor-Authentifizierung ausgelöst. Bei hohem Risiko wird die Transaktion direkt abgelehnt. Die Risikoeinschätzung basiert auf maschinellem Lernen. Wenn ein Spieler seit Monaten regelmäßig 50 Euro einzahlt und plötzlich 500 Euro überweisen will, schlägt der Algorithmus an.
Die Authentifizierung erfolgt über die kartenausgebende Bank. SMS-Code, Push-Benachrichtigung in der Banking-App oder biometrische Freigabe (Fingerabdruck, Gesichtserkennung). Der Prozess dauert 10 bis 30 Sekunden. Das Casino sieht nur „genehmigt“ oder „abgelehnt“, keine Details. Die Bank übermittelt nur ein binäres Signal.
3D Secure senkt Betrugsraten erheblich. Studien zeigen Rückgänge um 70 bis 80 Prozent bei Card-Not-Present-Betrug. Gleichzeitig steigt die Abbruchquote, weil manche Nutzer den zusätzlichen Schritt als Hürde empfinden. Etwa 10 bis 15 Prozent der Transaktionen werden während der 3D-Secure-Authentifizierung abgebrochen. Aus Sicht der Sicherheit ist 3D Secure ein klarer Gewinn. Aus Sicht der Conversion eine Bremse.
Tokenisierung ersetzt die echte Kartennummer durch einen einmaligen Token. Das Casino speichert nie die 16-stellige Nummer. Bei jeder Transaktion wird ein neuer Token generiert. Selbst wenn die Casino-Datenbank gehackt wird, sind die Daten wertlos. Die echte Kartennummer liegt nur bei Mastercard und der ausgebenden Bank. Token sind alphanumerische Zeichenketten, die nur im Kontext einer einzelnen Transaktion Sinn ergeben.
Zero Liability Protection schützt vor Betrug. Wenn unbefugte Transaktionen innerhalb von 60 Tagen gemeldet werden, erstattet Mastercard den Betrag. Die Bank prüft den Fall, kontaktiert den Karteninhaber, analysiert die Transaktionsprotokolle. Wurde 3D Secure korrekt durchlaufen, gilt die Transaktion als autorisiert. Wurde die Karte physisch gestohlen und ohne 3D Secure genutzt, greift der Schutz.
Die Einschränkung: Glücksspiel-Transaktionen sind von Chargeback ausgeschlossen. Wer selbst einzahlt, verliert und dann behauptet, die Transaktion sei nicht autorisiert, wird abgelehnt. Mastercard prüft die 3D-Secure-Protokolle. Wenn der SMS-Code korrekt eingegeben wurde, war die Transaktion autorisiert. Der Chargeback wird verweigert. Diese Regel schützt Casinos vor böswilligen Rückbuchungen, benachteiligt aber ehrliche Betrugsopfer.
Datenschutz hängt vom Casino ab, nicht von Mastercard. Seriöse Betreiber verschlüsseln Daten mit TLS 1.3, speichern Passwörter gehasht mit bcrypt oder Argon2, halten Zahlungsdaten getrennt von Spielerdaten in separaten Datenbanken. Zahlungsabwicklung läuft über PCI-DSS-zertifizierte Dienstleister. Das Payment Card Industry Data Security Standard schreibt vor, wie Kartendaten gespeichert und übertragen werden dürfen.
Unseriöse Casinos verkaufen Daten an Dritte oder schützen sie unzureichend. Anzeichen: keine SSL-Verschlüsselung (fehlendes Schloss-Symbol in der Browserzeile), unklare Datenschutzerklärung, fehlende Lizenzinformationen. Die Lizenz (UKGC, MGA, Curacao LOK) ist ein Indikator für Seriosität, aber keine Garantie. Auch lizenzierte Casinos können Datenlecks haben.
Spieler sollten nie dieselben Passwörter für Casino und Banking verwenden. Zwei-Faktor-Authentifizierung im Casino aktivieren, falls angeboten. Transaktionsverlauf regelmäßig prüfen. Verdächtige Abbuchungen sofort der Bank melden. Die 60-Tage-Frist für Zero Liability läuft ab Transaktionsdatum, nicht ab Entdeckung.
Echtgeld-Spiel mit Mastercard
Alle hier aufgeführten Casinos operieren im Echtgeld-Modus. Spielgeld-Casinos, bei denen ausschließlich mit virtueller Währung gespielt wird, sind ein separates Segment und für die meisten Spieler irrelevant. Mastercard als Zahlungsmethode setzt Echtgeld-Transaktionen voraus. Wer echtes Geld einzahlt, will echte Gewinne auszahlen lassen.
Der Begriff „Echtgeld-Casino“ dient primär der Abgrenzung zu Social Casinos und Free-to-Play-Apps. Dort werden keine Auszahlungen angeboten. Gewinne existieren nur innerhalb der App. Facebook-Casino-Spiele fallen in diese Kategorie. Man kann In-App-Käufe tätigen, um mehr virtuelle Münzen zu erhalten, aber die Münzen lassen sich nicht zurück in echtes Geld umwandeln. Mastercard wird dort nicht akzeptiert, weil kein Geld fließt.
Bei den hier behandelten Casinos fließt echtes Geld. Einzahlungen per Mastercard, Auszahlungen zurück auf die Karte, auf E-Wallets oder per Banktransfer. Gewinne sind auszahlbar, Verluste sind real. Das unterscheidet Echtgeld-Casinos von Spielgeld-Varianten. Der psychologische Unterschied ist erheblich. Spielgeld-Verluste schmerzen nicht, Spielgeld-Gewinne befriedigen nicht. Echtgeld erzeugt echte Emotionen.
GGL-lizenzierte Casinos unterliegen dem 1.000-Euro-Monatslimit. Die Obergrenze gilt über alle lizenzierten Anbieter hinweg, nicht pro Casino. Wer bei Wildz 600 Euro einzahlt und bei PlayOJO 500 Euro, hat das Limit erreicht. Weitere Einzahlungen werden vom OASIS-System blockiert. Das Limit setzt monatlich zurück. Es ist ein Kalendermonat, nicht ein rollierender 30-Tage-Zeitraum.
Internationale Casinos haben kein gesetzliches Limit, setzen aber eigene Auszahlungshöchstgrenzen. Typisch sind 5.000 bis 10.000 Euro pro Monat für Standardspieler. VIP-Mitglieder erhalten höhere Limits, oft verhandelbar. Wer mehr gewinnt, erhält die Auszahlung in Raten. Ein 50.000-Euro-Gewinn wird über fünf Monate verteilt ausgezahlt, wenn das Monatslimit bei 10.000 Euro liegt.
Die Auszahlungsgeschwindigkeit hängt vom Casino und der Zahlungsmethode ab. E-Wallets sind am schnellsten: wenige Stunden bis ein Tag. Karten dauern ein bis fünf Werktage. Banktransfer drei bis sieben Werktage. Kryptowährungen liegen dazwischen: wenige Stunden bis drei Tage, abhängig von Netzwerkauslastung und Casino-Bearbeitungszeit.
Verantwortungsvolles Spielen sollte selbstverständlich sein. Einzahlungslimits setzen, Verlustgrenzen definieren, Selbstausschluss nutzen, wenn nötig. GGL-Casinos bieten OASIS-Sperren an, die über alle lizenzierten Anbieter hinweg gelten. Wer sich bei Wildz sperrt, ist automatisch bei PlayOJO, bet365 Slots und Merkur Slots gesperrt. Die Sperre greift sofort und lässt sich nicht umgehen.
Internationale Casinos haben eigene Selbstausschluss-Tools, die aber nicht zentral vernetzt sind. Wer sich bei Ice Casino sperrt, kann bei DailySpins weiter spielen. OASIS verhindert das, greift aber nur bei deutschen Lizenzen. Spieler, die internationale Casinos nutzen, müssen Selbstkontrolle selbst organisieren. Deposit-Limits im Casino setzen, Bankkonten überwachen, bei ersten Anzeichen von Kontrollverlust professionelle Hilfe suchen.
Spielsucht-Hotlines sind kostenlos und anonym. Die Bundeszentrale für gesundheitliche Aufklärung betreibt unter 0800 1 37 27 00 eine Beratungshotline. Check-dein-Spiel.de bietet Online-Selbsttests. Anonyme Spieler und Spielerinnen ist eine Selbsthilfegruppe mit Meetings in ganz Deutschland. Hilfe existiert. Sie zu nutzen ist keine Schwäche, sondern Vernunft.
Einzahlungsmethoden Online Casino Deutschland 2026 — Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»