Online Casino mit Paysafecard Code einlösen: So geht's 2026 – mit ehrlichem Casino-Vergleich
 Verfügbar in DE
Sie haben einen Paysafecard-Code gekauft und wollen ihn im Online-Casino einsetzen. Die Grundfrage ist simpel: Code eingeben, Guthaben gutgeschrieben, spielen. Die Realität 2026 sieht komplizierter aus. GGL-lizenzierte Casinos verlangen ein verifiziertes myPaysafe-Konto – der anonyme 16-stellige PIN funktioniert dort nicht mehr. Internationale Anbieter akzeptieren weiterhin anonyme Codes, unterliegen aber keinen deutschen Limits. Welche Casinos Paysafecard überhaupt noch akzeptieren, welche Verifizierung nötig ist, wo Sie Codes kaufen und warum Auszahlungen nicht funktionieren – das klärt dieser Marktcheck.
Wir haben 10 Casinos getestet, die Paysafecard 2026 akzeptieren: 9 internationale Anbieter mit Malta- oder Curacao-Lizenz und ein GGL-lizenziertes Casino als Vergleichsfall. Die zentrale Erkenntnis vorab: Paysafecard hat im streng regulierten deutschen Markt an Attraktivität verloren. Die Verifizierungspflicht widerspricht dem ursprünglichen Anonymitätsvorteil. In internationalen Casinos bleibt die Methode praktikabel – aber nur für Einzahlungen, nicht für Auszahlungen.
Paysafecard-Code im Casino einlösen: So funktioniert es 2026
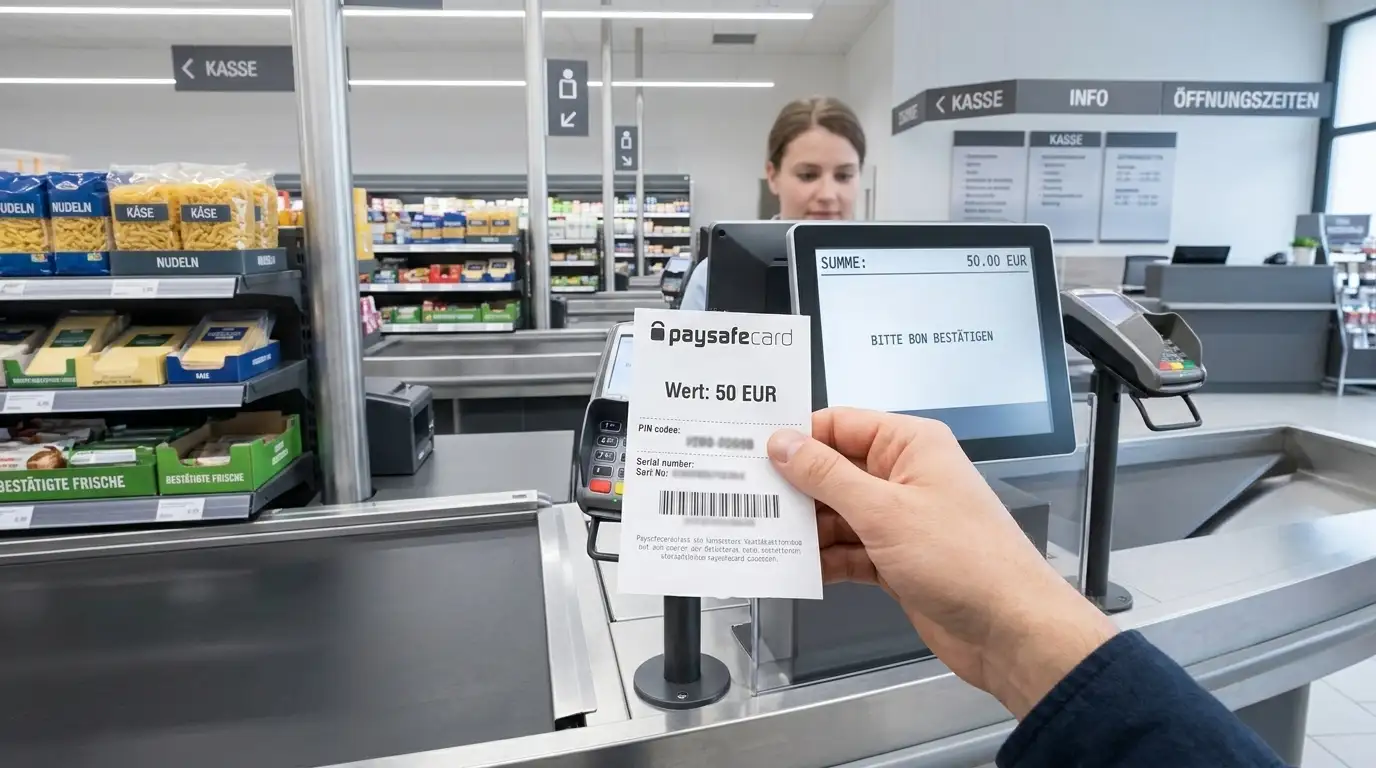
Der Ablauf zerfällt in vier Schritte. Keiner davon ist kompliziert, aber der zweite Schritt – Casino auswählen – entscheidet über alles Weitere: Verifizierung, Limits, Spielerschutz, rechtliche Einordnung.
Schritt 1: Paysafecard-Code kaufen (online oder offline)
Paysafecard ist ein Prepaid-Gutschein mit 16-stelligem PIN. Sie kaufen ihn bar an Verkaufsstellen oder online per Sofortüberweisung, erhalten einen Code und setzen diesen Code im Casino ein. Stückelungen: 10, 25, 50 oder 100 Euro. Offline-Verkaufsstellen: REWE, EDEKA, Aral, Shell, dm, Rossmann – über 500.000 Anlaufstellen in Deutschland. Online-Reseller: recharge.com, guthaben.de. Der Code gilt 12 Monate; danach fällt eine Inaktivitätsgebühr von 2 Prozent pro Monat an.
Zwei Kaufwege, zwei Kostenstrukturen. Offline zahlen Sie den Nennwert, keine Aufschläge. Online-Reseller verlangen teils Servicegebühren zwischen 50 Cent und 2 Euro – prüfen Sie die Endkosten vor Abschluss. Betrügerische Reseller existieren: Verkaufen bereits eingelöste Codes, antworten nicht auf Reklamationen. Seriöse Anbieter sind direkt auf paysafecard.com gelistet. Kaufen Sie nirgendwo sonst.
Schritt 2: Casino mit Paysafecard auswählen
Nicht jedes Casino akzeptiert Paysafecard 2026. Von den rund 50 GGL-lizenzierten Anbietern bieten die wenigsten Paysafecard an – die Verifizierungspflicht macht die Methode unattraktiv für Casinos, die auf schnelle Registrierung setzen. Internationale Anbieter (Malta, Curacao) akzeptieren Paysafecard breiter, aber nicht flächendeckend. Prüfen Sie die Zahlungsarten-Seite vor Registrierung. Manche Casinos zeigen Paysafecard im Menü, akzeptieren aber nur myPaysafe-Konten, keine anonymen PINs – die Unterscheidung ist entscheidend.
GGL-lizenzierte Casinos binden Sie an LUGAS (das bundesweite Limit-System) und OASIS (Sperrdatei). Das bedeutet: 1.000 Euro Einzahlungslimit pro Monat über alle lizenzierten Anbieter hinweg, unabhängig von Ihrer myPaysafe-Kontostufe. Internationale Casinos haben keine LUGAS-Anbindung; dort gelten nur die myPaysafe-Limits (250 bis 5.000 Euro je nach Verifizierungsstufe) oder die Casino-eigenen Grenzen.
Schritt 3: Code in der Casino-Kasse einlösen
Sie sind registriert, eingeloggt, navigieren zur Kasse. Wählen Sie Paysafecard aus der Zahlungsmethoden-Liste. Zwei Varianten:
Anonyme PIN-Einlösung (nur internationale Casinos): Geben Sie den 16-stelligen Code direkt ein. Kein Login bei Paysafecard nötig, keine Registrierung. Limit: 50 Euro pro Transaktion ohne myPaysafe-Konto. Höhere Beträge verlangen ein Konto. Die Casino-Einzahlung erscheint sofort (0–2 Minuten). Der Code-Rest bleibt auf dem Gutschein, bis er aufgebraucht ist.
myPaysafe-Konto (Pflicht in GGL-Casinos, optional international): Loggen Sie sich bei myPaysafe ein, autorisieren Sie die Zahlung. Der Code wird Ihrem Konto zugeordnet, das Guthaben abgebucht. Limits richten sich nach Ihrer Kontostufe: Starter (250 Euro/Monat), Intermediate (1.000 Euro/Monat), Advanced (5.000 Euro/Monat). In GGL-Casinos greift zusätzlich das LUGAS-Limit von 1.000 Euro/Monat – die niedrigere Grenze zählt.
Schritt 4: Einzahlung bestätigen und spielen
Das Guthaben landet in Sekunden auf Ihrem Casino-Konto. Keine Wartezeit, keine Zwischenprüfung. Sie spielen sofort. Bonusangebote: Paysafecard qualifiziert für Willkommensboni in rund 85 Prozent der Fälle – deutlich höher als PayPal (40 Prozent). Prüfen Sie die Bonusbedingungen: Mindesteinzahlung (meist 10 bis 20 Euro), Umsatzanforderungen (30x bis 40x Bonus plus Einzahlung), Gültigkeit (7 bis 14 Tage).
Wie löse ich einen Paysafecard-Code im Online-Casino ein?
Kaufen Sie einen Code offline (REWE, Tankstelle) oder online (recharge.com). Registrieren Sie sich im Casino, navigieren Sie zur Kasse, wählen Sie Paysafecard. Geben Sie den 16-stelligen PIN direkt ein (internationale Casinos, bis 50 Euro) oder loggen Sie sich in Ihr myPaysafe-Konto ein (GGL-Casinos, höhere Beträge). Das Guthaben wird sofort gutgeschrieben. Auszahlungen über Paysafecard sind nicht möglich – wählen Sie eine alternative Methode (Banküberweisung, E-Wallet).
*Offline kaufen Sie zum Nennwert ohne Aufschlag – online zahlen Sie bis zu 2 Euro Servicegebühr pro Code.*
Die besten Online-Casinos mit Paysafecard 2026
Zehn Anbieter, zehn Profile. Die Tabelle sortiert nach Anwendungsfall: Budget-Spieler finden 22Bet mit 1-Euro-Mindesteinzahlung oben, Anonymitätssuchende RollingSlots, Legalitätsfokussierte JackpotPiraten. Kein Ranking nach Qualität – jedes Casino bedient ein anderes Profil.
| Anbieter | Lizenz | Mindesteinzahlung | Bonus | Besonderheit |
|---|---|---|---|---|
| 22Bet | Curacao | 1 € | Bis 1.500 € | Niedrigste Mindesteinzahlung, 150+ Zahlungsmethoden |
| RollingSlots | Curacao | 10 € (50 € für Bonus) | 300% bis 3.500 € + 550 FS | Höchster Bonus, anonyme PIN-Einlösung |
| JackpotPiraten | GGL | 1 € | 100% bis 100 € + 125 FS | Einziges GGL-Casino, Merkur/Novomatic exklusiv |
| Bizzo Casino | Curacao | 20 € | Bis 3.550 € + 175 FS | VIP-Cashback 5-15%, Crypto-freundlich |
| Vulkan Vegas | Curacao | 10 € | Bis 1.500 € + 150 FS | Seit 2016 im DACH-Raum, etablierte Marke |
| N1 Casino | Malta (MGA) | 10 € | Bis 400 € + 200 FS | MGA-Lizenz, N1 Interactive-Gruppe |
| Playzilla | Curacao | 10 € | 200% bis 200 € + 500 FS | Casino + Sportwetten + Crash Games |
| Verde Casino | Curacao/ADM (IT) | 10 € | Variabel | Mobile-optimiert, in Italien ADM-lizenziert |
| BoaBoa | Malta (MGA) | 10 € | Bis 3.550 € | MGA + Schweiz-Lizenz (ESBK) |
| Hell Spin | Curacao | 20 € | Variabel | 3x-Wager auf Einzahlungen, moderne UX |
RollingSlots: Höchster Bonus und anonyme Einlösung
RollingSlots führt die Liste mit dem höchsten Bonusbetrag an: 300 Prozent bis zu 3.500 Euro plus 550 Freispiele, gestaffelt über drei Einzahlungen. Die Curacao-Lizenz (Antillephone N.V.) erlaubt anonyme Paysafecard-Einlösung – Sie geben den 16-stelligen Code direkt ein, kein myPaysafe-Konto erforderlich. Keine LUGAS-Anbindung, keine OASIS-Sperre, keine 1-Euro-Spin-Grenze. Die Plattform richtet sich klar an Spieler, die deutsche Regularien umgehen wollen.
Mindesteinzahlung: 10 Euro regulär, 50 Euro für den Bonus. Über 2.000 Spielautomaten, Live-Casino von Evolution Gaming und Pragmatic Play, integrierte Sportwetten. Der Bonus klingt „großzügig“ – Umsatzbedingungen liegen bei 35x Bonus plus Einzahlung, 10 Tage Gültigkeit. Wer 50 Euro einzahlt und 150 Euro Bonus erhält, muss 7.000 Euro umsetzen. Realistisch für High Roller, unrealistisch für Gelegenheitsspieler. Auszahlungen: 1–3 Tage (E-Wallets), keine Obergrenze pro Transaktion dokumentiert. Die Plattform existiert seit mindestens 2023, hat aber keine lange Betriebsgeschichte – im Vergleich zu Vulkan Vegas (seit 2016) ein Neuling.
Bizzo Casino: VIP-Cashback und Crypto-Support
Bizzo Casino startete 2021 und positioniert sich als Crypto-freundlicher Anbieter mit gestaffeltem VIP-Programm. Curacao-Lizenz, fünf VIP-Stufen (Bronze bis Diamond), Cashback zwischen 5 und 15 Prozent je nach Level. Der Willkommensbonus reicht bis 3.550 Euro plus 175 Freispiele über vier Einzahlungen – mit exklusivem Bonuscode SPLHLNBZ erhalten Sie zusätzlich 30 Freispiele ohne Einzahlung für „Lady Wolf Moon“.
Mindesteinzahlung: 20 Euro regulär, 30 Euro für Bonusaktivierung. Das VIP-Programm unterscheidet Bizzo von Konkurrenten: Bronze-Mitglieder erhalten 5 Prozent Cashback auf Nettoverluste, Diamond-Mitglieder 15 Prozent plus persönlichen Account Manager. Aufstieg durch Umsatz – genaue Schwellen nicht öffentlich, aber Diamond erfordert sechsstellige Monatsumsätze. Crypto-Zahlungen (Bitcoin, Ethereum, Litecoin) werden in 0–24 Stunden bearbeitet, Auszahlungslimit: 20.000 Euro pro Transaktion. Paysafecard-Einzahlung läuft anonym (bis 50 Euro) oder via myPaysafe-Konto (höhere Beträge). Spielauswahl: über 2.000 Titel, Schwerpunkt auf Slots. Live-Casino vorhanden, aber nicht der Fokus.
Playzilla: Multi-Produkt-Plattform mit 500 Freispielen
Playzilla vereint Casino, Sportwetten und Crash Games unter einem Account – eine Seltenheit in der Vergleichsgruppe. Gestartet 2021, Curacao-Lizenz (Antillephone N.V.), aktiv in Deutschland, Schweiz und Italien. Der Willkommensbonus von 200 Prozent bis 200 Euro plus 500 Freispiele verteilt sich auf mehrere Einzahlungen, Umsatzbedingungen: 35x Bonus plus Einzahlung innerhalb von 10 Tagen. Mindesteinzahlung: 10 Euro.
Die Multi-Produkt-Struktur ist Stärke und Schwäche zugleich. Wer zwischen Slots, Live-Roulette und Fußballwetten wechseln will, findet alles an einem Ort. Wer sich auf Casino konzentriert, bekommt eine weniger spezialisierte Spielauswahl als reine Casino-Plattformen (N1 Casino, Vulkan Vegas). Paysafecard funktioniert für Casino-Einzahlungen, nicht für Sportwetten-Einzahlungen bei manchen Anbietern – bei Playzilla gilt der Code für beide Bereiche. Der Lizenzstatus bleibt unklar: Manche Quellen nennen Malta (MGA), andere nur Curacao. Der Footer der Website zeigt Stand Februar 2026 keine MGA-Lizenz – behandeln Sie Playzilla als Curacao-Anbieter, bis Gegenteiliges verifiziert ist.
Verde Casino: Mobile-optimiert mit flexiblen Boni
Verde Casino startete 2021 mit Fokus auf mobile Nutzer. Die Plattform ist für Smartphone-Browsing optimiert – schnelle Ladezeiten, Touch-freundliche Navigation, reduzierte Menüs. Curacao-Lizenz international, in Italien zusätzlich ADM-lizenziert (Agenzia delle Dogane e dei Monopoli). Das Bonussystem ist flexibler als bei Konkurrenten: Statt fester Prozentsätze bietet Verde anpassbare Boni je nach Spielerprofil. Details variieren nach Markt – für Deutschland keine spektakulären Headline-Promos, aber wiederkehrende Reload-Angebote.
Mindesteinzahlung: 10 Euro. Der Slot-Katalog wird kontinuierlich erweitert, genaue Spielzahl nicht öffentlich dokumentiert. Zahlungsmethoden: Paysafecard, Skrill, Neteller, Kreditkarten, Banküberweisung. Die ADM-Lizenz für Italien signalisiert höheren Regulierungsstandard als reine Curacao-Casinos – ADM-Auflagen sind strenger als Curacao, aber lockerer als deutsche GGL-Regeln. Für deutsche Spieler bleibt Verde ein Curacao-Anbieter ohne LUGAS-Anbindung. Auszahlungen: 1–3 Tage (E-Wallets), KYC-Prüfung bei erster Auszahlung. Die mobile Optimierung unterscheidet Verde von Desktop-fokussierten Plattformen wie RollingSlots oder Vulkan Vegas.
N1 Casino: MGA-Lizenz und breite Spielauswahl
N1 Casino gehört zur N1 Interactive Ltd.-Gruppe, einem Malta-basierten Betreiber mit mehreren Marken (N1Bet, N1 Casino, Boomerang Casino). MGA-Lizenz seit 2018 – eine der wenigen Plattformen in dieser Liste mit Malta Gaming Authority-Lizenz statt Curacao. Das bedeutet: höhere Regulierungsstandards, strengere Finanzprüfungen, Spielerschutzmechanismen auf MGA-Niveau. Deutschland-Spieler unterliegen keinen GGL-Beschränkungen (kein LUGAS, kein OASIS), aber MGA-Anforderungen gelten.
Willkommensbonus: bis 400 Euro plus 200 Freispiele über vier Einzahlungen. Mindesteinzahlung: 10 Euro. Spielauswahl: über 2.000 Titel von NetEnt, Microgaming, Play’n GO, Pragmatic Play, Evolution Gaming. Der VIP-Club bietet personalisierten Service ab bestimmten Umsatzschwellen – keine öffentlichen Details, Einladung erfolgt durch das Casino. Auszahlungen: 1–3 Tage (E-Wallets), 3–5 Tage (Kreditkarten, Banküberweisung). Paysafecard-Einzahlung anonym bis 50 Euro, darüber via myPaysafe-Konto.
Die MGA-Lizenz unterscheidet N1 Casino von Curacao-Anbietern. Streitfälle laufen über MGA-Beschwerdeverfahren, nicht über unterbesetzte Curacao-Stellen. Die N1 Interactive-Gruppe ist seit Jahren im DACH-Raum aktiv, keine bekannten Zahlungsskandale, etablierter Ruf. Für Spieler, die auf Seriosität Wert legen, aber GGL-Einschränkungen meiden wollen, ist N1 Casino eine der wenigen Malta-Optionen mit Paysafecard-Support.
Vulkan Vegas: Etablierte DACH-Marke mit 1.500-Euro-Bonus
Vulkan Vegas (seit 2022 auch als V.Vegas gebrandet) operiert seit 2016 im deutschsprachigen Raum – die längste Betriebsdauer in dieser Vergleichsgruppe. Curacao-Lizenz (Antillephone N.V.), betrieben von Brivio Limited (Malta). Der Willkommensbonus reicht bis 1.500 Euro plus 150 Freispiele über drei Einzahlungen, Umsatzbedingungen: 30x Bonus (Branchenstandard). Mindesteinzahlung: 10 Euro.
Über 2.000 Spiele von 80+ Providern – eine der breitesten Spielauswahlen der Liste. Schwerpunkt auf Slots, aber auch umfangreiches Live-Casino (Evolution, Pragmatic Live, Ezugi). Das VIP-Programm bietet gestaffeltes Cashback: 5 Prozent (Bronze) bis 15 Prozent (Platin). Loyalitätspunkte sammeln sich durch Einsätze, Aufstieg erfolgt automatisch. Die Betriebsgeschichte seit 2016 ist ein Vorteil: Vulkan Vegas hat mehrere Regulierungswellen überstanden, Auszahlungen laufen stabil, keine Berichte über verschwundene Guthaben.
Paysafecard funktioniert anonym (bis 50 Euro) oder via myPaysafe-Konto. Auszahlungen: 1–3 Tage (E-Wallets), KYC-Prüfung bei erster Auszahlung obligatorisch (Personalausweis, Adressnachweis). Die Marke ist im DACH-Raum bekannt – keine Nische wie Hell Spin, sondern etablierter Player. Wer auf Betriebsdauer und breite Spielauswahl Wert legt, findet bei Vulkan Vegas eine solide Option.
22Bet: 1-Euro-Mindesteinzahlung für Budget-Spieler
22Bet hebt sich durch die niedrigste Mindesteinzahlung der Vergleichsgruppe ab: 1 Euro. Curacao-Lizenz, betrieben von TechSolutions Group N.V., aktiv in 150+ Ländern. Der Willkommensbonus reicht bis 1.500 Euro (Casino) oder 122 Euro (Sportwetten), Paysafecard qualifiziert für beide. Die Plattform akzeptiert über 150 Zahlungsmethoden – die breiteste Palette der Liste, von Kreditkarten über E-Wallets bis Crypto (Bitcoin, Ethereum, Litecoin, Dogecoin).
1 Euro Mindesteinzahlung bedeutet: Sie testen das Casino mit minimalem Risiko. Die Kehrseite: Bonusaktivierung erfordert meist höhere Beträge (10 bis 20 Euro), und viele Spiele haben Mindesteinsätze über 1 Euro – der 1-Euro-Vorteil beschränkt sich auf die Einzahlung selbst. Für Spieler mit Mikrobudgets (5 bis 10 Euro pro Woche) bleibt 22Bet dennoch die flexibelste Wahl.
Spielauswahl: über 2.000 Slots, Live-Casino, Sportwetten integriert. Paysafecard-Einzahlung anonym bis 50 Euro, darüber myPaysafe-Konto. Auszahlungen: variabel nach Methode, E-Wallets 1–3 Tage, Crypto schneller. Die 150+ Zahlungsmethoden sind Stärke und Schwäche: Übersichtlichkeit leidet, die Kasse wirkt überladen. Wer sich auf Paysafecard festlegt, profitiert nicht von der Methodenvielfalt. Die Curacao-Lizenz ist Standard, keine besonderen Regulierungsmerkmale. 22Bet ist Pragmatismus pur: niedrige Einstiegshürde, breite Auswahl, keine besonderen Alleinstellungsmerkmale außer der 1-Euro-Grenze.
BoaBoa: MGA-Lizenz und Schweiz-Zugang
BoaBoa Casino startete 2021 mit Malta Gaming Authority-Lizenz und separater Schweizer Lizenz (ESBK) – eine Seltenheit unter internationalen Anbietern. Die Schweizer Lizenzierung macht BoaBoa zu einem der wenigen international lizenzierten Casinos mit legalem Schweiz-Zugang. Für deutsche Spieler bleibt es ein Malta-Anbieter ohne GGL-Lizenz, aber die MGA-Lizenz signalisiert höheren Regulierungsstandard als Curacao.
Willkommensbonus: bis 3.550 Euro über vier Einzahlungen. Mindesteinzahlung: 10 Euro. Spielauswahl: Slots, Live-Casino, Sportwetten – Multi-Produkt-Plattform wie Playzilla. Provider: NetEnt, Microgaming, Evolution Gaming. Paysafecard-Einzahlung anonym bis 50 Euro, darüber myPaysafe-Konto. Auszahlungen: 1–3 Tage (E-Wallets), MGA-Standards gelten.
Die Schweiz-Lizenz ist relevant für Schweizer Spieler, nicht für Deutsche – erwähnen Sie sie beim Casino-Team nicht als Argument für Seriosität im deutschen Markt. Für Deutschland zählt die MGA-Lizenz. BoaBoa positioniert sich zwischen Curacao-Anbietern (RollingSlots, Bizzo) und GGL-Casinos (JackpotPiraten): reguliert, aber ohne deutsche Restriktionen. Die Betriebsdauer seit 2021 ist kurz, aber MGA-Lizenzierung erfordert Finanzprüfungen und Rücklagen – das Risiko verschwundener Guthaben ist niedriger als bei Curacao-Casinos.
Hell Spin: Moderne Plattform mit 1.800+ Spielen
Hell Spin startete 2021 mit Curacao-Lizenz und modernster UX. Die Plattform setzt auf klares Design, schnelle Ladezeiten, intuitive Navigation – ein Gegenmodell zu überladenen Casinos wie 22Bet. Spielauswahl: 1.800+ Titel, Schwerpunkt Slots. Mindesteinzahlung: 20 Euro – höher als Durchschnitt, filtert Mikro-Budget-Spieler heraus.
Die Besonderheit: 3x-Wager auf jede Einzahlung. Sie zahlen 50 Euro ein, müssen 150 Euro umsetzen, bevor Auszahlung möglich ist. Das ist Geldwäsche-Prävention, aber kundenunfreundlich – die meisten Casinos verlangen 1x-Wager. Hell Spin rechtfertigt dies mit „höherer Sicherheit“, die Praxis schreckt Gelegenheitsspieler ab. Für Stammspieler, die ohnehin hohe Umsätze erzielen, ist der 3x-Wager irrelevant. Für Einmalig-Einzahler (50 Euro einzahlen, 30 Euro gewinnen, auszahlen) wird er zum Dealbreaker.
Bonusangebote: keine spektakulären Headline-Promos dokumentiert. Paysafecard funktioniert anonym bis 50 Euro, darüber myPaysafe-Konto. Auszahlungen: 1–3 Tage (E-Wallets), KYC bei erster Auszahlung. Die moderne UX und das 2021-Launch-Datum positionieren Hell Spin als „neues Casino“ – keine lange Betriebsgeschichte, aber auch keine bekannten Skandale. Die 1.800 Spiele sind solide, aber weniger als Vulkan Vegas (2.000+) oder RollingSlots (2.000+). Hell Spin ist eine Wahl für Spieler, die Wert auf Design legen und mit dem 3x-Wager leben können.
JackpotPiraten: GGL-lizenziert mit Merkur/Novomatic-Exklusivität
JackpotPiraten ist das einzige GGL-lizenzierte Casino in dieser Liste. Joint Venture von Merkur Group und Novomatic, gestartet 2022, auf der offiziellen GGL-Whitelist geführt. Das bedeutet: deutsche Regularien gelten vollständig. 1.000 Euro Einzahlungslimit pro Monat (LUGAS-System, casinoübergreifend), 1 Euro Maximaleinsatz pro Spin, 5-Sekunden-Spin-Regel, kein Autoplay, OASIS-Anbindung (bundesweite Selbstsperre). Wer sich bei OASIS sperrt, kommt bei JackpotPiraten nicht rein.
Willkommensbonus: 100 Prozent bis 100 Euro plus 125 Freispiele ab 1 Euro Einzahlung. Mindesteinzahlung: 1 Euro – niedrigste für GGL-Casinos. Spielauswahl: Merkur- und Novoline-Slots exklusiv in Deutschland. „Book of Ra“, „Eye of Horus“, „Sizzling Hot“ – Klassiker, die in internationalen Casinos nicht legal spielbar sind. Das ist der Hauptvorteil: Wer diese Spiele will, findet sie nur in GGL-Casinos.
Paysafecard-Support: verifiziertes myPaysafe-Konto Pflicht. Anonyme PIN-Einlösung funktioniert nicht – GGL-Auflagen verlangen Identitätsprüfung vor erster Einzahlung. Die myPaysafe-Verifizierung (Personalausweis, Adressnachweis) dauert 1–3 Tage. Danach gilt das LUGAS-Limit von 1.000 Euro/Monat, unabhängig von Ihrer myPaysafe-Kontostufe (selbst Advanced mit 5.000 Euro Limit wird auf 1.000 Euro gedeckelt).
JackpotPiraten ist eine Wahl für Legalitätsfokussierte. Sie spielen im deutschen Rechtsrahmen, Gewinne sind steuerfrei (§ 284 BGB), Streitfälle laufen über deutsche Gerichte. Die Kehrseite: 1-Euro-Spin-Limit macht High-Stakes-Spiel unmöglich, 5-Sekunden-Regel verlangsamt Sessions, 1.000-Euro-Limit reicht High Rollern nicht. Für Budget-Spieler (50 bis 200 Euro/Monat) bleibt JackpotPiraten die einzige legale Wahl mit Merkur/Novomatic-Exklusivität.
*Zehn Casinos, zehn Profile – die Wahl hängt nicht an Bonushöhen, sondern an Ihrem Regulierungsprofil.*
Welche Casinos in Deutschland akzeptieren Paysafecard 2026?
Internationale Casinos mit Curacao- oder Malta-Lizenz akzeptieren Paysafecard breit: RollingSlots, Bizzo, Playzilla, Verde, N1 Casino, Vulkan Vegas, 22Bet, BoaBoa, Hell Spin. Anonyme PIN-Einlösung bis 50 Euro, höhere Beträge via myPaysafe-Konto. GGL-lizenzierte Casinos bieten Paysafecard seltener an – JackpotPiraten als Beispiel verlangt verifiziertes myPaysafe-Konto (anonyme Einlösung nicht möglich) und unterliegt dem 1.000-Euro-Monatslimit über LUGAS. Prüfen Sie die Zahlungsarten-Seite vor Registrierung, nicht alle Casinos zeigen Paysafecard prominent.
MyPaysafe-Konto: Verifizierung, Limits und Pflichten
Die Unterscheidung zwischen anonymer PIN-Einlösung und myPaysafe-Konto ist der regulatorische Wendepunkt 2026. Was 2020 noch als „anonyme Prepaid-Methode“ funktionierte, ist 2026 in GGL-Casinos unmöglich geworden.
Anonyme PIN-Einlösung vs. myPaysafe-Konto: Der Unterschied
Anonyme Einlösung: Sie kaufen einen Code, geben ihn direkt im Casino ein, kein Paysafecard-Konto nötig. Limit: 50 Euro pro Transaktion. Funktioniert nur in internationalen Casinos (Curacao, Malta), nicht in GGL-lizenzierten Anbietern. Kein Identitätsnachweis, keine Adressprüfung, keine Verknüpfung mit Ihrem Namen. Die Casino-Einzahlung ist pseudonym – das Casino sieht nur die Paysafecard-Transaktion, nicht Ihren Namen.
myPaysafe-Konto: Sie registrieren sich bei paysafecard.com, verifizieren Ihre Identität (Personalausweis, Adressnachweis), verknüpfen Codes mit Ihrem Account. Limits steigen: Starter-Konto 250 Euro/Monat, Intermediate 1.000 Euro/Monat, Advanced 5.000 Euro/Monat. GGL-Casinos akzeptieren nur myPaysafe-Konten, keine anonymen PINs – die GGL-Auflage zwingt zur Identitätsprüfung vor Einzahlung.
Der Shift: Paysafecard wurde ursprünglich als „bargeldlose Barzahlung“ vermarktet – Sie kaufen einen Code wie eine Telefonkarte, setzen ihn ein, niemand kennt Ihren Namen. Das funktionierte bis 2021. Der Glücksspielstaatsvertrag 2021 änderte die Regeln: GGL-Casinos müssen Spieler vor erster Einzahlung identifizieren. Paysafecard passte sich an, indem es myPaysafe-Konten zur Pflicht machte. Der Anonymitätsvorteil ist in GGL-Casinos verschwunden. Internationale Casinos ignorieren deutsche Auflagen und akzeptieren weiterhin anonyme Codes – aber die rechtliche Grauzone bleibt.
MyPaysafe-Verifizierung: Dokumente und Ablauf
Sie erstellen ein myPaysafe-Konto auf paysafecard.com. E-Mail-Adresse, Passwort, Geburtsdatum. Sofort spielbar ist das Starter-Konto: 250 Euro/Monat Limit, keine Verifizierung nötig. Für höhere Limits (Intermediate, Advanced) reichen Sie Dokumente ein.
Intermediate-Verifizierung (1.000 Euro/Monat): Personalausweis oder Reisepass (Foto beider Seiten), Adressnachweis (Strom-/Gasrechnung, Kontoauszug, Meldebescheinigung, nicht älter als 3 Monate). Hochladen via Web-Interface oder App. Bearbeitungszeit: 1–3 Werktage. Nach Freischaltung steigt das Limit auf 1.000 Euro/Monat.
Advanced-Verifizierung (5.000 Euro/Monat): Zusätzlich zu den Intermediate-Dokumenten verlangt Paysafecard eine Einkommensnachweis (Gehaltsabrechnung, Steuerbescheid) oder eine Vermögenserklärung. Das ist Geldwäsche-Prävention: Wer monatlich 5.000 Euro über Prepaid-Karten bewegt, muss nachweisen, woher das Geld stammt. Bearbeitungszeit: 3–5 Werktage. Die Advanced-Stufe ist relevant für High Roller, nicht für Gelegenheitsspieler.
Ablehnungsgründe: Dokumente unleserlich, Adressnachweis älter als 3 Monate, Name auf Dokumenten stimmt nicht mit Kontodaten überein. Paysafecard informiert per E-Mail über Ablehnungen, Sie laden korrigierte Dokumente hoch, Prüfung läuft erneut.
Kontostufen: Starter, Intermediate, Advanced (250 / 1.000 / 5.000)
Starter: 250 Euro/Monat, keine Verifizierung. Reicht für Budget-Spieler (50 Euro/Woche). Intermediate: 1.000 Euro/Monat, Personalausweis + Adressnachweis. Standard für die meisten Spieler. Advanced: 5.000 Euro/Monat, zusätzlich Einkommensnachweis. Relevant für High Roller.
Die Limits gelten transaktionsübergreifend: Sie zahlen 200 Euro im Casino A ein, 300 Euro im Casino B, 500 Euro im Casino C – zusammen 1.000 Euro, Intermediate-Limit erreicht, keine weiteren Einzahlungen möglich bis Monatsende. Das Limit ist kalendermonatlich, nicht rollierend: Am 1. des Folgemonats setzt es zurück.
LUGAS-System in GGL-Casinos: 1.000-Euro-Monatslimit
LUGAS (Landesweite Überprüfung der Spielersperre und Spielbegrenzung) ist die technische Infrastruktur des Glücksspielstaatsvertrags. Jeder Spieler in GGL-Casinos hat ein LUGAS-Profil, verknüpft mit Personalausweis-Nummer. Einzahlungen werden casinoübergreifend getrackt. Das Monatslimit beträgt 1.000 Euro, unabhängig davon, bei wie vielen GGL-Casinos Sie spielen.
Sie zahlen 500 Euro bei JackpotPiraten ein, 500 Euro bei einem anderen GGL-Casino – LUGAS registriert 1.000 Euro, Limit erreicht, beide Casinos blockieren weitere Einzahlungen bis Monatsende. Das gilt auch für Paysafecard: Selbst ein Advanced-Konto mit 5.000-Euro-Limit wird auf 1.000 Euro gedeckelt, sobald Sie in einem GGL-Casino einzahlen.
Die Kombination aus myPaysafe-Limit und LUGAS-Limit: Das niedrigere greift. Sie haben ein Advanced-Konto (5.000 Euro/Monat) und spielen bei JackpotPiraten (GGL) – LUGAS begrenzt auf 1.000 Euro. Sie haben ein Starter-Konto (250 Euro/Monat) und spielen bei RollingSlots (Curacao) – myPaysafe begrenzt auf 250 Euro. Internationale Casinos ohne LUGAS-Anbindung kennen Ihr GGL-Limit nicht – dort gilt nur das myPaysafe-Limit.
*Die Intermediate-Verifizierung dauert 1–3 Tage – GGL-Casinos lassen Sie ohne sie nicht einzahlen.*
Brauche ich ein myPaysafe-Konto, um im Casino einzuzahlen?
In GGL-lizenzierten Casinos (JackpotPiraten) ja – anonyme PIN-Einlösung ist nicht möglich, Sie benötigen ein verifiziertes myPaysafe-Konto (mindestens Intermediate-Stufe). In internationalen Casinos (RollingSlots, Bizzo, N1 Casino, Vulkan Vegas) nein – anonyme Einlösung funktioniert bis 50 Euro pro Transaktion ohne Konto. Für höhere Beträge (über 50 Euro) verlangt Paysafecard selbst ein Konto, unabhängig vom Casino.
Funktioniert Paysafecard in deutschen GGL-lizenzierten Casinos?
Ja, aber mit Einschränkungen: Sie benötigen ein verifiziertes myPaysafe-Konto (Personalausweis, Adressnachweis), das LUGAS-Limit von 1.000 Euro/Monat gilt casinoübergreifend, und anonyme PIN-Einlösung ist nicht möglich. JackpotPiraten ist aktuell das einzige prominente GGL-Casino mit dokumentiertem Paysafecard-Support. Die meisten GGL-Casinos setzen auf Trustly, Sofortüberweisung oder Banküberweisung – Paysafecard ist im deutschen Lizenzmarkt 2026 selten geworden.
Paysafecard kaufen: Verkaufsstellen und Stückelungen
Sie haben zwei Kaufwege: offline an Verkaufsstellen oder online bei Resellern. Beide haben Vor- und Nachteile.
Offline-Kauf: Supermärkte, Tankstellen, Kioske (REWE, EDEKA, Aral, Shell, dm, Rossmann)
Offline kaufen Sie bar. Gehen Sie zur Kasse, sagen Sie „Paysafecard 25 Euro“ (oder 10, 50, 100), zahlen Sie den Nennwert, erhalten Sie einen Bon mit 16-stelligem Code. Keine Aufschläge, keine Servicegebühren – 25 Euro kosten 25 Euro. Verkaufsstellen: REWE, EDEKA (Supermärkte), Aral, Shell, Esso (Tankstellen), dm, Rossmann (Drogerien), Kioske, Tabakläden. Über 500.000 Anlaufstellen in Deutschland.
Die Verfügbarkeit variiert: Nicht jede REWE-Filiale führt Paysafecard, Stadtfilialen eher als Dorffilialen. Tankstellen führen Paysafecard breiter als Supermärkte. Der Bon ist unauffällig – keine Angabe, wofür Sie ihn einsetzen. Verkäufer fragen nicht, Sie kaufen ihn wie eine Geschenkkarte. Der Code ist sofort einsatzbereit, keine Aktivierung nötig.
Stückelungen: 10, 25, 50, 100 Euro. Keine Zwischenbeträge (15, 75 Euro) möglich. Sie brauchen 35 Euro? Kaufen Sie 10 + 25 oder 50 (Rest bleibt auf dem Code). Mehrere Codes kombinieren: In Ihrem myPaysafe-Konto bündeln Sie bis zu 10 Codes, setzen das Gesamtguthaben ein. Ohne Konto geben Sie Codes einzeln ein – das Casino bucht nacheinander ab, bis der Einzahlungsbetrag erreicht ist.
Online-Kauf: Seriöse Reseller vs. Betrugsrisiken
Online kaufen Sie per Sofortüberweisung, PayPal, Kreditkarte. Seriöse Reseller: recharge.com, guthaben.de, dundle.com – alle auf paysafecard.com gelistet. Sie wählen die Stückelung (10 bis 100 Euro), zahlen per bevorzugter Methode, erhalten den Code per E-Mail in Sekunden bis Minuten. Servicegebühren: 0,50 bis 2 Euro je nach Reseller und Stückelung. 25-Euro-Code kostet 26 Euro bei recharge.com (1 Euro Aufschlag).
Der Vorteil: 24/7 verfügbar, keine Anfahrt zur Tankstelle, Code landet digital. Der Nachteil: Servicegebühren, Betrugsrisiko bei unseriösen Resellern. Betrugsmuster: Reseller verkauft bereits eingelöste Codes, antwortet nicht auf Reklamationen, verschwindet nach Zahlung. Kaufen Sie nur bei Resellern, die auf paysafecard.com/de-de/kaufen gelistet sind. Jeder andere Shop ist unseriös, bis Gegenteiliges bewiesen ist.
Erkennung seriöser Reseller: SSL-Verschlüsselung (https://), Impressum mit deutscher Firmenanschrift, Zahlungsabwicklung über bekannte Anbieter (PayPal, Klarna), auf paysafecard.com gelistet. Unseriöse Merkmale: keine https-Verschlüsselung, Impressum fehlt oder zeigt Offshore-Adresse, Vorauszahlung per Kryptowährung verlangt, Codes werden „zu Rabatt“ verkauft (10% unter Nennwert – physisch unmöglich).
Stückelungen: 10, 25, 50, 100 Euro
Vier Stückelungen, keine flexiblen Beträge. 10 Euro: Mindestbetrag, reicht für Test-Einzahlungen. 25 Euro: Standard für Gelegenheitsspieler. 50 Euro: beliebteste Stückelung laut Paysafecard-Statistiken. 100 Euro: Maximalbetrag pro Code, für größere Einzahlungen kombinieren Sie mehrere Codes.
Warum keine höheren Stückelungen (200, 500 Euro)? Geldwäsche-Prävention. Paysafecard ist Prepaid, anonym bis 50 Euro, schwer nachverfolgbar. Hohe Stückelungen würden Geldwäsche erleichtern. Die 100-Euro-Grenze zwingt zu mehreren Transaktionen bei höheren Beträgen – das erzeugt Papierspuren, selbst wenn der einzelne Code anonym bleibt.
Kombination mehrerer Codes: Sie haben drei 25-Euro-Codes, wollen 70 Euro einzahlen. Variante A (mit myPaysafe-Konto): Laden Sie alle drei Codes ins Konto, Gesamtguthaben 75 Euro, zahlen Sie 70 Euro ein, Rest bleibt im Konto. Variante B (ohne Konto): Geben Sie zwei Codes nacheinander ein (50 Euro), Casino bucht ab, für die restlichen 20 Euro geben Sie den dritten Code ein (25 Euro), Casino bucht 20 Euro ab, 5 Euro bleiben auf dem Code.
Wo kann ich Paysafecard-Codes kaufen?
Offline: REWE, EDEKA, Aral, Shell, Esso, dm, Rossmann, Kioske, Tabakläden – über 500.000 Verkaufsstellen in Deutschland. Zahlen Sie bar, erhalten Sie den Code sofort auf einem Bon. Online: recharge.com, guthaben.de, dundle.com – seriöse Reseller, gelistet auf paysafecard.com. Zahlen Sie per PayPal, Sofortüberweisung oder Kreditkarte, erhalten Sie den Code per E-Mail in Sekunden. Kaufen Sie nie bei nicht gelisteten Resellern – Betrugsrisiko.
Limits, Gebühren und Auszahlungen: Was Sie wissen müssen
Paysafecard ist günstig, aber nicht kostenlos. Die versteckten Kosten: Inaktivitätsgebühren, Wechselkursaufschläge, und die harte Grenze – keine Auszahlungen.
Einzahlungslimits: 50 Euro (anonym) bis 5.000 Euro (myPaysafe Advanced)
Ohne myPaysafe-Konto: 50 Euro pro Transaktion. Limit gesetzt von Paysafecard selbst, unabhängig vom Casino. Sie wollen 100 Euro einzahlen ohne Konto? Zwei separate 50-Euro-Transaktionen, zwei Codes.
Mit myPaysafe-Konto: 250 Euro/Monat (Starter), 1.000 Euro/Monat (Intermediate), 5.000 Euro/Monat (Advanced). Das Limit ist transaktionsübergreifend über alle Casinos, die Sie mit Paysafecard nutzen. 1.000-Euro-Intermediate-Limit bedeutet: Sie können 1.000 Euro auf beliebig viele Casinos verteilen, insgesamt nicht mehr als 1.000 Euro pro Kalendermonat.
GGL-Casinos: LUGAS begrenzt auf 1.000 Euro/Monat, selbst mit Advanced-Konto (5.000 Euro). Das LUGAS-Limit ist casinoübergreifend über alle GGL-Anbieter. Internationale Casinos kennen LUGAS nicht – dort gilt nur das myPaysafe-Limit.
Casino-eigene Limits: Manche Casinos setzen zusätzliche Obergrenzen. 22Bet akzeptiert Einzahlungen ab 1 Euro, aber einzelne Paysafecard-Transaktionen sind auf 1.000 Euro begrenzt (unabhängig von Ihrem myPaysafe-Limit). RollingSlots hat keine dokumentierte Obergrenze. Prüfen Sie die Zahlungsarten-FAQ des Casinos vor großen Einzahlungen.
Gebühren: Inaktivitätsgebühr (2% nach 12 Monaten), Wechselkursaufschlag (2,5%)
Paysafecard-Codes sind 12 Monate gültig. Danach fällt eine Inaktivitätsgebühr von 2 Prozent pro Monat auf das Restguthaben an. Beispiel: Sie kaufen einen 50-Euro-Code, setzen 40 Euro ein, 10 Euro bleiben. Nach 12 Monaten zieht Paysafecard 0,20 Euro ab (2% von 10 Euro), Restguthaben 9,80 Euro. Nach 13 Monaten weitere 0,20 Euro, Restguthaben 9,60 Euro. Nach 50 Monaten ist der Code wertlos.
Die Gebühr ist vermeidbar: Lösen Sie Codes vollständig ein oder bündeln Sie Restguthaben in einem myPaysafe-Konto. Codes im Konto altern nicht – das Guthaben bleibt unbegrenzt gültig, solange das Konto aktiv ist (mindestens eine Transaktion alle 12 Monate).
Wechselkursaufschlag: Zahlen Sie in einer Fremdwährung ein (Casino rechnet in USD, Ihr Code ist in Euro), berechnet Paysafecard 2,5 Prozent Wechselkursaufschlag. Das ist teurer als Kreditkarten (1–1,5%) oder E-Wallets (0,5–1%). Vermeiden Sie Fremdwährungs-Casinos, wenn Sie Paysafecard nutzen. Alle Casinos in dieser Liste rechnen in Euro – kein Wechselkursaufschlag.
Casino-seitige Gebühren: Die meisten Casinos berechnen keine Einzahlungsgebühren für Paysafecard. Ausnahmen existieren (manche kleinere Anbieter verlangen 1–2% Servicegebühr) – prüfen Sie die AGB vor Einzahlung.
Auszahlungen: Warum Paysafecard nicht funktioniert (Alternative Methoden)
Paysafecard ist Einzahlung-only. Sie können Gewinne nicht auf einen Paysafecard-Code zurückbuchen. Grund: Paysafecard-Codes sind Einweg-Gutscheine, keine Konten. Ein Code ist entweder „voll“ (uneingelöst) oder „leer“ (eingelöst) – es gibt keine Möglichkeit, Geld zurückzuschreiben.
Die einzige Ausnahme: myPaysafe-Wallet. Manche Casinos (wenige) bieten Auszahlung auf myPaysafe-Konten an – das Geld landet im Wallet, nicht auf einem Code. Von dort überweisen Sie es auf Ihr Bankkonto. Das ist selten: Keines der 10 Casinos in dieser Liste bietet myPaysafe-Auszahlung an.
Alternative Auszahlungsmethoden: Banküberweisung (SEPA, 1–3 Werktage), E-Wallets (Skrill, Neteller, 0–24 Stunden), Trustly (1–2 Werktage), Kreditkarten (3–5 Werktage, nicht alle Casinos). Sie müssen eine alternative Methode bei der Registrierung hinterlegen. Manche Casinos verlangen, dass die Auszahlungsmethode mit der Einzahlungsmethode übereinstimmt – das funktioniert mit Paysafecard nicht, Sie brauchen zwingend eine zweite Methode.
KYC-Prüfung bei erster Auszahlung: Unabhängig von der Methode verlangt jedes Casino Identitätsprüfung vor erster Auszahlung. Personalausweis (Foto beider Seiten), Adressnachweis (nicht älter als 3 Monate), manchmal Selfie mit Ausweis. Bearbeitungszeit: 1–3 Werktage. Erst nach Freischaltung läuft die Auszahlung. Planen Sie 4–6 Werktage Gesamtdauer für die erste Auszahlung ein.
Kann ich mit Paysafecard Gewinne auszahlen lassen?
Nein. Paysafecard funktioniert nur für Einzahlungen, nicht für Auszahlungen. Sie benötigen eine alternative Methode: Banküberweisung (SEPA, 1–3 Tage), E-Wallets (Skrill, Neteller, 0–24 Stunden), Trustly (1–2 Tage). Manche Casinos bieten myPaysafe-Wallet-Auszahlung an (Geld landet in Ihrem myPaysafe-Konto, von dort auf Ihr Bankkonto), aber das ist selten – keines der 10 getesteten Casinos unterstützt es 2026.
Welche Gebühren fallen bei Paysafecard im Casino an?
Casino-seitig: meist keine. Paysafecard-seitig: 2% Inaktivitätsgebühr pro Monat nach 12 Monaten Nichtnutzung (betrifft Restguthaben auf Codes), 2,5% Wechselkursaufschlag bei Fremdwährungen (vermeidbar, wenn Sie in Euro-Casinos spielen). Online-Reseller berechnen Servicegebühren von 0,50 bis 2 Euro pro Code. Offline-Verkaufsstellen berechnen keine Aufschläge – 25 Euro kosten 25 Euro.
*Das LUGAS-Limit von 1.000 Euro gilt nur in GGL-Casinos – internationale Anbieter kennen es nicht.*
Internationale Casinos vs. GGL-Lizenz: Wo ist der Unterschied?
Die Lizenzfrage spaltet den Markt in zwei Welten. GGL-Casinos sind legal in Deutschland, internationale Casinos operieren in einer Grauzone. Der Unterschied ist fundamental, nicht kosmetisch.
GGL-Casinos: Spielerschutz, 1.000-Euro-Limit, 5-Sekunden-Regel, OASIS
GGL-Casinos halten eine Lizenz der Gemeinsamen Glücksspielbehörde der Länder. JackpotPiraten ist Stand 2026 das einzige prominente Beispiel mit Paysafecard-Support. Die Auflagen: 1.000 Euro Einzahlungslimit pro Monat (LUGAS, casinoübergreifend), 1 Euro Maximaleinsatz pro Spin, 5 Sekunden Mindestdauer pro Spin, kein Autoplay, OASIS-Anbindung (Selbstsperren greifen bundesweit), keine Tischspiele (Roulette, Blackjack) außer in staatlichen Spielbanken-Online-Ablegern.
Spielerschutz ist der Kern der GGL-Regeln. Reality-Checks alle 60 Minuten (Pop-up zeigt Spieldauer und Verluste), Session-Timer (freiwillig setzbar, Casino loggt Sie nach Ablauf aus), Einzahlungslimits (täglich, wöchentlich, monatlich selbst setzbar, Herabsetzung sofort wirksam, Heraufsetzung erst nach 7 Tagen). Die 5-Sekunden-Spin-Regel soll „Spieltrance“ verhindern – ob das funktioniert, ist umstritten, aber die Regel steht.
Die rechtliche Klarheit: Gewinne aus GGL-Casinos sind steuerfrei (§ 284 BGB), Streitfälle laufen über deutsche Gerichte, Ihr Guthaben ist durch deutsche Insolvenzregeln geschützt (Trennung von Betriebsmitteln und Spielerguthaben), Daten unterliegen DSGVO mit deutschem Datenschutzbeauftragten. Sie spielen im Rechtsrahmen, nicht im Graubereich.
Internationale Casinos (Malta/Curacao): Höhere Limits, keine Spin-Beschränkungen
Internationale Casinos halten Malta- (MGA) oder Curacao-Lizenzen. Neun der zehn Casinos in dieser Liste fallen darunter. Die Auflagen: keine deutschen Limits, keine LUGAS-Anbindung, keine OASIS-Sperre. Sie spielen mit beliebigen Einsätzen (0,10 Euro bis 100 Euro pro Spin, je nach Spiel), ohne 5-Sekunden-Zwangspause, mit Autoplay, auf allen Spieltypen (Slots, Roulette, Blackjack, Poker, Live-Casino).
Die Einzahlungslimits richten sich nach Ihrem myPaysafe-Konto (250 bis 5.000 Euro/Monat), nicht nach deutschen Gesetzen. Kein Casino weiß, wie viel Sie bei Konkurrenten eingezahlt haben – keine zentrale Tracking-Datenbank wie LUGAS. Sie spielen in zehn internationalen Casinos parallel, zahlen je 500 Euro ein – rechtlich heikel, technisch möglich.
Die rechtliche Grauzone: Internationale Casinos ohne deutsche Lizenz verstoßen gegen § 4 GlüStV (Glücksspielangebot ohne Erlaubnis). Das Verbot richtet sich an Anbieter, nicht an Spieler – Sie als Spieler machen sich nicht strafbar. Verluste sind nicht steuerlich absetzbar, Gewinne bleiben steuerfrei (§ 284 BGB gilt weiterhin). Streitfälle laufen über maltesische oder niederländische Gerichte (Curacao-Lizenzen), nicht über deutsche. Ihr Guthaben ist durch EU-Einlagensicherung (Malta) oder gar nicht (Curacao) geschützt.
Zahlungsblockaden: Deutsche Banken und Zahlungsdienstleister blockieren zunehmend Transaktionen zu internationalen Casinos ohne deutsche Lizenz. Das betrifft Kreditkarten, Lastschrift, teils Sofortüberweisung. Paysafecard funktioniert weiterhin – die Codes sind anonym, Banken sehen nicht, wohin Sie einzahlen. Das macht Paysafecard zur bevorzugten Methode in internationalen Casinos, speziell für Spieler, deren Kreditkarten bereits blockiert wurden.
Vor- und Nachteile beider Modelle
| Merkmal | GGL-Casinos | Internationale Casinos |
|---|---|---|
| Einzahlungslimit | 1.000 €/Monat (LUGAS) | 250–5.000 €/Monat (myPaysafe-Kontostufe) |
| Maximaleinsatz pro Spin | 1 € | Unbegrenzt (je nach Spiel 0,10–100 €) |
| Spin-Geschwindigkeit | Mindestens 5 Sekunden | Sofort, Autoplay möglich |
| Spieltypen | Nur Slots (Tischspiele verboten) | Slots, Tischspiele, Live-Casino, Poker |
| Selbstsperre | OASIS bundesweit | Casino-individuell, keine Vernetzung |
| Rechtslage | Legal in Deutschland | Grauzone (Anbieter verstoßen gegen GlüStV, Spieler nicht strafbar) |
| Gewinne steuerpflichtig | Nein (§ 284 BGB) | Nein (§ 284 BGB) |
| Guthaben-Schutz | DSGVO, deutsche Insolvenzregeln | EU-Einlagensicherung (Malta) oder keine (Curacao) |
| Zahlungsblockaden | Keine (legales Angebot) | Zunehmend (Banken blockieren Kreditkarten, Lastschrift) |
| Paysafecard-Verifizierung | myPaysafe-Konto Pflicht | Anonym bis 50 €, myPaysafe optional |
Der Vorteil von GGL-Casinos: rechtliche Klarheit, Spielerschutz, keine Zahlungsblockaden. Der Nachteil: niedrige Limits, langsames Spiel, begrenzte Spielauswahl. Der Vorteil internationaler Casinos: hohe Limits, schnelles Spiel, breite Auswahl. Der Nachteil: Grauzone, kein Spielerschutz, Zahlungsblockaden möglich.
Die Entscheidung hängt an Ihrem Profil. Budget-Spieler (50–200 Euro/Monat) finden in GGL-Casinos legalen Rahmen und Spielerschutz. High Roller (1.000+ Euro/Monat) sprengen das LUGAS-Limit und weichen auf internationale Casinos aus. Anonymitätssuchende (keine Identitätsprüfung) finden nur in internationalen Casinos anonyme Paysafecard-Einlösung – GGL-Casinos verlangen myPaysafe-Verifizierung.
*GGL-Casinos sind legal in Deutschland, internationale Casinos operieren in einer Grauzone – beide Welten akzeptieren Paysafecard.*
Troubleshooting: Probleme beim Code-Einlösen lösen
Vier häufige Probleme, vier Lösungswege. Nicht alles läuft glatt – Codes werden abgelehnt, Guthaben verschwindet, PINs sind unleserlich. Die meisten Probleme lösen sich in Minuten, manche erfordern Paysafecard-Support.
Code wird nicht akzeptiert: Häufige Ursachen
Problem: Sie geben den 16-stelligen Code im Casino ein, Fehlermeldung „Code ungültig“ oder „Code bereits eingelöst“. Ursache 1: Tippfehler. Der Code enthält Buchstaben und Zahlen, manche sehen sich ähnlich (0/O, 1/I, 5/S). Prüfen Sie Zeichen für Zeichen, nutzen Sie Copy-Paste, wenn der Code digital vorliegt. Ursache 2: Code bereits eingelöst. Sie haben den Code früher verwendet, Guthaben ist aufgebraucht. Prüfen Sie das Restguthaben auf paysafecard.com/de-de/guthabenabfrage – geben Sie den Code ein, sehen Sie den Saldo. Ist der Saldo 0 Euro, ist der Code leer. Ursache 3: Code abgelaufen. Codes sind 12 Monate gültig. Nach Ablauf zieht Paysafecard monatlich 2% Inaktivitätsgebühr ab, bis das Guthaben aufgebraucht ist. Prüfen Sie das Kaufdatum auf dem Bon – liegt es über 12 Monate zurück, prüfen Sie den Saldo. Ursache 4: Casino akzeptiert Paysafecard nicht mehr. Manche Casinos entfernen Paysafecard aus dem Zahlungsportfolio ohne Ankündigung. Prüfen Sie die Zahlungsarten-Seite des Casinos – steht Paysafecard nicht gelistet, ist sie nicht nutzbar.
Lösung: Tippfehler korrigieren, Restguthaben prüfen (paysafecard.com/de-de/guthabenabfrage), bei abgelaufenem Code Paysafecard-Support kontaktieren ([email protected]), bei Casino-Ablehnung alternative Zahlungsmethode wählen.
Guthaben abgebucht, aber nicht gutgeschrieben: Was tun?
Problem: Sie lösen den Code ein, Paysafecard bestätigt die Transaktion, aber das Casino-Guthaben bleibt unverändert. Ursache 1: Verzögerung. Paysafecard-Transaktionen sind normalerweise sofort (0–2 Minuten), technische Störungen können Verzögerungen bis 30 Minuten verursachen. Ursache 2: Technischer Fehler. Die Transaktion läuft zwischen Paysafecard und Casino schief, Guthaben hängt im Nirgendwo. Ursache 3: Casino-Wartung. Manche Casinos pausieren Einzahlungen während Wartungsfenstern – Ihre Transaktion wird abgelehnt, aber Paysafecard zieht das Guthaben ab.
Lösung Schritt 1: Warten Sie 30 Minuten. Neun von zehn „verschwundenen“ Einzahlungen tauchen nach Wartezeit auf. Lösung Schritt 2: Prüfen Sie Ihr Casino-Transaktionshistorie. Loggen Sie sich ein, navigieren Sie zu „Mein Konto“ → „Transaktionen“. Steht die Einzahlung dort, ist sie angekommen (manchmal landet sie auf dem Bonuskonto statt dem Hauptkonto – prüfen Sie beide). Lösung Schritt 3: Kontaktieren Sie den Casino-Support. Live-Chat (schnellste Methode) oder E-Mail. Nennen Sie: Transaktionsdatum, Uhrzeit, Betrag, die letzten 4 Ziffern des Paysafecard-Codes (nie den vollständigen Code weitergeben). Der Support prüft die Transaktion auf Casino-Seite, schreibt Guthaben manuell gut, wenn die Zahlung bei Paysafecard durchging. Lösung Schritt 4 (wenn Casino nicht reagiert): Kontaktieren Sie Paysafecard-Support ([email protected]). Nennen Sie: vollständigen Code, Transaktionsdatum, Casino-Name, Betrag. Paysafecard prüft, ob die Transaktion ihr System verlassen hat. Ist die Transaktion nicht durchgelaufen, erstattet Paysafecard das Guthaben auf den Code zurück.
Bearbeitungszeit: Casino-Support antwortet in 1–24 Stunden (Live-Chat sofort, E-Mail verzögert). Paysafecard-Support antwortet in 1–3 Werktagen. Gutschriften erfolgen manuell binnen 24 Stunden nach Bestätigung.
PIN unleserlich oder verloren: Lösungswege
Problem: Der Bon ist verschmiert, verblasst, zerrissen – der Code ist nicht mehr lesbar. Oder Sie haben den Bon verloren. Ursache: Thermopapier-Bons verblassen mit der Zeit (speziell bei Licht- und Hitzeexposition), manche Verkaufsstellen drucken schlecht, Bons landen im Müll.
Lösung (Bon unleserlich, aber vorhanden): Fotografieren Sie den Bon mit höchster Auflösung, laden Sie das Foto auf einen PC, zoomen Sie digital heran, rekonstruieren Sie Zeichen für Zeichen. Manche Zeichen sind aus Kontext rekonstruierbar (Checksummen-Logik). Wenn das scheitert: Kontaktieren Sie Paysafecard-Support ([email protected]), senden Sie das Foto mit, nennen Sie Kaufdatum, Verkaufsstelle, Betrag. Paysafecard prüft anhand der Transaktionsdatenbank (Verkaufsstelle sendet Verkaufslogs an Paysafecard), ob der Kauf nachweisbar ist. Bei Erfolg schreibt Paysafecard das Guthaben einem neuen Code zu oder Ihrem myPaysafe-Konto gut.
Lösung (Bon verloren): Ohne Bon ist der Code verloren. Paysafecard kann ihn nicht wiederherstellen – Prepaid-Codes sind wie Bargeld, wer sie hat, kann sie einsetzen. Die einzige Chance: Sie haben ein myPaysafe-Konto und hatten den Code bereits ins Konto geladen. Dann ist das Guthaben im Konto gespeichert, der physische Code irrelevant. Ohne myPaysafe-Konto ist das Guthaben unwiederbringlich verloren.
Prävention: Fotografieren Sie jeden Code sofort nach Kauf (speichern Sie das Foto sicher, nicht in Cloud-Diensten – der Code ist wie eine Kontonummer). Oder laden Sie Codes sofort in ein myPaysafe-Konto – das Guthaben ist dann im Konto gespeichert, der physische Bon wird irrelevant.
Mehrere Codes kombinieren: So geht’s
Problem: Sie haben drei 25-Euro-Codes, wollen 70 Euro einzahlen. Wie kombinieren Sie die Codes? Lösung A (mit myPaysafe-Konto): Loggen Sie sich bei myPaysafe ein, navigieren Sie zu „Guthaben aufladen“, geben Sie alle drei Codes nacheinander ein. Das Konto zeigt jetzt 75 Euro Gesamtguthaben. Im Casino wählen Sie Paysafecard, loggen sich bei myPaysafe ein, zahlen 70 Euro ein. Restguthaben (5 Euro) bleibt im Konto für spätere Nutzung.
Lösung B (ohne myPaysafe-Konto, anonyme Einlösung): Im Casino wählen Sie Paysafecard, geben Sie den ersten Code ein (25 Euro), Casino bucht 25 Euro ab. Geben Sie den zweiten Code ein (25 Euro), Casino bucht 25 Euro ab, gesamt 50 Euro. Geben Sie den dritten Code ein (25 Euro), Casino bucht 20 Euro ab (für die verbleibenden 20 Euro bis zur 70-Euro-Einzahlung), Restguthaben (5 Euro) bleibt auf dem dritten Code. Sie können den dritten Code später weiterverwenden – Paysafecard-Codes sind teilweise einlösbar.
Limit: Sie können bis zu 10 Codes in einem myPaysafe-Konto kombinieren. Ohne Konto gibt es kein technisches Limit, aber Casinos verarbeiten meist maximal 3–5 Codes pro Transaktion (danach bricht die Casino-Kasse ab oder verlangt eine Pause).
*Neun von zehn „verschwundenen“ Einzahlungen tauchen nach 30 Minuten Wartezeit wieder auf – Panik ist selten nötig.*
Was mache ich, wenn mein Paysafecard-Code nicht akzeptiert wird?
Prüfen Sie Tippfehler (0/O, 1/I, 5/S verwechselt), prüfen Sie das Restguthaben auf paysafecard.com/de-de/guthabenabfrage (Code könnte bereits eingelöst oder abgelaufen sein), prüfen Sie die Casino-Zahlungsarten-Seite (Casino könnte Paysafecard entfernt haben). Wenn alles korrekt ist, kontaktieren Sie Casino-Support (Live-Chat) oder Paysafecard-Support ([email protected]).
Kann ich mehrere Paysafecard-Codes kombinieren?
Ja. Mit myPaysafe-Konto laden Sie bis zu 10 Codes ins Konto, das Gesamtguthaben steht zur Verfügung. Ohne Konto geben Sie Codes nacheinander im Casino ein – das Casino bucht jeden Code ab, bis der Einzahlungsbetrag erreicht ist. Restguthaben bleibt auf dem letzten Code für spätere Nutzung.
Einzahlungsmethoden Online Casino Deutschland 2026 — Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»