Beste Online Casinos mit Kreditkarte: Einzahlung, Limits & GGL-Realität 2026
 Verfügbar in DE
Die Kreditkarte gilt als Klassiker unter den Zahlungsmethoden: sofortige Gutschrift, weltweite Akzeptanz, keine Registrierung bei Drittanbietern. Für deutsche Spieler hat sich die Lage seit 2021 allerdings grundlegend geändert. Wer nach „beste online casino mit kreditkarte bezahlen 2026“ sucht, stößt auf zwei parallele Realitäten: GGL-lizenzierte Casinos, die Kreditkarten faktisch nicht akzeptieren, und internationale Anbieter, bei denen Visa und Mastercard weiterhin funktionieren.
Der Markt ist geteilt. Auf der einen Seite stehen bet365, LeoVegas und Stargames mit deutscher Lizenz – ohne Kreditkartenoption. Auf der anderen Seite Qbet, FortuneJack und Spininio mit Curaçao- oder Anjouan-Lizenz – mit Kreditkarte, aber außerhalb der Bundesregulierung. Beide Welten haben ihre Logik, ihre Beschränkungen und ihre Fallstricke.
Diese Übersicht zeigt, welche Casinos Kreditkarten akzeptieren, wie die Einzahlung funktioniert, was beim Auszahlen schief läuft und warum die GGL-Lizenz und Visa sich 2026 gegenseitig ausschließen. Konkret, ohne Werbepathos, mit den Zahlen und den Haken.
Die besten Online-Casinos mit Kreditkarte 2026
Sechs Anbieter tauchen in Vergleichslisten regelmäßig auf. Alle halten Lizenzen aus Curaçao, Malta oder Anjouan, keiner aus Deutschland. Das ist kein Zufall – deutsche Banken und Kartenaussteller haben die Zahlungsabwicklung für GGL-Casinos faktisch eingestellt. Die internationalen Anbieter operieren in einer rechtlichen Grauzone: Spielen selbst ist für den Nutzer nicht strafbar, die Casinos arbeiten aber ohne deutsche Aufsicht.
Die Tabelle zeigt die sechs am häufigsten empfohlenen Optionen mit ihren Kernparametern. Alle akzeptieren Visa und Mastercard, alle verlangen eine Verifizierung vor der ersten Auszahlung, alle setzen 3D Secure für Einzahlungen über 50 bis 100 Euro ein.
| Casino | Lizenz | Min. Einzahlung | Auszahlungsdauer | Besonderheit |
|---|---|---|---|---|
| Qbet | Curaçao OGL/2024/1790/1062 | €10–25 | 1–3 Tage (Fiat) | Crypto-Fiat-Hybrid, tägliches Cashback |
| FortuneJack | Anjouan | €20 | Crypto sofort, Fiat 3–5 Tage | Seit 2014 am Markt, Safety Index 8.7 |
| Spininio | Anjouan | €10 | 1–3 Tage | Casino + Sportsbook, 4-teiliges Bonuspaket |
| Spinimax | Curaçao | €20 | Wenige Stunden bis 3 Tage | Dual-Bonus (Casino/Sport), Safety Index 4.0 |
| Rivo | Curaçao | €10 | 3–5 Tage | Fokus auf Usability, schlanke Oberfläche |
| Mino | Curaçao (GBL Solutions) | €10–20 | 3–5 Tage | 18.000+ Spiele, 2026 gestartet |
Die Reihenfolge orientiert sich an Betriebsdauer, Safety-Index-Bewertungen und Marktpräsenz. FortuneJack führt durch Langlebigkeit, Qbet durch den höchsten Affiliate-Rating-Durchschnitt, Spinimax fällt durch den niedrigen Safety Index auf.
*Sechs internationale Anbieter dominieren die Kreditkarten-Akzeptanz – alle außerhalb der deutschen GGL-Regulierung.*
Kann man in Deutschland legal mit Kreditkarte im Online-Casino einzahlen?
Ja, aber mit Einschränkungen. Das Spielen selbst ist nicht strafbar – der Glücksspielstaatsvertrag 2021 richtet sich an Anbieter, nicht an Spieler. Wer bei einem internationalen Casino mit Curaçao- oder Anjouan-Lizenz einzahlt, begeht keine Straftat. Die Grauzone betrifft die Anbieter: Sie dürfen in Deutschland nicht aktiv werben und operieren ohne GGL-Aufsicht. Für den Nutzer bleibt das Risiko, dass bei Streitigkeiten kein deutscher Rechtsweg greift. Einzahlungen über Kreditkarte funktionieren technisch, solange die eigene Bank Glücksspieltransaktionen nicht blockiert. Manche deutsche Kartenaussteller haben Gambling-Zahlungen seit 2021 auf die Sperrliste gesetzt, andere nicht. Die Erfolgsquote liegt bei etwa 60 bis 70 Prozent – der Rest wird an der Kasse abgelehnt.
Qbet Casino
Das dienstjüngste Schwergewicht der Liste, 2022 gestartet. Qbet arbeitet unter der Curaçao-Lizenz OGL/2024/1790/1062, betrieben von Novatech Solutions N.V. Das Casino hält über 2.000 Slots von zwölf Anbietern – Pragmatic Play, NetEnt, Evolution Gaming für den Live-Bereich. Wer nach einem Hybrid aus Fiat- und Krypto-Zahlungen sucht, findet hier beides: Visa und Mastercard neben Bitcoin und Ethereum. Die Mindesteinzahlung schwankt zwischen 10 und 25 Euro, je nach Quelle und Zahlungsmethode.
Der Willkommensbonus liegt bei 100 Prozent bis 500 Euro plus 150 Freispiele, in manchen Kampagnen gibt es alternativ 10 Freispiele plus Bonusguthaben. Die Auszahlung läuft bei Krypto nahezu sofort, bei Fiat in ein bis drei Werktagen. Das Cashback-Programm zahlt täglich aus, das vierstufige VIP-System vergibt Punkte für jede Wette. Affiliate-Bewertungen liegen zwischen 4,7 und 4,8 von fünf Sternen. Für Einsteiger angenehm: Die Plattform bietet Live-Chat-Support auf Deutsch, die Bonusbedingungen sind transparent ausgewiesen.
FortuneJack
Der Veteran der Krypto-Casino-Szene, seit 2014 am Markt. FortuneJack hält eine Anjouan-Lizenz, gilt als einer der langlebigsten Anbieter im Krypto-Segment und akzeptiert neben zwölf Kryptowährungen auch Fiat-Einzahlungen per Visa und Mastercard. Die Spielauswahl umfasst über 3.120 Titel: Slots, Live-Casino, Instant- und Crash-Games, zusätzlich ein Sportsbook. Der Safety Index liegt bei 8,7 – deutlich über dem Durchschnitt von Curaçao-Mitbewerbern.
Das Willkommenspaket ist missionsbasiert und legt den Schwerpunkt auf Freispiele statt auf Einzahlungsmatches. Auszahlungen laufen bei Krypto sofort, bei Fiat mit einer Obergrenze von 2.000 Euro pro Transaktion. Wer mehr auszahlen will, erhält Ratenzahlungen nach einem Zeitplan, den das Casino festlegt. Die Geschäftsbedingungen erlauben Kontosperrungen bei Registrierung mit Wegwerf-E-Mails – ein Punkt, den bitcoin.com in der Kritik markiert hat. Für erfahrene Spieler mit regelmäßiger Auszahlungshistorie funktioniert das System zuverlässig. Neulinge sollten die Verifizierung frühzeitig abschließen und realistische Einzahlungen tätigen, um später keine Überraschungen zu erleben.
Spininio Casino
Hybrid aus Casino und Sportsbook, lizenziert in Anjouan. Spininio ist ein vergleichsweise neuer Anbieter – der Markteintritt liegt zwischen 2024 und 2025 – und bietet ein vierteiliges Willkommenspaket über die ersten vier Einzahlungen bis zu 1.000 Euro. Die Mindesteinzahlung liegt bei 10 Euro, akzeptiert werden Visa, Mastercard, E-Wallets und Kryptowährungen. Die Spielauswahl variiert je nach Quelle: Manche Reviews sprechen von 1.100 Slots und 130 Live-Spielen, andere nennen höhere Zahlen.
Der Safety Index bei Casino Guru liegt bei 6,2 – „Below Average“. Das bedeutet: Für die meisten Spieler keine optimale Wahl in Sachen Fairness und Sicherheit. Die mobile Plattform läuft als Web-App, eine native App gibt es nicht. Auszahlungen werden in ein bis drei Werktagen bearbeitet, bei der ersten Auszahlung verlangt das Casino die übliche Identitätsprüfung. Wer den Casino- und den Sportsbook-Bereich kombinieren will, findet hier eine Lösung. Wer maximale Sicherheit sucht, sollte Anbieter mit höherem Safety Index bevorzugen.
Spinimax Casino
Betrieben von Next Global Era Limited (Zypern), lizenziert in Curaçao. Spinimax wirbt mit zwei separaten Willkommensboni: 150 Prozent bis 750 Euro plus 150 Freispiele für Casino-Spieler, 125 Prozent bis 300 Euro für Sportwetten-Nutzer. Die Mindesteinzahlung liegt bei 20 Euro – höher als bei den meisten Konkurrenten. Zahlungsmethoden umfassen Visa, Mastercard und E-Wallets, die Auszahlungsbearbeitung dauert nach Angaben der Betreiber wenige Stunden bis drei Werktage.
Der entscheidende Haken: Casino Guru vergibt einen Safety Index von 4,0 – „Low“. Das signalisiert Defizite bei Fairness und Sicherheit. Affiliate-Reviews loben das visuell ansprechende Design und die klare Strukturierung der Plattform, mahnen aber zur Vorsicht bei größeren Einzahlungen. Wer Spinimax trotzdem nutzt, sollte mit kleinen Beträgen beginnen, die Bonusbedingungen gründlich lesen und die erste Auszahlung testen, bevor größere Summen eingezahlt werden. Für langfristige Spieler gibt es Optionen mit höherem Vertrauensniveau.
Rivo Casino
Schlanke Oberfläche, Fokus auf Basisfunktionen. Rivo hält eine Curaçao-Lizenz, der genaue Betreiber bleibt in den verfügbaren Quellen unklar. Die Mindesteinzahlung liegt bei 10 Euro, der Willkommensbonus wird mit bis zu 1.000 Euro angegeben – Details variieren zwischen Affiliate-Quellen. Die Spielauswahl umfasst Standard-Slots, Live-Dealer-Tische und klassische Kartenspiele. Keine komplexen VIP-Programme, keine verschachtelten Bonusstrukturen.
Reviewer heben die Usability hervor: schnelle Registrierung, klare Navigation, zügige Auszahlungen ohne unnötige Verzögerungen. Die Auszahlungsdauer liegt bei drei bis fünf Werktagen. Für Spieler, die ein Casino ohne Schnickschnack suchen – keine Gamification, keine hundert verschiedenen Aktionen –, erfüllt Rivo den Zweck. Wer exotische Features oder ein umfangreiches Treueprogramm erwartet, wird enttäuscht. Der Safety Index ist nicht explizit dokumentiert, Affiliate-Bewertungen beschreiben Rivo als soliden Mittelklasse-Anbieter ohne herausragende Stärken und ohne gravierende Schwächen.
Mino Casino
Der Neuling der Liste, 2026 gestartet. Mino wird von GBL Solutions N.V. betrieben, hält eine Curaçao-Lizenz und wirbt mit einer Spielauswahl von 18.000 Titeln von über hundert Anbietern. Sollten die Zahlen stimmen, wäre das eine der umfangreichsten Bibliotheken im internationalen Segment. Das Willkommenspaket variiert je nach Region: Kanadische Quellen nennen 3.770 CAD plus 400 Spins, europäische Quellen sprechen von über 2.300 Euro. Die Diskrepanz deutet auf lokalisierte Angebote hin.
Das hunderstufige Treueprogramm vergibt Punkte für jede Wette, die Mindesteinzahlung dürfte im üblichen Bereich von 10 bis 20 Euro liegen. Die Betriebshistorie ist kurz – wenige Monate reichen nicht, um die Zuverlässigkeit bei Auszahlungen oder die Reaktion auf Kundenbeschwerden zu bewerten. Wer Mino ausprobiert, sollte das mit dem Bewusstsein tun, dass hier keine mehrjährige Erfolgsbilanz vorliegt. Die mythologische Gestaltung und die aggressive Bonuspolitik zielen auf Aufmerksamkeit. Ob das Casino in zwei Jahren noch existiert, bleibt offen.
Deutsche GGL-Lizenz und Kreditkartenzahlungen: Die Realität 2026
Wer in Deutschland eine offizielle Lizenz haben will, beantragt sie bei der Gemeinsamen Glücksspielbehörde der Länder. Die GGL führt seit 2023 die Aufsicht über alle Online-Glücksspielanbieter nach dem Glücksspielstaatsvertrag 2021. Auf der Whitelist stehen über 20 Betreiber: bet365, LeoVegas, Stargames, bwin, Wunderino, Interwetten, Löwen Play, Merkur Bets. Alles etablierte Namen, alles legal, alles mit deutscher Aufsicht.
Keiner davon akzeptiert Visa oder Mastercard. Die Zahlungsoptionen beschränken sich auf Banküberweisung, Giropay, Sofort, E-Wallets wie Skrill und Neteller, MiFinity und Prepaid-Karten wie Paysafecard. Die Kreditkarte fehlt durchgehend. Das ist keine individuelle Entscheidung einzelner Casinos, sondern eine strukturelle Folge der deutschen Regulierung.
Was bedeutet die GGL-Lizenz?
Die GGL-Lizenz ist das offizielle Gütesiegel für Online-Casinos in Deutschland. Wer sie hat, darf legal werben, Spieler in Deutschland ansprechen und gilt als vertrauenswürdig im Sinne des Glücksspielstaatsvertrags 2021. Im Gegenzug akzeptiert der Betreiber strikte Auflagen: monatliches Einzahlungslimit von 1.000 Euro pro Spieler über alle lizenzierten Anbieter hinweg, maximaler Einsatz von einem Euro pro Spin, Verbot von Auto-Play-Funktionen, Mindestspindauer von fünf Sekunden, Pflicht zur Anbindung an OASIS (die zentrale Sperrdatei).
Die Lizenzerteilung erfolgt nach einer Prüfung der Betreiber-Zuverlässigkeit, der Spielerschutzkonzepte und der technischen Systeme. Die GGL kann Auflagen nachjustieren, Lizenzen entziehen oder Bußgelder verhängen. Für Spieler bedeutet die GGL-Lizenz: vollständige Transparenz, Rechtsweg bei Streitigkeiten, Schutz durch deutsche Behörden. Der Preis dafür sind die Einschränkungen – darunter auch die fehlende Kreditkartenoption.
Warum akzeptieren GGL-lizenzierte Casinos keine Kreditkarten?
Der Glücksspielstaatsvertrag 2021 verbietet Kreditkartenzahlungen nicht explizit. Das Problem liegt eine Ebene tiefer: bei den deutschen Banken und Kartenausstellern. Seit Inkrafttreten des Staatsvertrags haben die meisten deutschen Finanzinstitute Glücksspieltransaktionen für GGL-Casinos auf ihre interne Sperrliste gesetzt. Die Gründe sind pragmatisch: Die Banken wollen Chargebacks und Streitfälle vermeiden, die Compliance-Abteilungen stufen Glücksspiel als Risikogeschäft ein, und das monatliche 1.000-Euro-Limit aus dem Staatsvertrag kollidiert mit den üblichen Kreditlinienmechanismen.
Mastercard und Visa haben für deutsche Glücksspielanbieter eigene Merchant Category Codes eingeführt, die eine zusätzliche Prüfung erfordern. Viele Payment-Service-Provider haben daraufhin entschieden, GGL-Casino-Zahlungen gar nicht erst abzuwickeln. Die Folge: GGL-Casinos finden keine Zahlungsdienstleister, die ihnen Kreditkartenzahlungen ermöglichen – nicht weil sie es nicht wollen, sondern weil die Infrastruktur fehlt. Internationale Casinos mit Curaçao- oder Malta-Lizenz außerhalb der GGL-Regulierung nutzen Zahlungsabwickler, die nicht der deutschen Bankenregulierung unterliegen. Dort funktioniert die Kreditkarte weiterhin.
Alternative Zahlungsmethoden bei GGL-Casinos
Wer bei bet365, LeoVegas oder Stargames spielen will, nutzt eine der folgenden Methoden. Banküberweisung: langsam (ein bis drei Werktage), aber kostenlos und von jedem Girokonto aus möglich. Giropay und Sofort: schnelle Online-Überweisungen, Gutschrift innerhalb von Minuten, direkt vom Bankkonto, keine Registrierung bei Drittanbietern nötig. E-Wallets wie Skrill, Neteller und MiFinity: sofortige Einzahlung, Auszahlung in 24 bis 48 Stunden, erfordern eine separate Registrierung und Verifizierung beim E-Wallet-Anbieter. Paysafecard: Prepaid-Voucher, anonym bis 50 Euro, keine Auszahlungsoption – nur für Einzahlungen.
Alle Methoden unterliegen dem 1.000-Euro-Limit. Die Verifizierung ist bei der ersten Auszahlung Pflicht: Personalausweis, Adressnachweis, manchmal auch eine Einkommensbestätigung. Das dauert ein bis zwei Tage, bei manchen Anbietern länger. Wer die GGL-Lizenz als Sicherheitsmerkmal schätzt und auf die Kreditkarte verzichten kann, findet hier legale Alternativen. Wer an der Kreditkarte festhält, muss auf internationale Anbieter ausweichen – mit den entsprechenden Abstrichen bei Rechtsschutz und Aufsicht.
*Die GGL-Lizenz garantiert Rechtsschutz, schließt aber Kreditkartenzahlungen faktisch aus.*
So funktioniert die Einzahlung per Kreditkarte
Die technische Abwicklung ist simpel. Casino-Konto anlegen, zur Kasse navigieren, Kreditkarte als Zahlungsmethode wählen, Kartendaten eingeben, Betrag bestätigen. Die meisten Transaktionen sind innerhalb von Sekunden abgeschlossen, bei 3D-Secure-Prüfung dauert es eine Minute länger. Probleme tauchen dort auf, wo Banken Transaktionen blockieren, 3D Secure fehlschlägt oder Limits überschritten werden.
Schritt-für-Schritt-Anleitung
Zuerst die Registrierung: E-Mail-Adresse, Passwort, Basisangaben wie Name, Geburtsdatum, Wohnsitzland. Die meisten Casinos verlangen keine Verifizierung vor der Einzahlung – die kommt erst bei der Auszahlung. Nach der Anmeldung zur Kasse: Im Menü „Einzahlung“ oder „Cashier“ die Option „Kreditkarte“ oder „Visa/Mastercard“ anklicken. Dann die Kartendaten eingeben: 16-stellige Kartennummer, Ablaufdatum im Format MM/JJ, dreistellige CVV-Nummer von der Rückseite, Name des Karteninhabers. Betrag wählen – innerhalb der Mindest- und Höchstgrenzen des Casinos. Bei den meisten Anbietern liegt das Minimum zwischen 10 und 25 Euro, das Maximum zwischen 5.000 und 10.000 Euro pro Transaktion.
Jetzt kommt 3D Secure ins Spiel. Die Zahlung wird zur Bank weitergeleitet, dort öffnet sich ein Pop-up oder eine Banking-App-Aufforderung. Der Nutzer bestätigt die Transaktion mit einem SMS-Code, einem App-Token oder einem Passwort. Nach erfolgreicher Authentifizierung kehrt die Seite zum Casino zurück, das Guthaben erscheint sofort im Spielerkonto. Fehlschlägt die 3D-Secure-Prüfung – etwa weil der Code falsch eingegeben wurde oder die Zeit abgelaufen ist –, wird die Zahlung abgelehnt, und der Nutzer muss den Vorgang wiederholen.
Was ist 3D Secure und wofür brauche ich das?
3D Secure ist ein Zwei-Faktor-Authentifizierungsprotokoll für Online-Kartenzahlungen. Visa nennt es „Verified by Visa“, Mastercard „Mastercard SecureCode“. Der Ablauf: Beim Bezahlen wird der Nutzer auf die Website seiner Bank weitergeleitet, dort muss er die Transaktion mit einem zweiten Faktor bestätigen – per SMS-Code, Biometrie in der Banking-App oder einem festen Passwort. Das Protokoll soll verhindern, dass gestohlene Kartendaten missbraucht werden. Wer die Karte besitzt, aber nicht den zweiten Faktor kontrolliert, kommt nicht durch.
Seit der EU-Zahlungsdienstrichtlinie PSD2 ist 3D Secure für Transaktionen über 30 Euro verpflichtend – die genaue Schwelle legt die kartenausgebende Bank fest. Manche Banken fordern 3D Secure ab 50 Euro, andere ab 100 Euro. Bei kleineren Beträgen kann die Prüfung übersprungen werden. Die meisten Online-Casinos setzen 3D Secure bei Einzahlungen über 50 bis 100 Euro ein. Scheitert die Authentifizierung, wird die Zahlung abgelehnt. Häufigste Ursachen: Der Code kam nicht an, der Nutzer hat das Zeitfenster verpasst, die Banking-App war nicht freigeschaltet, oder die Mobilnummer bei der Bank ist veraltet. Lösung: Kontakt zur Bank, Daten aktualisieren, 3D Secure neu aktivieren.
Warum wird meine Kreditkarten-Einzahlung im Casino abgelehnt?
Die häufigsten Gründe: Die Bank blockiert Glücksspieltransaktionen. Seit 2021 haben viele deutsche Kartenaussteller Gambling-Zahlungen auf eine interne Sperrliste gesetzt. Der Nutzer erfährt davon meist erst an der Casino-Kasse, wenn die Transaktion abgelehnt wird. Lösung: Bei der Bank anrufen, nachfragen, ob Glücksspiel freigegeben werden kann. Manche Banken erlauben eine manuelle Freischaltung, andere nicht. Das tägliche oder monatliche Kartenlimit ist erreicht. Visa Classic erlaubt bei der Commerzbank täglich 600 Euro, wöchentlich 2.000 Euro. Visa Gold liegt bei 1.000 Euro täglich und 6.000 Euro monatlich. Wer diese Schwelle überschreitet, erhält eine Ablehnung. Lösung: Im Online-Banking das Limit anpassen oder bis zum nächsten Tag warten.
3D Secure ist fehlgeschlagen oder nicht aktiviert. Ohne erfolgreiche Authentifizierung lehnt das Casino die Zahlung ab. Lösung: Sicherstellen, dass die Mobilnummer bei der Bank aktuell ist, die Banking-App installiert und 3D Secure freigeschaltet ist. Die Karte ist nicht für internationale oder Online-Transaktionen freigeschaltet. Manche Banken sperren Karten standardmäßig für Auslandszahlungen. Lösung: In den Karteneinstellungen nachsehen, ob Online-Zahlungen aktiviert sind. Falsche Kartendaten oder falsche Rechnungsadresse. Schreibfehler bei der Kartennummer, abgelaufenes Datum, falsche CVV oder eine Adresse, die nicht mit der bei der Bank hinterlegten übereinstimmt, führen zur Ablehnung. Lösung: Daten nochmals prüfen, gegebenenfalls bei der Bank nachfragen, welche Adresse hinterlegt ist.
Das Casino oder dessen Payment-Prozessor stuft die Transaktion als Betrugsversuch ein. Automatische Systeme blockieren Zahlungen, die ungewöhnlich wirken – etwa eine sehr hohe Ersteinzahlung oder mehrere schnelle Versuche hintereinander. Lösung: Mit kleineren Beträgen beginnen, nach fehlgeschlagenen Versuchen ein paar Minuten warten, den Kundendienst des Casinos kontaktieren.
Mindesteinzahlungen und Limits
Die Untergrenze liegt bei den meisten internationalen Casinos zwischen 10 und 25 Euro. Qbet, Spininio und Rivo verlangen mindestens 10 Euro, Spinimax setzt bei 20 Euro an, FortuneJack ebenfalls bei 20 Euro. Einige Anbieter staffeln die Mindesteinzahlung nach Zahlungsmethode – Kreditkarten liegen oft höher als E-Wallets oder Krypto. Die Höchstgrenze pro Transaktion reicht von 5.000 bis 10.000 Euro. Casinos mit Curaçao-Lizenz erlauben typischerweise 5.000 Euro, größere Anbieter auch mehr. Wer höhere Summen einzahlen will, muss mehrere Transaktionen tätigen oder den Kundendienst kontaktieren.
Zusätzlich gelten die Limits der eigenen Bank. Commerzbank-Karten erlauben täglich zwischen 600 Euro (Classic) und 1.000 Euro (Gold), wöchentlich zwischen 2.000 und 6.000 Euro. Andere Banken setzen eigene Schwellen. Die Limits lassen sich im Online-Banking anpassen, meist jedoch nicht unbegrenzt. Spieler, die regelmäßig höhere Beträge einzahlen wollen, sollten vor der Wahl eines Casinos prüfen, ob dessen Transaktionslimits mit den eigenen Kartenlimits harmonieren.
Auszahlungen per Kreditkarte: Dauer, Limits und das „Geld zurück“-Problem
Die Einzahlung geht schnell, die Auszahlung dauert länger. Drei bis fünf Werktage sind bei Kreditkartenauszahlungen Standard, manche Casinos brauchen eine Woche. Hinzu kommt: Viele internationale Anbieter bieten Kreditkartenauszahlungen gar nicht an – Einzahlung funktioniert, Auszahlung nur per Banküberweisung oder E-Wallet. Das ist ein struktureller Unterschied zu E-Wallets, die Auszahlungen in 24 bis 48 Stunden abwickeln, oder Kryptowährungen, die in Minuten oder Stunden auszahlen.
Wie lange dauert eine Auszahlung per Kreditkarte?
Drei bis fünf Werktage ist die Regel. Einige Casinos schaffen es in zwei Tagen, andere brauchen sieben. Die Dauer setzt sich aus zwei Phasen zusammen: Casino-interne Bearbeitung und Banklaufzeit. Die Casino-Bearbeitung dauert je nach Anbieter zwischen wenigen Stunden und drei Werktagen. In dieser Phase prüft das Casino die Auszahlungsanfrage, verifiziert bei Erstanforderung die Identität des Spielers und gibt die Zahlung frei. Erst dann geht die Überweisung an die Bank. Die Banklaufzeit liegt bei ein bis drei Werktagen, abhängig von der ausgebenden Bank und der Empfängerbank.
Schnellere Alternativen: E-Wallets wie Skrill oder Neteller zahlen in 24 bis 48 Stunden aus, Kryptowährungen in Minuten bis Stunden. Wer regelmäßig auszahlt und Wert auf Geschwindigkeit legt, sollte die Einzahlung von vornherein über eine schnellere Methode abwickeln – denn die meisten Casinos zahlen auf die Methode aus, mit der eingezahlt wurde. Kreditkarte rein bedeutet Kreditkarte raus. Wer mit Kreditkarte einzahlt, kann nicht einfach auf E-Wallet auszahlen – das würde gegen Geldwäschevorschriften verstoßen.
Warum viele Casinos keine Kreditkarten-Auszahlungen anbieten
Das liegt an den Payment-Service-Providern. Kreditkartenzahlungen ins Casino laufen über Standard-Abwicklungssysteme, Auszahlungen zurück auf die Karte erfordern ein Rückbuchungsverfahren, das viele Zahlungsabwickler für Glücksspielbetreiber nicht anbieten. Die Banken und Kartenausgeber stufen Casino-Auszahlungen als Rückerstattung ein, nicht als reguläre Überweisung. Das erhöht den administrativen Aufwand und das Risiko von Streitfällen. Viele Payment-Provider vermeiden diesen Aufwand, indem sie Auszahlungen auf Kreditkarten gar nicht erst zulassen.
Folge: Casinos weichen auf Banküberweisungen oder E-Wallets aus. Der Spieler zahlt per Kreditkarte ein, muss aber für die Auszahlung ein alternatives Konto angeben. Das verlängert die Auszahlungszeit und erfordert eine zusätzliche Verifizierung – Bank-IBAN oder E-Wallet-Account müssen mit dem Spielernamen übereinstimmen. Wer damit nicht rechnet, erlebt bei der ersten Auszahlung eine Verzögerung. Lösung: Vor der Einzahlung im Casino nachfragen, welche Auszahlungsmethoden für Kreditkartennutzer verfügbar sind.
Chargeback und Rückbuchung: Was ist legal?
„Online casino kreditkarte geld zurück“ ist eine häufige Suchanfrage. Die Idee: Spielverluste über die Bank zurückbuchen lassen, indem man die Transaktion als nicht autorisiert reklamiert. Das nennt sich Chargeback. Die Realität: Chargebacks für autorisierte Glücksspieltransaktionen sind Betrug. Wer selbst eingezahlt hat, dann verliert und anschließend bei der Bank behauptet, die Zahlung sei unberechtigt gewesen, begeht eine Straftat – Betrug nach § 263 StGB.
Banken können Chargebacks durchsetzen – sie buchen das Geld vom Casino-Konto zurück und schreiben es dem Karteninhaber gut. Das Casino erfährt davon und sperrt das Spielerkonto dauerhaft. In vielen Fällen landet der Spieler auf einer branchenweiten Sperrliste. Künftige Anmeldungen bei anderen Casinos werden blockiert. Zusätzlich behält sich das Casino vor, zivilrechtlich gegen den Spieler vorzugehen. Die Bank wiederum kann das Kartenkonto sperren oder kündigen, wenn sie den Chargeback im Nachhinein als unberechtigt einstuft.
Legitime Rückbuchungen gibt es nur in zwei Fällen: Die Karte wurde tatsächlich gestohlen oder die Transaktion erfolgte ohne Wissen des Karteninhabers. Dann ist der Chargeback gerechtfertigt, und die Bank erstattet das Geld. Oder das Casino hat gegen seine eigenen Bedingungen verstoßen – etwa Gewinne einbehalten, obwohl alle Umsatzbedingungen erfüllt waren. In diesem Fall ist der rechtliche Weg über einen Anwalt sinnvoller als ein Chargeback, weil Casinos bei Chargebacks oft pauschal auf Betrug plädieren. Zusammengefasst: Chargeback ist kein Auszahlungsersatz. Wer verliert, verliert. Wer betrügt, riskiert Kontosperre, Anzeige und dauerhafte Sperre in der Branche.
*Bank-seitige Gebühren bleiben oft unsichtbar – bis die Kreditkartenabrechnung kommt.*
Gebühren, Limits und versteckte Kosten
Welche Kosten tatsächlich anfallen, hängt von Casino, Kartenherausgeber und Transaktionsart ab.
| Kostenart | Typische Höhe | Wer berechnet |
|---|---|---|
| Einzahlungsgebühr | 0 – 2,5 % | Casino (selten) |
| Auszahlungsgebühr | 0 – 3 % oder Pauschale | Casino / Zahlungsdienstleister |
| Fremdwährungsgebühr | 1 – 2 % | Kartenherausgeber |
| Cash-Advance-Gebühr | bis 4 % + Zinsen | Bank (bei Wertung als Bargeldbezug) |
Die meisten Casinos werben damit, dass Kreditkarteneinzahlungen gebührenfrei sind. Das stimmt auf Casino-Seite. Die Bank ist eine andere Geschichte. Auslandstransaktionsgebühren, Währungsumrechnung und die Einstufung als Bargeldvorschuss können die vermeintlich kostenlose Einzahlung verteuern.
Casino-seitige Gebühren
Die große Mehrheit der internationalen Anbieter erhebt keine Gebühr für Kreditkarteneinzahlungen. Das gilt für Qbet, FortuneJack, Spininio, Rivo und Mino. Ausnahmen gibt es bei kleineren oder weniger etablierten Casinos – manche berechnen ein bis drei Prozent der Einzahlungssumme als Bearbeitungsgebühr. Das steht in den Geschäftsbedingungen, oft im Kleingedruckten. Vor der ersten Einzahlung lohnt sich ein Blick in die Zahlungsbedingungen des jeweiligen Casinos.
Auszahlungen sind öfter mit Gebühren verbunden. Manche Casinos erlauben eine kostenlose Auszahlung pro Monat, jede weitere kostet fünf bis zehn Euro. Andere setzen Mindestauszahlungsbeträge fest – wer weniger als 50 oder 100 Euro auszahlt, zahlt eine Pauschale. Auch hier hilft ein Blick in die Bedingungen, bevor das erste Mal ausgezahlt wird.
Bank-seitige Gebühren
Hier wird es teurer. Deutsche Banken stufen Casino-Einzahlungen unterschiedlich ein. Manche behandeln sie als regulären Kauf, andere als Bargeldvorschuss. Der Unterschied ist entscheidend: Ein Kauf ist gebührenfrei, ein Bargeldvorschuss kostet typischerweise zwischen zwei und fünf Prozent der Summe – bei einer 100-Euro-Einzahlung also zwei bis fünf Euro zusätzlich. Ob die Bank Casino-Transaktionen als Bargeldvorschuss einstuft, hängt von ihrer internen Richtlinie ab. Commerzbank, Comdirect und die meisten Sparkassen handhaben es unterschiedlich. Der Nutzer erfährt es meist erst auf der Kreditkartenabrechnung.
Auslandstransaktionsgebühren fallen an, wenn das Casino nicht in Euro abrechnet. Viele internationale Casinos verwenden US-Dollar, britische Pfund oder andere Währungen als Basiswährung. Zahlt der Spieler mit einer Euro-Karte ein, berechnet die Bank eine Währungsumrechnungsgebühr – typischerweise 1,5 bis drei Prozent. Bei einer 100-Euro-Einzahlung, die in 110 US-Dollar umgerechnet wird, kommen nochmals 1,50 bis drei Euro hinzu. Manche Karten – etwa spezielle Reisekreditkarten – verzichten auf Auslandsgebühren, die meisten Standard-Karten nicht.
Tägliche und monatliche Limits
Die Bank setzt Limits, das Casino setzt Limits. Beide müssen harmonieren, sonst scheitert die Einzahlung. Die Commerzbank erlaubt bei Visa Classic täglich 600 Euro, wöchentlich 2.000 Euro, monatlich 4.000 Euro. Visa Gold liegt bei 1.000 Euro täglich, 2.000 Euro wöchentlich, 6.000 Euro monatlich. Mastercard hat ähnliche Staffelungen. Comdirect setzt die Standardlimits niedriger an, erlaubt aber Anpassungen im Online-Banking. Wer diese Limits überschreitet, erhält eine Ablehnung – egal, wie viel das Casino erlaubt.
Auf Casino-Seite liegen die Limits höher. Die Mindesteinzahlung zwischen 10 und 25 Euro wurde bereits genannt. Die Höchstgrenze pro Transaktion reicht von 5.000 bis 10.000 Euro. Tägliche oder monatliche Casino-Limits gibt es bei internationalen Anbietern meist nicht – solange die Bank mitspielt, kann der Spieler mehrfach am Tag einzahlen. Bei GGL-Casinos würde das 1.000-Euro-Monatslimit greifen, aber die akzeptieren ja keine Kreditkarten.
Einzahlungslimits: 5€, 10€ oder mehr?
Für Spieler mit kleinem Budget stellt sich die Frage: Wo reichen fünf oder zehn Euro? Die Antwort: bei den meisten internationalen Casinos. Zehn Euro Mindesteinzahlung sind Standard – Qbet, Spininio, Rivo und vermutlich Mino liegen in diesem Bereich. Spinimax und FortuneJack setzen bei 20 Euro an. Fünf-Euro-Einzahlungen sind selten – nur wenige Anbieter gehen so tief. Wer mit Mini-Budgets testen will, sollte gezielt nach „5 euro mindesteinzahlung casino“ suchen und die Bedingungen prüfen.
Der Vorteil niedriger Mindesteinzahlungen: Spieler können das Casino ausprobieren, ohne viel Geld zu riskieren. Der Nachteil: Viele Willkommensboni haben höhere Mindesteinzahlungen – 20 oder 25 Euro sind üblich. Wer den Bonus aktivieren will, muss entsprechend mehr einzahlen. Außerdem setzen Casinos oft Mindestauszahlungen fest – 50 Euro sind häufig. Wer mit zehn Euro startet und auf 40 Euro kommt, kann nicht auszahlen, bis die Schwelle überschritten ist.
Sicherheit beim Spielen mit Kreditkarte
Sicherheit hat mehrere Ebenen: technische Verschlüsselung, rechtliche Absicherung durch Lizenzen, Fairness der Spiele. Alle drei Punkte entscheiden, ob ein Casino vertrauenswürdig ist oder nicht. Die Kreditkarte selbst ist eine der sichersten Zahlungsmethoden – solange das Casino seriös arbeitet und die Bank mitspielt.
SSL-Verschlüsselung und Datenschutz
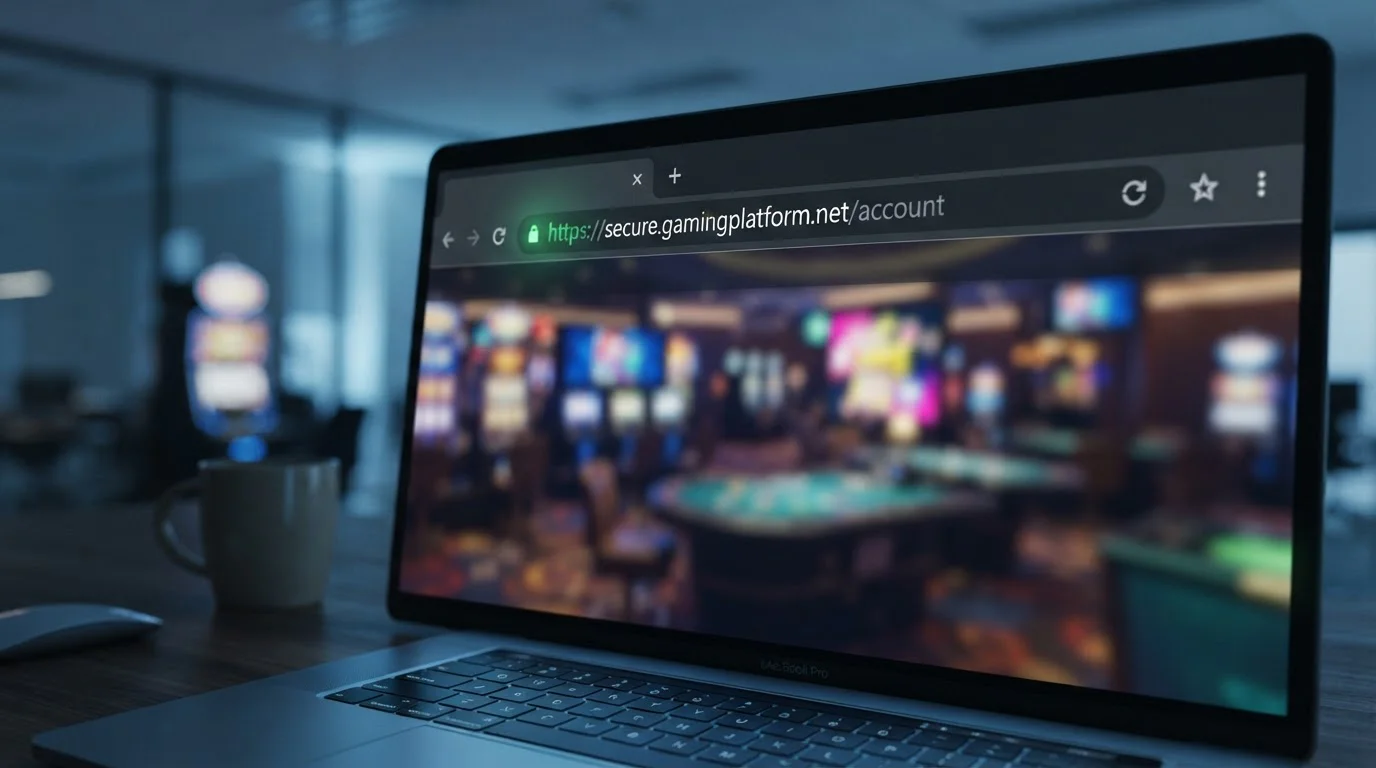
Jedes Casino, das etwas auf sich hält, nutzt SSL-Verschlüsselung. Das erkennt man am Schloss-Symbol in der Browserzeile und an der URL, die mit „https“ statt „http“ beginnt. SSL verschlüsselt die Datenübertragung zwischen Browser und Server – niemand kann Kartendaten abfangen. Der Standard ist TLS 1.2 oder TLS 1.3, ältere Versionen gelten als unsicher. Fehlt das Schloss-Symbol, sollte kein Geld eingezahlt werden.
Zusätzlich speichern seriöse Casinos Kartendaten nicht lokal, sondern leiten sie direkt an den Payment-Provider weiter. PCI DSS ist der Industriestandard für Kartendatensicherheit – Casinos, die damit zertifiziert sind, erfüllen strenge Anforderungen an Datenschutz und Serversicherheit. Die Zertifizierung wird meist im Footer der Website oder in den Datenschutzbestimmungen erwähnt. Fehlt jeder Hinweis auf Verschlüsselung oder Datenschutz, ist Vorsicht geboten.
Lizenzierung als Vertrauenssignal
Eine Lizenz ist kein Gütesiegel für Fairness, aber sie zeigt, dass eine Aufsichtsbehörde hingeschaut hat. Curaçao eGaming, Malta Gaming Authority, Anjouan Offshore Financial Authority – das sind die gängigen Lizenzen bei internationalen Casinos. Curaçao gilt als vergleichsweise lax, Malta als strenger, Anjouan als schwach reguliert. Keine dieser Lizenzen bietet denselben Schutz wie eine GGL-Lizenz, aber sie sind besser als gar keine Aufsicht.
Die Lizenznummer sollte im Footer der Casino-Website stehen, oft mit einem Link zur Aufsichtsbehörde. Fehlt die Nummer oder führt der Link ins Leere, ist das ein Warnsignal. Seriöse Casinos nennen auch den Betreiber – die Firma, die das Casino führt, mit Sitz und Registrierungsnummer. Fehlen diese Angaben im Impressum, sollte man die Finger davon lassen.
Wie erkenne ich ein seriöses Casino?
Mehrere Indikatoren zusammengenommen ergeben ein Bild. Lizenz vorhanden und verifizierbar. Betreiber im Impressum genannt. SSL-Verschlüsselung aktiv. Geschäftsbedingungen klar formuliert – keine versteckten Klauseln, Bonusbedingungen verständlich ausgewiesen. Kundendienst erreichbar – Live-Chat, E-Mail, bestenfalls Telefon. Reaktionszeit unter einer Stunde bei dringenden Anfragen. Spielauswahl von bekannten Providern – NetEnt, Pragmatic Play, Evolution Gaming. Diese Studios liefern nur an lizenzierte Casinos. Auszahlungsgeschwindigkeit im Rahmen – drei bis fünf Tage bei Kreditkarte, 24 bis 48 Stunden bei E-Wallets.
Unabhängige Bewertungen helfen. Casino Guru vergibt Safety Indizes: High (8,0 und höher) ist gut, Above Average (6,5 bis 7,9) akzeptabel, Below Average (5,0 bis 6,4) Vorsicht, Low (unter 5,0) meiden. AskGamblers, Trustpilot und spezialisierte Foren liefern Nutzererfahrungen – nicht alles ist glaubwürdig, aber ein Muster aus mehreren negativen Berichten über verzögerte Auszahlungen oder gesperrte Konten ist ein Alarmsignal.
*Das Schloss-Symbol in der Browserzeile ist Pflicht – fehlt es, keine Kartendaten eingeben.*
Tipps für sicheres Spielen
Vor der ersten Einzahlung die Geschäftsbedingungen lesen – besonders die Abschnitte zu Boni, Auszahlungen und Kontosperrungen. Klein anfangen: Die erste Einzahlung sollte niedrig sein, 10 bis 20 Euro reichen, um das Casino zu testen. Nach der ersten Auszahlung – selbst wenn sie nur 50 Euro beträgt – weiß man, ob das Casino zuverlässig zahlt. Die Verifizierung frühzeitig abschließen. Personalausweis und Adressnachweis hochladen, bevor die erste Auszahlung ansteht. Das spart später Zeit und Nerven.
Keine sensiblen Daten weitergeben, die das Casino nicht braucht. Sozialversicherungsnummer, Steuer-ID oder detaillierte Einkommensnachweise gehören nicht zur Standard-Verifizierung. Bankkontobewegungen mit einem Limit versehen – im Online-Banking ein tägliches Zahlungslimit für Glücksspiel festlegen, falls die Bank das erlaubt. So bleibt der Überblick, selbst wenn man in der Hitze des Spiels mehr einzahlen will.
Ein unterschätzter Sicherheitsaspekt: öffentliches WLAN vermeiden. Wer im Café oder am Flughafen über offene Netze einzahlt, riskiert, dass Dritte die Datenübertragung abfangen. SSL-Verschlüsselung schützt die Kartendaten, aber Session-Hijacking und Man-in-the-Middle-Angriffe bleiben möglich. Im Zweifelsfall die mobile Datenverbindung nutzen. Passwörter regelmäßig ändern – alle drei Monate ist ein vernünftiger Rhythmus. Dasselbe Passwort für mehrere Casinos zu verwenden, erhöht das Risiko: Wird ein Casino gehackt, können Angreifer dasselbe Passwort bei anderen Anbietern ausprobieren. Ein Passwort-Manager hilft, den Überblick zu behalten.
Die eigene Spielhistorie im Auge behalten. Manche Casinos bieten Realitätschecks – alle 30 oder 60 Minuten eine Einblendung mit Spielzeit und Verlusten. Wer das Feature aktiviert, behält die Kontrolle. Selbstausschluss-Optionen nutzen, wenn das Spielverhalten außer Kontrolle gerät. Die meisten internationalen Casinos bieten temporäre Sperren (24 Stunden bis 6 Monate) oder permanente Selbstsperren. Bei GGL-Casinos greift OASIS – die zentrale Sperrdatei, die über alle lizenzierten Anbieter hinweg wirkt. Bei internationalen Casinos muss die Sperre individuell beantragt werden.
Und: Nie mit geliehenem Geld spielen. Kreditkarten verleiten dazu, weil das Geld erst später vom Konto abgebucht wird. Das ist der schnellste Weg in finanzielle Schwierigkeiten. Wer sich dabei ertappt, mehr einzuzahlen als ursprünglich geplant, sollte eine Pause einlegen.
Visa vs. Mastercard: Welche Karte ist besser?
In der Praxis gibt es kaum Unterschiede. Beide Karten werden von nahezu allen internationalen Casinos akzeptiert, beide nutzen 3D Secure, beide unterliegen denselben Limits der ausgebenden Bank. Die Akzeptanzrate liegt weltweit bei über 95 Prozent für Visa, knapp darunter für Mastercard. In Deutschland sind beide gleichauf.
Sind Visa oder Mastercard besser für Casino-Einzahlungen?
Für Casino-Einzahlungen spielt die Marke keine Rolle. Entscheidend sind die Konditionen der Bank, die die Karte ausgibt. Eine Visa Classic der Commerzbank hat andere Limits als eine Visa Gold der Sparkasse. Eine Mastercard von Comdirect hat andere Auslandsgebühren als eine Mastercard der Postbank. Wer bereits eine Kreditkarte besitzt, kann sie verwenden – egal ob Visa oder Mastercard. Wer eine neue Karte beantragt, sollte auf folgende Punkte achten: keine oder niedrige Jahresgebühr, keine Auslandseinsatzgebühren (wichtig bei Casinos mit Fremdwährung), hohe Tages- und Monatslimits, 3D Secure per App statt SMS (schneller und zuverlässiger).
Die technischen Unterschiede zwischen beiden Netzwerken sind marginal. Visa hat historisch eine leicht höhere globale Akzeptanz, Mastercard punktet in Europa mit dichteren Netzwerkpartnerschaften. Für Online-Casinos ist das irrelevant – beide werden gleichermaßen unterstützt. Die Transaktionsgeschwindigkeit ist identisch: Einzahlungen erscheinen bei beiden sofort im Spielerkonto, Auszahlungen dauern je nach Casino und Bank drei bis fünf Werktage. Die Sicherheitsstandards sind ebenfalls vergleichbar – beide setzen auf EMV-Chip-Technologie, beide erzwingen 3D Secure ab bestimmten Schwellenwerten, beide bieten Zero-Liability-Schutz bei nicht autorisierten Transaktionen.
Ein praktischer Unterschied liegt in der Verbreitung nach Regionen. In den USA dominiert Visa, in Europa sind beide ausgeglichen. Manche kleinere Casinos mit regionalem Fokus akzeptieren nur Visa, andere nur Mastercard – das betrifft aber weniger als fünf Prozent der internationalen Anbieter. Die sechs Casinos in dieser Liste nehmen beide Karten. Wer auf Nummer sicher gehen will, beantragt beide Marken als Zweitkarte – viele Banken bieten kostenlose Zweitkarten an. So bleibt man handlungsfähig, falls eine Karte gesperrt wird oder die Bank Glücksspieltransaktionen blockiert.
*3D Secure verhindert Missbrauch gestohlener Kartendaten – verlangsamt aber den Einzahlungsprozess um eine Minute.*
American Express wird seltener akzeptiert – nur wenige internationale Casinos nehmen Amex, die Gebühren für Händler sind höher, und die Karten sind in Deutschland weniger verbreitet. Wer nur eine Amex besitzt, sollte sich eine Visa oder Mastercard als Zweitkarte besorgen. Diners Club und Discover spielen im europäischen Casino-Markt keine Rolle.
Bonusangebote mit Kreditkarteneinzahlung
Die meisten Willkommensboni funktionieren mit jeder Zahlungsmethode – Kreditkarte, E-Wallet, Banküberweisung. Manche Casinos schließen bestimmte Methoden vom Bonus aus, etwa Skrill oder Neteller. Kreditkarten sind davon selten betroffen. Die Bonushöhe liegt typischerweise zwischen 100 Prozent der Einzahlung (Match-Bonus) und 150 bis 200 Prozent bei aggressiveren Angeboten.
Willkommensboni bei Kreditkarteneinzahlung
Qbet: 100 Prozent bis 500 Euro plus 150 Freispiele. Mindesteinzahlung für den Bonus: 10 bis 20 Euro. Umsatzbedingungen meist 35x bis 40x Bonusbetrag. FortuneJack: Mehrstufiges Paket, Schwerpunkt auf Freispielen statt Cash-Match. Details variieren je nach Kampagne. Spininio: 100 Prozent bis 1.000 Euro, aufgeteilt auf vier Einzahlungen. Erste Einzahlung aktiviert 25 Prozent des Gesamtbonus. Spinimax: 150 Prozent bis 750 Euro plus 150 Freispiele (Casino) oder 125 Prozent bis 300 Euro (Sport). Wahl zwischen beiden, nicht kombinierbar. Rivo: Bis zu 1.000 Euro Match, genaue Staffelung quellenabhängig. Mino: Zwischen 2.300 und 3.770 Euro (je nach Region) plus bis zu 400 Spins, verteilt über mehrere Einzahlungen.
Die Zahlen klingen verlockend. Die Umsatzbedingungen relativieren das. Ein 500-Euro-Bonus mit 40x Umsatz bedeutet: Der Spieler muss 20.000 Euro setzen, bevor eine Auszahlung möglich ist. Bei einem durchschnittlichen Slot-RTP von 96 Prozent verliert der Spieler statistisch 800 Euro auf diesem Weg. Der Bonus ist also kein „Geschenk“, sondern eine Verlängerung der Spielzeit mit eingebauter Gewinnerwartung für das Casino.
Umsatzbedingungen verstehen
Umsatz bedeutet: Der Bonusbetrag muss X-mal im Casino gesetzt werden. 35x ist Standard, 40x häufig, 50x hoch. Wer einen 100-Euro-Bonus mit 35x Umsatz erhält, muss 3.500 Euro setzen. Nicht gewinnen – setzen. Jeder Spin zählt, jede Wette auf den Umsatz. Gewinne aus dem Bonusguthaben sind zunächst ebenfalls Bonusgeld und unterliegen denselben Bedingungen. Erst wenn der volle Umsatz erfüllt ist, wird Bonusguthaben in auszahlbares Echtgeld umgewandelt.
Zeitlimits verschärfen die Bedingungen. Viele Casinos geben 14 oder 30 Tage, um den Umsatz zu erfüllen. Läuft die Frist ab, verfällt der Bonus samt allen daraus erzielten Gewinnen. Spielbeiträge variieren: Slots zählen zu 100 Prozent, Tischspiele oft nur zu 10 oder 20 Prozent, Live-Casino manchmal gar nicht. Wer Roulette oder Blackjack bevorzugt, braucht zehnmal so lange, um den Umsatz zu erfüllen. Maximale Einsatzhöhe während des Bonus: oft fünf Euro pro Spin. Wer höher setzt, riskiert den Bonus und alle Gewinne zu verlieren – selbst wenn der Umsatz bereits teilweise erfüllt ist.
Für erfahrene Spieler mit realistischen Erwartungen können Boni Sinn machen. Für Anfänger oder Gelegenheitsspieler sind sie oft eine Falle – die Bedingungen sind komplex, die Erfüllung zeitaufwendig, die Auszahlungswahrscheinlichkeit gering. Wer ohne Bonus einzahlt, kann jederzeit auszahlen. Wer mit Bonus spielt, ist gebunden, bis der Umsatz steht.
Alternativen zur Kreditkarte im Online-Casino
Kreditkarten sind nicht die einzige Option. E-Wallets, Banküberweisungen, Prepaid-Karten und Kryptowährungen bieten jeweils eigene Vorteile – und Nachteile.
E-Wallets (Skrill, Neteller, MiFinity)
Schnellste Auszahlung nach Krypto: 24 bis 48 Stunden. Einzahlung sofort. Skrill und Neteller sind die verbreitetsten E-Wallets im Casino-Bereich, beide gehören zur Paysafe-Gruppe und haben über 20 Jahre Marktpräsenz. MiFinity ist neuer, wird aber von immer mehr Anbietern akzeptiert und punktet mit niedrigeren Gebühren. Die Registrierung dauert wenige Minuten, die Verifizierung ein bis zwei Tage. Geld wird vom Bankkonto oder per Kreditkarte ins E-Wallet geladen, von dort ins Casino überwiesen.
Der Vorteil: Die Kreditkartennummer bleibt beim E-Wallet-Anbieter, das Casino sieht nur das E-Wallet-Konto. Das erhöht die Sicherheit und verhindert, dass Kartendaten bei mehreren Casinos hinterlegt werden müssen. Ein weiterer Pluspunkt: E-Wallets haben oft höhere Transaktionslimits als Kreditkarten – Skrill erlaubt bis zu 10.000 Euro pro Transaktion, bei Kreditkarten liegt die Grenze meist bei 5.000 Euro. Für High Roller ist das relevant.
Der Nachteil: Manche Casinos schließen E-Wallet-Einzahlungen von Bonusaktionen aus. Wer mit Skrill oder Neteller einzahlt, erhält keinen Willkommensbonus – das steht in den Bonusbedingungen. Der Grund liegt in der Vergangenheit: Bonusjäger haben früher E-Wallets genutzt, um Boni bei mehreren Casinos abzugreifen und sofort auszuzahlen. Die Casinos haben reagiert und E-Wallets vom Bonus ausgeschlossen. MiFinity ist davon seltener betroffen, weil es neuer ist.
Gebühren fallen bei Auszahlungen vom E-Wallet zurück aufs Bankkonto an – typischerweise ein bis zwei Prozent, mindestens aber 1,50 Euro. Bei häufigen Transaktionen summiert sich das. Skrill berechnet außerdem eine Inaktivitätsgebühr von fünf Euro pro Monat, wenn das Konto zwölf Monate nicht genutzt wird. Neteller hat eine ähnliche Regelung. Wer das E-Wallet nur gelegentlich nutzt, sollte das berücksichtigen.
Ein Vorteil für Vielnutzer: Skrill und Neteller bieten eigene Prepaid-Karten an. Damit lässt sich das E-Wallet-Guthaben an jedem Geldautomaten abheben oder im Einzelhandel bezahlen. Das ist praktischer als eine Rücküberweisung aufs Bankkonto und funktioniert innerhalb von Minuten. Die Karten kosten eine jährliche Gebühr von etwa zehn Euro, für aktive Spieler amortisiert sich das schnell.
*E-Wallets zahlen schneller aus als Kreditkarten – dafür fehlt oft der Willkommensbonus.*
Banküberweisung und Giropay
Giropay ist die Sofortüberweisung der deutschen Banken. Zahlung direkt vom Girokonto, Gutschrift im Casino in wenigen Minuten, keine Registrierung bei Drittanbietern nötig. Auszahlungen per Banküberweisung dauern ein bis drei Werktage. Keine Gebühren auf Casino-Seite, keine Gebühren bei den meisten deutschen Banken. Der Nachteil: Langsamste Auszahlungsmethode außer Kreditkarte. Und: Nicht alle internationalen Casinos bieten Giropay an, weil es ein deutsches System ist.
Klassische Banküberweisung funktioniert überall, ist aber langsam. Einzahlung dauert ein bis drei Tage, Auszahlung ebenfalls. Für Spieler, die Zeit haben und keine Drittanbieter nutzen wollen, ist es eine solide Option. Für alle anderen gibt es schnellere Wege.
Prepaid-Karten (Paysafecard)
Paysafecard ist ein Prepaid-Voucher: Im Kiosk, an der Tankstelle oder online kaufen, 16-stelligen Code eingeben, Guthaben wird im Casino gutgeschrieben. Anonym bis 50 Euro (darüber Registrierung und Verifizierung nötig), keine Bankdaten erforderlich. Der größte Nachteil: Keine Auszahlung möglich. Paysafecard funktioniert nur für Einzahlungen. Wer gewinnt, muss eine alternative Auszahlungsmethode angeben – Bankkonto oder E-Wallet. Außerdem begrenzt: Maximal 1.000 Euro pro Voucher, und nicht alle Casinos akzeptieren Paysafecard.
Für Spieler, die ihre Bankdaten nicht preisgeben wollen oder kein Bankkonto haben, ist Paysafecard eine Lösung. Für alle anderen eher umständlich.
Kryptowährungen
Bitcoin, Ethereum, Litecoin, Tether – immer mehr Casinos akzeptieren Krypto. Die Vorteile: Schnellste Auszahlung, oft in Minuten oder Stunden statt Tagen. Bitcoin-Transaktionen werden nach ein bis drei Bestätigungen im Blockchain-Netzwerk gutgeschrieben, das dauert durchschnittlich 30 bis 60 Minuten. Ethereum ist schneller – fünf bis zehn Minuten. Litecoin und Tether liegen dazwischen. Anonym, solange die Wallet nicht mit einer Person verknüpft ist. Keine Banken, keine Kartenausgeber, keine Ablehnungen durch Glücksspiel-Sperrlisten.
Die technische Abwicklung ist simpel, sobald man eine Wallet eingerichtet hat. Der Spieler wählt im Casino die Krypto-Zahlungsoption, erhält eine Wallet-Adresse oder einen QR-Code, öffnet die eigene Wallet-App, gibt die Adresse ein oder scannt den Code, bestätigt die Transaktion. Fertig. Die Blockchain übernimmt den Rest. Einzahlungen erscheinen im Casino, sobald die erforderliche Anzahl an Netzwerkbestätigungen erreicht ist – bei Bitcoin meist drei, bei Ethereum zwölf. Auszahlungen laufen in umgekehrter Richtung: Casino sendet Krypto an die Wallet-Adresse des Spielers, nach Bestätigung steht das Guthaben zur Verfügung.
Die Nachteile: Volatilität – wer Bitcoin im Wert von 100 Euro einzahlt und eine Woche später bei einem Kurs von minus zehn Prozent auszahlt, erhält effektiv 90 Euro zurück. Umgekehrt profitiert man bei steigenden Kursen. Für Spieler, die nicht auf Kursgewinne spekulieren wollen, sind Stablecoins wie Tether (USDT) die Lösung – diese sind an den US-Dollar gekoppelt und schwanken kaum. Komplexität – Wallets, Seed-Phrasen, Transaktionsgebühren, Netzwerkauslastung erfordern Einarbeitung. Wer die Seed-Phrase verliert, verliert den Zugriff auf die Wallet. Wer an die falsche Adresse überweist, verliert das Geld unwiderruflich. Blockchain-Transaktionen sind nicht umkehrbar.
Steuerlich heikel: Gewinne aus Krypto-Glücksspiel können in Deutschland steuerpflichtig sein. Die Rechtslage ist unklar, weil Kryptowährungen als privates Veräußerungsgeschäft gelten. Wer Bitcoin kauft, im Casino gewinnt und dann auszahlt, könnte theoretisch Steuern auf den Gewinn zahlen müssen – abhängig von Haltedauer und Gewinnhöhe. Das Finanzamt hat dazu noch keine klare Linie, Präzedenzfälle fehlen. Vorsichtige Spieler führen Buch über Einzahlungen, Auszahlungen und Kurse zum Zeitpunkt der Transaktion.
Für technikaffine Spieler, die Anonymität und Geschwindigkeit schätzen, sind Kryptowährungen ideal. FortuneJack, Qbet und viele andere Anbieter unterstützen Krypto neben Fiat. Für den Durchschnittsspieler ohne Krypto-Erfahrung sind Kreditkarten oder E-Wallets unkomplizierter. Die Lernkurve ist steil, und Fehler können teuer werden.
Kreditkarte im Casino – für wen lohnt es sich?
Die Kreditkarte ist eine bewährte, schnelle und weit akzeptierte Zahlungsmethode – solange man bei internationalen Casinos spielt. Für Nutzer, die Wert auf die deutsche GGL-Lizenz legen, fällt die Kreditkarte weg. Die Wahl zwischen beiden Welten ist eine Frage der Prioritäten: Rechtssicherheit und Spielerschutz gegen Flexibilität und Zahlungskomfort.
Wer mit Kreditkarte einzahlt, sollte die Banklimits kennen, die 3D-Secure-Einrichtung abgeschlossen haben und nicht darauf rechnen, dass Auszahlungen auf die Karte funktionieren. E-Wallets sind schneller beim Auszahlen, Kryptowährungen noch schneller, aber die Kreditkarte bleibt die niedrigschwelligste Option: kein zusätzliches Konto, keine Lernkurve, sofort einsatzbereit.
Die sechs Casinos in diesem Vergleich decken verschiedene Spielertypen ab. FortuneJack für Langlebigkeit und Vertrauen, Qbet für Allrounder mit Krypto-Option, Rivo für Minimalisten, Mino für Spieler mit Hang zu großen Bibliotheken. Spininio und Spinimax gehören in die Kategorie „mit Vorsicht“ – Below Average und Low Safety Index sind keine Empfehlung für große Einzahlungen.
Wer sicher spielen will, prüft die Lizenz, testet mit kleinen Beträgen, liest die Bonusbedingungen und hält die eigenen Limits im Blick. Die Kreditkarte ist ein Werkzeug, kein Freifahrtschein. Und Chargebacks sind kein Ausweg – wer verliert, verliert, wer betrügt, fliegt raus.
Einzahlungsmethoden Online Casino Deutschland 2026 — Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»