Online Casino mit Paysafecard bezahlen 2026 — die ehrliche Karte
 Verfügbar in DE
Paysafecard im Casino klingt ideal: Voucher kaufen, PIN eingeben, fertig. Kein Bankkonto verknüpft, keine Kreditkartendaten im Umlauf, Budget physisch begrenzt durch den Nennwert des Gutscheins. Die Praxis liefert genau das — aber mit einem Haken, den viele erst beim ersten Gewinn bemerken. Auszahlungen gehen nicht zurück auf die Paysafecard. Wer einzahlt, braucht eine zweite Methode fürs Abheben.
Dieser Leitfaden dokumentiert, welche Casinos Paysafecard-Einzahlungen akzeptieren, wie der Prozess in der Realität abläuft und wo die rechtlichen Grenzen in Deutschland liegen. Keine Werbeversprechen, keine verschleierten Offshore-Risiken. Die GGL-Whitelist wurde gecheckt, die Auszahlungswege kartiert, die Mindesteinzahlungen verglichen. Was folgt, ist die Landkarte für alle, die mit Paysafecard spielen wollen — oder herausfinden müssen, dass es komplizierter wird als gedacht.
*Prepaid statt Bankkonto: Der Reiz von Paysafecard liegt in der Kontrolle über das eigene Budget.*
Die besten Online-Casinos mit Paysafecard 2026
Der Markt für Paysafecard-Casinos in Deutschland besteht faktisch aus Offshore-Anbietern. Die offizielle GGL-Whitelist führt zwar lizenzierte Slots-Angebote, aber keines davon akzeptiert Paysafecard nachweislich. Das bedeutet: Wer mit Paysafecard einzahlen will, landet bei Curaçao-, Kahnawake- oder Malta-lizenzierten Plattformen ohne deutsche Erlaubnis. Die sechs folgenden Anbieter wurden auf Paysafecard-Akzeptanz, Mindesteinzahlung, Lizenzstatus und Auszahlungsgeschwindigkeit geprüft.
| Casino | Lizenz | Min. Einzahlung | Auszahlungsgeschwindigkeit | Besonderheit |
|---|---|---|---|---|
| 22Bet | Curaçao | 1€ | 1–3 Tage | Niedrigste Mindesteinzahlung am Markt |
| RollingSlots | Curaçao (GBL Solutions N.V.) | 10€ | 1–5 Tage | 14.000+ Spiele, größte Auswahl |
| Bizzo Casino | Kahnawake (License No. 01056) | 10€ | 24–48 Stunden | Crypto-Auszahlung, schnellste Abwicklung |
| Verde Casino | Curaçao | 10€ | 2–5 Tage | Wöchentliches Cashback bis 7% |
| N1 Casino | Malta (MGA) | 10€ | 1–3 Tage | Höchste EU-Lizenzstufe, N1 Partners Gruppe |
| Vulkan Vegas | Curaçao (Brivio Limited) | 10€ | 2–4 Tage | Starke Live-Casino-Sektion, deutsche Lokalisierung |
22Bet — Testsieger für Kleinstbudgets (ab 1€)
22Bet operiert unter Curaçao-Lizenz seit 2017 und gehört zur TechSolutions Group N.V. Der Anbieter fällt durch eine Besonderheit auf: 1€ Mindesteinzahlung. Das ist marktuntypisch — die meisten Casinos setzen 5€ oder 10€ an, weil Gebühren der Zahlungsdienstleister Mikro-Transaktionen unrentabel machen. 22Bet absorbiert diese Kosten offenbar als Marketingstrategie. Für Paysafecard-Nutzer bedeutet das: Auch wer nur einen 5€-Voucher kauft, kann vier Testeinzahlungen à 1€ bei verschiedenen Casinos durchführen, bevor das Guthaben aufgebraucht ist.
Das Spielangebot umfasst 5.000+ Titel, darunter Slots, Live-Dealer-Tische und Tischspiele. Die Zahlungsinfrastruktur ist außergewöhnlich breit aufgestellt: 250+ Zahlungsmethoden, von Paysafecard über Krypto bis hin zu regionalen E-Wallets. Auszahlungen laufen über Banktransfer, Skrill, Neteller oder Bitcoin, nicht zurück auf Paysafecard. Der Willkommensbonus variiert zwischen 122€ für Sportwetten und 1.500€ für Casino-Spiele, jeweils mit Umsatzbedingungen im üblichen 35-fachen Rahmen.
Die Plattform wurde 2017 gegründet und hat sich auf Schwellenmärkte spezialisiert — breite Sprachunterstützung, lokale Zahlungsmethoden für Asien, Afrika und Osteuropa neben den europäischen Standards. Das erklärt die 250+ Zahlungsoptionen: Von Mobile Money in Kenia bis hin zu lokalen Banken in Bangladesch. Für deutsche Spieler relevant: EUR-Konten, deutsche Oberfläche (maschinell übersetzt, stellenweise holprig), deutscher Kundendienst via Livechat rund um die Uhr. Die Bearbeitungszeit für Auszahlungen liegt bei 1–3 Tagen nach abgeschlossener Verifizierung, abhängig von Methode und Betrag. Limits: 1€ Minimum, 5.000€ Maximum pro Transaktion für die meisten Methoden.
Kritikpunkt: Bonus-Bedingungen sind komplex. 35x Umsatz klingt standard, aber das Kleingedruckte schließt viele Slots vom Umsatz aus oder gewichtet sie mit 10–50% statt 100%. Wer den Bonus nutzen will, sollte die Spielliste durcharbeiten. Für Paysafecard-Einzahler ohne Bonusabsicht: unkompliziert. Für Budget-Spieler oder Tester ist 22Bet die praktikabelste Option — 1€ einzahlen, fünf Spins testen, Plattform checken, entscheiden ob nachgeladen wird.
RollingSlots — Größte Spielauswahl (14.000+ Titel)
RollingSlots startete 2021 unter der Curaçao-Lizenz von GBL Solutions N.V. und positioniert sich als Rock’n’Roll-Casino mit der aktuell umfangreichsten Spielbibliothek am Markt. 14.000+ Titel von 90+ Anbietern — das übersteigt die meisten Konkurrenten um den Faktor zwei. Wer Abwechslung sucht oder obskure Anbieter-Kataloge durchforsten will, findet hier die größte Auswahl. NetEnt, Pragmatic Play, Play’n GO und Evolution Gaming liefern die bekannten Titel, daneben stehen Dutzende kleinerer Studios mit Nischenprodukten.
Die Spielvielfalt ist das Kernversprechen: Slots dominieren mit geschätzten 12.000+ Titeln, Live-Casino bietet 200+ Tische (Roulette, Blackjack, Baccarat, Game Shows), Tischspiele decken Klassiker und Varianten ab. Jackpot-Slots von Microgaming und Red Tiger, Megaways-Mechanik von Big Time Gaming, Cluster-Pays-Spiele von Evoplay. Wer Nischen-Anbieter wie Spribe (Aviator), Hacksaw Gaming oder Nolimit City sucht, wird hier fündig. Das Problem der Auswahl: Navigation wird unübersichtlich. Filter nach Anbieter, Volatilität oder RTP fehlen — Spieler scrollen durch endlose Kacheln oder nutzen die Suchfunktion.
Das Willkommenspaket erstreckt sich über vier Einzahlungen und summiert sich auf bis zu 2.600€ plus 260 Freispiele. Die erste Einzahlung wird mit 110% bis 555€ plus 200 Freispiele belohnt, zweite bis vierte Einzahlung mit reduzierten Prozentsätzen (75%, 50%, 50%). Umsatzbedingung: 40x für Bonus, 30x für Freispiel-Gewinne, 21 Tage Gültigkeit. Auszahlungen erfolgen über Bank, E-Wallets oder Krypto; Bearbeitungszeiten liegen bei 1–5 Tagen, abhängig von der Methode und Verifizierungsstatus. Paysafecard funktioniert nur für Einzahlungen, Mindestbetrag 10€.
Die Plattform zielt auf deutsche, österreichische und Schweizer Spieler, mit vollständiger Lokalisierung und EUR-Konten. Kundendienst läuft via Livechat (Deutsch, rund um die Uhr) und E-Mail. Verifizierung dauert 24–48 Stunden nach Upload von Ausweis und Adressnachweis. Auszahlungslimit: 5.000€ pro Transaktion, 20.000€ pro Monat. Für Vielnutzer mit Experimentierfreude ist RollingSlots die stärkste Wahl — wer dagegen klare Navigation und kuratierte Auswahl schätzt, wird von der Masse erschlagen.
Bizzo Casino — Schnellste Auszahlungen (Kahnawake-Lizenz)
Bizzo Casino ging 2021 unter Kahnawake Gaming Commission License No. 01056 online und unterscheidet sich von der Curaçao-Mehrheit durch den kanadischen Territoriums-Regulator. Kahnawake gilt als strengere Aufsicht als Curaçao, mit separierter Spielergelder-Pflicht und Dispute-Resolution-Verfahren. Das macht Bizzo zur vertrauenswürdigeren Option unter den Offshore-Anbietern, wenn auch ohne EU-Standard wie Malta.
6.000+ Spiele decken Slots, Live-Casino und Tischspiele ab. Anbieter-Auswahl fokussiert auf etablierte Studios: Pragmatic Play, NetEnt, Microgaming, Evolution Gaming, Play’n GO. Weniger Nischen-Anbieter als RollingSlots, dafür kuratierter. Slots machen den Löwenanteil aus, Live-Casino bietet 80+ Tische mit deutschen Dealern zu europäischen Spielzeiten. Game Shows (Monopoly Live, Crazy Time) sind vertreten, Tischspiele umfassen Roulette-, Blackjack- und Baccarat-Varianten. RTP-Angaben sind sichtbar — nicht bei allen Spielen, aber bei gängigen Titeln abrufbar.
Die Zahlungsmethoden umfassen Visa, Mastercard, Skrill, Neteller, Paysafecard, Bank Transfer und vier Kryptowährungen: Bitcoin, Ethereum, Litecoin und Tether. Crypto-Auszahlungen laufen innerhalb von 1–6 Stunden, deutlich schneller als die 24–48 Stunden für E-Wallets oder die 3–5 Tage für Banktransfer. Das ist der zentrale Alleinstellungsmerkmal: Wer am Freitag Abend gewinnt und Bitcoin-Wallet hat, hält das Geld Samstag Morgen. Banktransfer würde bis Mittwoch dauern. Gebühren: Krypto-Auszahlungen kostenfrei casino-seitig, nur Blockchain-Gebühren fallen an (variabel, 0,50€–5€). E-Wallets und Bank oft mit 2,5% Gebühr belegt — Crypto ist nicht nur schneller, sondern auch günstiger.
Der Willkommensbonus beträgt 125% bis 1.250€ plus 125 Freispiele auf die erste Einzahlung, mit 42-facher Umsatzanforderung und 59 Tagen Gültigkeit. Reload-Boni für zweite und dritte Einzahlung existieren (75% und 50%), Cashback-Programm fehlt. Verifizierung dauert 12–24 Stunden, schneller als Branchen-Durchschnitt. Auszahlungslimit: 5.000€ pro Transaktion, 10.000€ pro Woche. Wer Wert auf schnelle Auszahlungen legt und Krypto-Wallets nutzen kann, findet hier den besten Kompromiss. Für Krypto-Skeptiker ohne Wallet bleibt der Geschwindigkeitsvorteil ungenutzt — dann ist Bizzo nur ein solides Mittelfeld-Casino.
Verde Casino — Bestes Cashback-Programm
Verde Casino operiert unter Curaçao-Lizenz und fällt weniger durch Launch-Jahr (vor 2021, genaues Datum nicht öffentlich) als durch sein wöchentliches Cashback-Programm auf. Bis zu 7% der Verluste kommen als Rückvergütung zurück, transparent berechnet und im Spielerkonto einsehbar. Das ist höher als die üblichen 5% bei Wettbewerbern und macht Verde zur defensiveren Wahl für Spieler, die Verlustphasen abfedern wollen.
Die Spielbibliothek wird auf 3.000–5.000 Titel geschätzt, genaue Zahlen nennt der Anbieter nicht. Anbieter-Mix deckt gängige Titel ab: Pragmatic Play, NetEnt, Microgaming, Quickspin, Yggdrasil. Live-Casino via Evolution Gaming und Ezugi, 50+ Tische. Slots dominieren, Tischspiele sind vorhanden aber nicht prominiert. Turniere laufen wöchentlich mit Preispools zwischen 1.000€ und 5.000€, meistens auf bestimmte Anbieter-Titel beschränkt.
Cashback-Mechanik im Detail: Jeden Montag wird die Vorwoche abgerechnet. Nettoverlust (Einzahlungen minus Auszahlungen minus aktive Boni) × Cashback-Prozentsatz = Rückvergütung. Der Prozentsatz steigt mit VIP-Level: Bronze 3%, Silber 4%, Gold 5%, Platin 6%, Diamant 7%. VIP-Level richtet sich nach Umsatz (Wetten, nicht Einzahlungen). 10.000€ Wetten-Umsatz = Gold-Level, 50.000€ = Diamant. Cashback hat 3x Umsatzbedingung (niedriger als typische Bonusse mit 35x) und 7 Tage Gültigkeit. Wer 100€ Nettoverlust hatte und Platin-Status (6%) besitzt, erhält 6€ Cashback, muss 18€ umsetzen, kann dann auszahlen.
Mindesteinzahlung liegt bei 10€, Auszahlungslimit pro Transaktion bei 5.000€. Paysafecard wird für Einzahlungen akzeptiert, Auszahlungen laufen über Bank, E-Wallets oder Krypto. Bearbeitungszeit 2–5 Tage. Die dunkelgrüne Benutzeroberfläche wirkt cleaner als die neonüberladenen 2021er-Launches, die Lokalisierung für Deutschland, Österreich und die Schweiz ist vollständig. Kundendienst per Livechat und E-Mail, Reaktionszeit im Chat unter 2 Minuten. Verifizierung dauert 24–48 Stunden. Verde ist die solide Mittelfeld-Option ohne spektakuläre Alleinstellungsmerkmale außer dem Cashback. Wer regelmäßig spielt und Verlustwochen einplant, profitiert von der 7%-Rückvergütung.
N1 Casino — Höchste Vertrauensstufe (MGA-Lizenz)
N1 Casino gehört zur N1 Partners Group (früher Vivaro Limited, umfirmiert zu N1 Interactive Ltd) und hält eine Malta Gaming Authority (MGA) Lizenz — die strengste EU-Regulierung. MGA verlangt separierte Spielerkonten, regelmäßige Audits und ein verbindliches Dispute-Resolution-Verfahren. Das hebt N1 über alle Curaçao- und Kahnawake-Anbieter in dieser Liste hinaus, auch wenn die MGA-Lizenz seit GlüStV 2021 keine Autorisierung für den deutschen Markt darstellt. Malta-lizenzierte Casinos akzeptieren deutsche Spieler weiterhin, operieren aber im rechtlichen Graubereich.
3.000+ Spiele von etablierten Anbietern: NetEnt, Microgaming, Play’n GO, Yggdrasil, Pragmatic Play. Slots machen 80% aus, Live-Casino via Evolution Gaming mit 40+ Tischen, Tischspiele und Video Poker ergänzen. N1 Partners betreibt mehrere Schwester-Seiten (Cadabrus, Betchan, SlotWolf, BetChan), cross-brand VIP-Programme erlauben in einigen Fällen Status-Übertragung — wer bei N1 Gold-Level erreicht, startet bei Cadabrus nicht bei Null. Das funktioniert aber nicht universell, hängt vom Account-Setup ab.
Paysafecard wird als Einzahlungsmethode gelistet, Mindestbetrag 10€. Auszahlungen über Bank (3–5 Tage), Skrill/Neteller (24–48h) oder Bitcoin (6–12h). Verifizierung dauert 24–72 Stunden, nach abgeschlossener KYC sind Auszahlungen schneller. Auszahlungslimit: 5.000€ pro Woche für Standard-Spieler, 10.000€ für VIP. Der Willkommensbonus folgt dem für N1-Casinos typischen Multi-Tier-Einzahlung-Modell: 100% bis 100€ + 100 Freispiele auf erste Einzahlung, zweite und dritte Einzahlung mit reduzierten Prozentsätzen. Umsatzbedingung 40x, 30 Tage Gültigkeit.
MGA-Lizenz bedeutet: Spielergelder auf segregierten Konten (getrennt vom operativen Geschäft), unabhängige Spielerschutz-Audits, verpflichtende RTP-Veröffentlichung, Dispute-Eskalation an MGA-Player-Kundendienst-Unit. Falls Casino zahlungsunfähig wird, sind Spielergelder geschützt. Das ist der zentrale Vorteil gegenüber Curaçao-Anbietern. Nachteil: Seit GlüStV 2021 hat MGA-Lizenz in Deutschland denselben rechtlichen Status wie Curaçao — beide ohne deutsche Erlaubnis. Der Schutz-Vorteil bleibt, der Legalitäts-Vorteil entfällt. Wer Wert auf maximale Lizenzsicherheit unter den verfügbaren Paysafecard-Optionen legt, zahlt bei N1 ein.
Vulkan Vegas — Beste Live-Casino-Sektion
Vulkan Vegas operiert unter Curaçao-Lizenz (Brivio Limited, früher Invicta Networks) und fokussiert auf deutschsprachige Märkte mit vollständiger Lokalisierung, deutschen Kundendienst-Zeiten und einer besonders starken Live-Casino-Sektion. Evolution Gaming, Pragmatic Play Live und Ezugi liefern Dutzende Roulette-, Blackjack- und Baccarat-Tische mit deutschen Dealern. 3.000+ Spiele insgesamt, mit Schwerpunkt auf Live-Inhalten statt Slot-Masse.
Die Marke Vulkan stammt aus dem russischen Offline-Casino-Sektor und wurde für den europäischen Online-Markt adaptiert. Das erklärt die starke Präsenz in Deutschland, Polen und Finnland — Brivio Limited kaufte die Markenrechte und baute die Online-Plattform auf. Live-Casino ist der Alleinstellungsmerkmal: 80+ Tische zu europäischen Spielzeiten, deutsche Dealer bei Roulette und Blackjack zwischen 18:00 und 02:00 Uhr, spezielle VIP-Tische mit höheren Limits (100€–5.000€ pro Runde). Game Shows wie Monopoly Live, Crazy Time und Dream Catcher laufen 24/7. Slots nehmen 2.500+ Titel ein, Anbieter-Fokus auf Pragmatic Play, NetEnt und Microgaming.
Paysafecard-Einzahlungen ab 10€, Auszahlungen über Bank, Skrill, Neteller oder Krypto, Bearbeitungszeit 2–4 Tage. Der Willkommensbonus variiert nach Promotion-Periode, typisch sind Multi-Einzahlung-Pakete im vierstelligen Euro-Bereich (oft 1.000€–1.500€ über vier Einzahlungen plus 100–200 Freispiele). Umsatzbedingung 40x, 14 Tage Gültigkeit — kürzer als Branchen-Standard, erfordert aktives Spiel.
Kundendienst läuft auf Deutsch via Livechat (24/7, durchschnittliche Wartezeit unter 3 Minuten) und E-Mail (Antwort innerhalb 6 Stunden). Verifizierung dauert 24–48 Stunden, bei Problemen eskaliert Kundendienst schnell. Auszahlungslimit: 5.000€ pro Transaktion, 30.000€ pro Monat. VIP-Programm existiert mit dedizierten Account-Managern ab 50.000€ monatlichem Umsatz. Für Live-Casino-Spieler mit Paysafecard ist Vulkan Vegas die stärkste Option — wer primär Slots spielt, findet bei RollingSlots mehr Auswahl.
Die Marke Vulkan stammt aus dem russischen Offline-Casino-Sektor und wurde für den europäischen Online-Markt adaptiert. Das erklärt die starke Präsenz in Deutschland, Polen und Finnland. Paysafecard-Einzahlungen ab 10€, Auszahlungen über Bank, Skrill, Neteller oder Krypto, Bearbeitungszeit 2–4 Tage. Der Willkommensbonus variiert nach Promotion-Periode, typisch sind Multi-Einzahlung-Pakete im vierstelligen Euro-Bereich. Für Live-Casino-Spieler mit Paysafecard ist Vulkan Vegas die stärkste Option.
Welche Online-Casinos akzeptieren Paysafecard in Deutschland 2026?
Die sechs oben gelisteten Anbieter akzeptieren Paysafecard-Einzahlungen nachweislich. Alle operieren ohne deutsche GGL-Lizenz, alle unter Offshore-Regulierung (Curaçao, Kahnawake, Malta). Die deutsche Rechtslage klassifiziert Teilnahme an unlizenziertem Glücksspiel als illegal unter §284 StGB, Strafverfolgung von Spielern ist faktisch aber nicht existent — der Fokus liegt auf Anbieterseite. Mehr dazu im Abschnitt zur deutschen Rechtslage.
*Der sechzehnstellige Code ist das ganze Geheimnis — kaufen, eingeben, in Sekunden gutgeschrieben.*
Paysafecard im Casino — So funktioniert die Einzahlung Schritt für Schritt
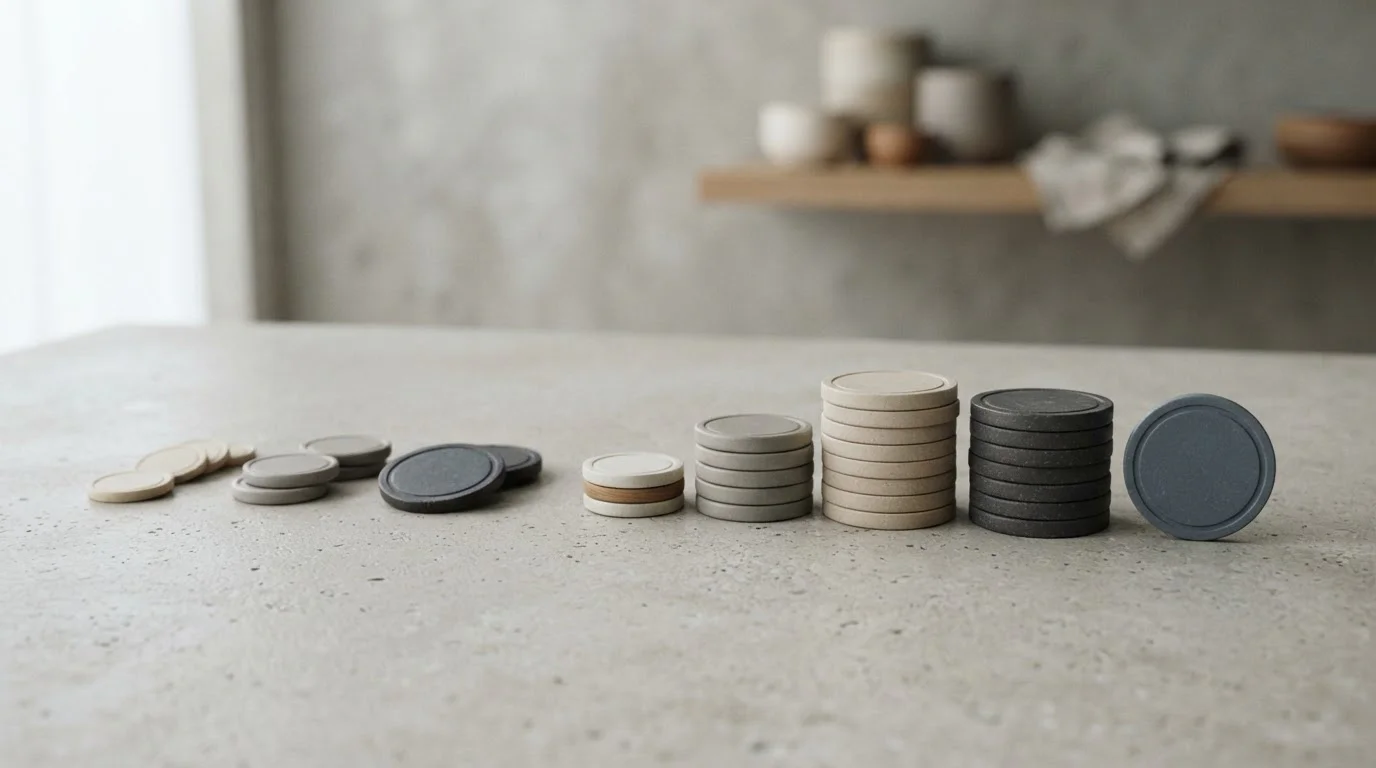
Paysafecard basiert auf einem 16-stelligen PIN-Code, der entweder auf einem physischen Voucher gedruckt oder bei Online-Kauf per E-Mail zugestellt wird. Der Code repräsentiert ein Prepaid-Guthaben in festen Stückelungen (10€, 20€, 50€, 100€) oder als flexible Beträge zwischen 5€ und 150€. Einmal gekauft, wird der Code im Casino-Kassenbereich eingegeben und das Guthaben sofort gutgeschrieben. Kein Bankkonto, keine Kreditkarte, keine Rückbuchungsmöglichkeit.
Wo kaufe ich eine Paysafecard?
Physische Vouchers sind an über 650.000 Verkaufsstellen weltweit erhältlich, in Deutschland primär bei Tankstellen, Kiosken, Supermärkten (REWE, Edeka, Kaufland), Drogeriemärkten (dm, Rossmann) und Tabakläden. Der Kauf erfolgt bar oder per EC-Karte, ohne Registrierung. Der Kassierer aktiviert den Voucher an der Kasse, der Käufer erhält einen Bon mit dem 16-stelligen PIN.
Online-Kauf läuft über paysafecard.com oder Reseller wie Recharge.com, bezahlbar via PayPal, Klarna, Sofortüberweisung oder Kreditkarte. Der PIN kommt per E-Mail, meist innerhalb von Minuten. Vorteil: flexible Beträge ab 5€ statt fixer Stückelungen. Nachteil: Der Online-Kauf verknüpft die Paysafecard mit der gewählten Zahlungsmethode, was die Anonymität teilweise aufhebt. Wer vollständige Diskretion will, kauft bar am Kiosk.
Einzahlung im Casino: Der Ablauf
Der eigentliche Vorgang dauert weniger als eine Minute, sofern der Voucher bereits gekauft ist. Zuerst wird die Paysafecard besorgt — physisch am Kiosk oder online, Nennwert nach Budget gewählt. Danach im Casino anmelden, falls noch kein Konto besteht. Der Weg führt zum Kassenbereich, meist erreichbar über ein Wallet-Symbol oder einen deutlich platzierten Einzahlungs-Button im Kontobereich.
Im Kassenbereich wird Paysafecard aus der Liste der Zahlungsmethoden gewählt — bei den meisten Anbietern steht sie zwischen 10 und 30 anderen Optionen, oft unter einer eigenen Kategorie „Prepaid“ oder „Voucher“. Dann folgt die Eingabe des 16-stelligen PIN: Leerzeichen werden ignoriert, Groß- und Kleinschreibung spielt keine Rolle. Nach Bestätigung des Betrags wird bei einem physischen Voucher der volle Nennwert abgebucht; wer ein myPaysafecard-Konto nutzt, kann einen Teilbetrag wählen und den Rest im Konto belassen. Das Guthaben erscheint typisch unter 30 Sekunden im Casino-Konto, ohne weitere Freigabeschritte oder Wartezeiten.
Keine Verifizierung bei diesem Vorgang. Das Casino prüft nur die Gültigkeit des PIN, nicht die Identität des Einzahlers. KYC wird erst bei der ersten Auszahlung fällig — dann verlangt das Casino ID-Nachweis, Adressbestätigung und oft einen Eigentumsnachweis der Auszahlungsmethode. Die Paysafecard-Anonymität endet spätestens beim Abheben, nicht beim Einzahlen.
MyPaysafecard-Konto — Mehrere Codes kombinieren
Wer regelmäßig mit Paysafecard einzahlt oder Beträge über 100€ transferieren will, stößt an die Voucher-Limits. Ein einzelner Retail-Voucher geht bis 100€, Online-Kauf bis 150€. Für größere Einzahlungen braucht es entweder mehrere Vouchers nacheinander (umständlich) oder ein myPaysafecard-Konto.
myPaysafecard funktioniert als zentrales Guthaben-Wallet. Beliebig viele 16-stellige PINs können ins Konto geladen werden, das Guthaben summiert sich. Einzahlung im Casino erfolgt dann mit Benutzername und Passwort statt PIN-Eingabe, Teilbeträge sind wählbar, Restguthaben bleibt im Konto. Limits: 250€ Balance ohne Vollverifizierung, 1.000€ mit hochgeladenem ID-Nachweis. Die Verifizierung hebt die Anonymität auf — wer unerkannt bleiben will, verzichtet auf myPaysafecard und arbeitet mit Einzel-PINs.
Wie hoch ist die Mindesteinzahlung mit Paysafecard im Online-Casino?
22Bet akzeptiert 1€, einzigartig am Markt. Die Mehrheit der Casinos setzt 5€ oder 10€ an. Hell Spin und BoaBoa verlangen 10€ Minimum. Die niedrigen Schwellen machen Paysafecard attraktiv für Budget-Spieler — wer mit 10€ testen will, kann das ohne Bankverbindung tun. Im Gegenzug sind Höchstbeträge begrenzt: Ohne myPaysafecard liegt das praktische Limit bei 100€ pro Voucher, mit myPaysafecard-Konto bei 1.000€. Für Großspieler ist Paysafecard ungeeignet.
Kann ich mehrere Paysafecard-Codes für eine Casino-Einzahlung kombinieren?
Direkt nacheinander mehrere PINs eingeben geht nicht — die Casino-Software akzeptiert pro Einzahlungsvorgang einen Code. Lösung: myPaysafecard-Konto. Drei 50€-Vouchers ins Konto laden, ergibt 150€ Guthaben, damit eine Einzahlung tätigen. Ohne Konto bleibt nur sequenzielles Einzahlen: 50€ einzahlen, warten bis gutgeschrieben, nächsten Code eingeben, wiederholen. Umständlich, funktioniert aber.
*Von einem Euro bei 22Bet bis zum praktischen Deckel von tausend Euro — der Spielraum ist eng, aber klar umrissen.*
Einzahlungslimits mit Paysafecard — Von 1€ bis 1.000€
Paysafecard-Einzahlungen bewegen sich in einem engen Spektrum. Unten begrenzt durch Casino-Mindestbeträge (1€ bis 10€), oben durch Voucher-Stückelung und myPaysafecard-Limits. Wer die Grenzen kennt, spart sich Überraschungen beim ersten Kassenbereich-Versuch.
Mindesteinzahlungen im Vergleich
| Mindesteinzahlung | Casinos | Einsatzzweck |
|---|---|---|
| 1€ | 22Bet, Betlabel | Kleinstbudget-Testen, Sample-Spins ohne Verpflichtung |
| 5€ | Mehrheit der Offshore-Anbieter | Standard für Budget-Kontrolle, kleines Startkapital |
| 10€ | RollingSlots, Bizzo, Verde, N1, Vulkan Vegas, Hell Spin, BoaBoa | Komfortabler Einstieg, typische Retail-Voucher-Größe |
1€-Minimum ist selten, weil Zahlungsdienstleister pro Transaktion Gebühren berechnen (oft Fixbetrag plus Prozentsatz), die bei Mikro-Beträgen den Gewinn auffressen. 22Bet subventioniert das als Akquise-Strategie. 5€ und 10€ sind ökonomisch tragbar und decken sich mit Paysafecard-Retail-Angebot (10€ kleinste Stückelung im Laden).
Höchstbeträge und Voucher-Stückelung
Einzelner Retail-Voucher: 10€, 20€, 50€, 100€. Online-Kauf: flexibel 5€ bis 150€. myPaysafecard-Konto ohne Verifizierung: 250€ maximale Balance. Mit vollständiger KYC (ID-Upload, Adressnachweis): 1.000€ Balance.
Praktisches Limit für einmalige Einzahlung ohne myPaysafecard: 100€ (größter Retail-Voucher). Wer 200€ einzahlen will, braucht zwei Vouchers und das Kombinationskonto. Wer 500€ einzahlen will, stößt auch mit myPaysafecard an Komfort-Grenzen — fünf 100€-Vouchers kaufen, einzeln ins Konto laden, dann transferieren. Ab diesem Punkt sind Banktransfer oder E-Wallets effizienter.
Paysafecard ist für Einzahlungen zwischen 5€ und 250€ optimiert. Unterhalb von 5€ akzeptieren die meisten Casinos nicht. Oberhalb von 250€ wird das Handling mühsam.
GlüStV-Limit (1.000€/Monat) — Gilt das für Paysafecard?
Der Glücksspielstaatsvertrag 2021 (GlüStV) deckelt Einzahlungen bei GGL-lizenzierten Anbietern auf 1.000€ pro Monat, kumulativ über alle lizenzierten Sites. Das Limit wird via OASIS-System getrackt — Spieler-Identifikation per Ausweis, Abgleich in Echtzeit bei jeder Einzahlung. Wer im Januar bei bwin 600€ eingezahlt hat, kann bei Tipico nur noch 400€ einzahlen, egal mit welcher Methode.
Paysafecard fällt unter dieses Limit nur bei GGL-lizenzierten Anbietern. Problem: Kein GGL-lizenziertes Casino akzeptiert Paysafecard nachweislich (Stand 2026). Die sechs oben vorgestellten Anbieter haben keine deutsche Lizenz, unterliegen nicht dem 1.000€-Cap und sind nicht ans OASIS-System angebunden. Das bedeutet: Wer bei 22Bet, RollingSlots oder N1 Casino mit Paysafecard einzahlt, umgeht faktisch das deutsche Einzahlungslimit — allerdings um den Preis, bei einem unlizenziertem Anbieter zu spielen, mit allen rechtlichen Grauzonen und Spielerschutz-Defiziten.
Was ist der Unterschied zwischen Paysafecard und myPaysafecard?
Paysafecard (klassisch): Einweg-PIN auf Voucher, komplett anonym bei Bar-Kauf, einmalig verwendbar bis Guthaben aufgebraucht. Jede Einzahlung erfordert neuen Code-Kauf. Limit 100€ pro Voucher (Retail), 150€ (Online).
myPaysafecard: Registriertes Konto bei Paysafe mit Login. Mehrere PINs ladbar, Guthaben zentralisiert, Teilbeträge wählbar, Restguthaben bleibt erhalten. Balance-Limit 250€ (ohne KYC) oder 1.000€ (mit ID-Verifizierung). Anonymität endet bei Kontoregistrierung. Komfortabler für Vielnutzer, praktisch für Einzahlungen über 100€, aber personalisiert.
Wer echte Anonymität will, bleibt bei Einweg-PINs. Wer Convenience und größere Beträge braucht, wechselt zu myPaysafecard.
*Geld fließt vom Voucher ins Casino, nie zurück — wer gewinnt, braucht von Anfang an einen zweiten Weg nach draußen.*
Das Auszahlungs-Problem — Warum Paysafecard nur für Einzahlungen funktioniert
Paysafecard ist eine Einbahnstraße. Geld fließt vom Voucher ins Casino, nie zurück. Das hat technische und regulatorische Gründe — und zwingt jeden Paysafecard-Nutzer, eine zweite Zahlungsmethode für Gewinne einzurichten.
Warum keine Paysafecard-Auszahlung möglich ist
Paysafecard basiert auf Prepaid-Vouchers, nicht auf Konten. Ein 16-stelliger PIN-Code ist kein Bankkonto, auf das Geld zurückfließen könnte. Nach Nutzung ist der Code entwertet, eine Rückbuchung technisch nicht implementiert. Das myPaysafecard-Konto könnte theoretisch Einzahlungen empfangen, Paysafe bietet diese Funktion aber nicht an — vermutlich aus AML-Compliance-Gründen (Anti-Money-Laundering). Casinos könnten sonst Gewinne auf anonyme Prepaid-Accounts auszahlen, ohne Herkunftsnachweis. Regulatoren dulden das nicht.
Die myPaysafecard Mastercard, die früher Guthaben-Abhebungen erlaubte, wurde in den meisten EU-Märkten 2020–2021 eingestellt. In Deutschland ist sie nicht mehr verfügbar. Bleibt: Paysafecard für Einzahlungen, andere Methode für Auszahlungen.
Kann man in Online-Casinos mit Paysafecard auszahlen lassen?
Nein. Kein Casino weltweit zahlt auf Paysafecard-Vouchers oder myPaysafecard-Konten aus, Stand 2026. Wer Gewinne abheben will, muss Bankkonto, E-Wallet oder Krypto-Wallet hinterlegen. Die drei Optionen im Detail:
Banküberweisung — Die Standard-Alternative
SEPA-Überweisung innerhalb der EU, internationaler Wire-Transfer für Nicht-EU-Casinos. Jedes Casino unterstützt Bankauszahlungen, universelle Akzeptanz. Bearbeitungszeit: 1–3 Tage für SEPA (innerhalb Deutschlands oft schneller), 3–5 Tage für internationale Wires. Gebühren: Viele Casinos bieten gebührenfreie Bankauszahlungen, manche berechnen 1–3% oder Fixbeträge zwischen 5€ und 10€. Internationale Wires können bankenseitig 10€–25€ kosten.
Verifizierung: ID-Nachweis (Ausweis oder Reisepass), Adressbestätigung (Stromrechnung, Meldebescheinigung), Bankkonto-Ownership-Nachweis (Screenshot mit IBAN und Name sichtbar, oder Kontoauszug). KYC dauert 24–72 Stunden, danach wird die Auszahlung freigegeben. Kompromiss: Voller Name ist am Bankkonto sichtbar, Anonymität der Paysafecard-Einzahlung geht verloren. Sicherheit dafür maximal — reguliertes Bankensystem, Einlagensicherung in der EU, keine Intermediäre.
Ideal für: Spieler, die Sicherheit über Anonymität stellen. Auszahlungen ab 50€. Einmalige Verifizierung, dann jahrelang nutzbar.
Krypto-Wallets — Schnellste Auszahlung
Bitcoin, Ethereum, Litecoin oder USDT (Tether) als Auszahlungsmethode. Casinos überweisen auf die Wallet-Adresse, Guthaben landet nach Blockchain-Bestätigung. Bearbeitungszeit: 1–6 Stunden typisch (Bitcoin am langsamsten mit 10–60 Minuten Confirmation-Zeit, Litecoin und USDT unter 5 Minuten). Gebühren: Netzwerk-Transaktionskosten (Bitcoin 0,50€–5€ je nach Mempool-Auslastung, Ethereum variabel 1€–10€, Litecoin und USDT oft unter 1€).
Verifizierung: Casino-KYC bleibt Pflicht (ID + Adresse), aber die Wallet selbst ist pseudonym — nur Adresse sichtbar, kein Name. Partieller Anonymität-Erhalt. Volatilität: Bitcoin und Ethereum schwanken im Wert, USDT ist Stablecoin (1:1 an USD gekoppelt), minimiert Volatilitätsrisiko. Auszahlungen in USDT kommen in stabilem Gegenwert an.
Technische Barriere: Wallet einrichten (Software wie Exodus, Hardware wie Ledger, oder Exchange-Account bei Binance/Kraken), Wallet-Adresse korrekt kopieren (Fehler = Geld weg, irreversibel). Nicht für Einsteiger ohne Krypto-Erfahrung.
Ideal für: Technisch versierte Spieler, die Geschwindigkeit priorisieren. Auszahlungen über 200€, wo Banktransfer-Wartezeit nervt. Wer Anonymität bewahren will (innerhalb KYC-Grenzen). Großspieler, für die Blockchain-Limits (oft keine Obergrenze) praktischer sind als Bank-Limits.
E-Wallets (Skrill/Neteller) — Der Mittelweg
Skrill und Neteller gehören zur Paysafe Group, selber Mutterkonzern wie Paysafecard. Beide sind FCA-regulierte E-Geld-Institute (UK Financial Conduct Authority), mit EU-weiter Lizenz. Funktionieren als Zwischenkonto: Casino zahlt auf Skrill/Neteller aus, von dort auf Bankkonto oder andere Ziele. Bearbeitungszeit: 24–48 Stunden vom Casino zum E-Wallet, weitere 1–2 Tage vom E-Wallet zur Bank (Fixgebühr 5,50€ für SEPA-Auszahlung).
Gebühren: Casino-seitig oft 1–3% Gebühr auf E-Wallet-Auszahlungen (nicht alle Casinos, aber verbreitet). Skrill/Neteller selbst berechnet Währungsumrechnungsgebühren (~3–4% bei Nicht-EUR-Transaktionen) und die 5,50€ Bank-Auszahlung. Verifizierung: E-Wallet-Konto braucht KYC (E-Mail + ID), Casino braucht separates KYC. Zwei Verifizierungsschritte, dafür ist der E-Wallet-Name nicht direkt mit dem Bankkonto verknüpft (partielle Anonymität).
Vorteil: Breite Casino-Akzeptanz, besonders bei Offshore-Anbietern. Skrill und Neteller sind Glücksspiel-freundlich (anders als PayPal, das deutsche Casinos oft blockiert). Nachteil: Zusätzliche Account-Ebene mit eigenen Gebühren. Wer schon Skrill/Neteller nutzt, hat einfache Integration. Wer nicht, baut nur weitere Hürde.
Ideal für: Spieler, die eine zweite Anonymitätsschicht zwischen Casino und Bank wollen. Mittelgroße Auszahlungen 50€–500€. Wer mehrere Casinos nutzt und Gelder zentral im E-Wallet sammeln will.
| Methode | Bearbeitungszeit | Gebühren | Anonymität | Besonderheit |
|---|---|---|---|---|
| Banküberweisung | 1–5 Tage | 0€–3% oder 5€–10€ | Keine (voller Name sichtbar) | Universelle Akzeptanz, höchste Sicherheit |
| Krypto (BTC/USDT) | 1–6 Stunden | 0,50€–5€ Netzwerkgebühren | Partiell (Wallet pseudonym, KYC bleibt) | Schnellste Option, unbegrenzte Limits |
| E-Wallet (Skrill/Neteller) | 24–48h + 1–2 Tage zu Bank | 1–3% + 5,50€ | Partiell (Name nicht direkt bankverknüpft) | Glücksspiel-freundlich, aber Mehrfach-Gebühren |
*Zwischen deutscher GGL-Erlaubnis und Offshore-Lizenz liegt kein juristisches Detail, sondern eine grundlegende Entscheidung.*
Rechtslage in Deutschland — GGL-Lizenz vs. Offshore-Casinos
Die deutsche Online-Glücksspiel-Regulierung ist seit Juli 2021 bundeseinheitlich durch den Glücksspielstaatsvertrag (GlüStV 2021) geregelt. Wer legal spielen will, muss bei einem GGL-lizenzierten Anbieter sein. Wer mit Paysafecard spielen will, findet keinen GGL-lizenzierten Anbieter. Das schafft ein Dilemma mit klaren rechtlichen Konsequenzen.
Was bedeutet GGL-Lizenz?
Die Gemeinsame Glücksspielbehörde der Länder (GGL) vergibt seit Oktober 2020 bundesweite Lizenzen für Online-Glücksspiel. Zwei Kategorien existieren: „Virtuelle Automatenspiele“ (Slots-only) und „Online-Casinospiele“ (Roulette, Blackjack, Poker mit vollem Tisch-Angebot). Letztere Kategorie hat nur eine einzige Lizenz erhalten: Merkur Bets Malta Limited für Schleswig-Holstein. Alle anderen bundesweiten Lizenzen sind Slots-only.
GGL-lizenzierte Anbieter müssen:
- 1.000€ Einzahlungslimit pro Monat über alle lizenzierten Sites (OASIS-getrackt)
- 1€ Maximaleinsatz pro Slot-Spin
- 5 Sekunden Mindestdauer zwischen Spins
- Kein Autoplay, keine Schnelldrehfunktionen
- Verpflichtende Spielerpause nach 60 Minuten
- Integration ins OASIS-Selbstausschluss-System (wer sich sperrt, ist bei allen lizenzierten Anbietern gesperrt)
Die offizielle Whitelist unter gluecksspiel-behoerde.de listet über 50 Anbieter für virtuelle Automatenspiele: bwin Deutschland Limited, Tipico Co. Ltd., Interwetten Gaming Limited, Bet-at-home, Löwen Play digital, Greentube Malta, Merkur Bets, LOTTO Hessen, Lotto24 und weitere.
Die harte Wahrheit: Keine GGL-lizenzierten Paysafecard-Casinos 2026
Recherche der GGL-Whitelist ergab: Keiner der gelisteten Anbieter akzeptiert Paysafecard nachweislich für deutsche Einzahlungen. bwin, Tipico und Interwetten — drei der bekanntesten Namen — listen auf ihren .de-Domains andere Zahlungsmethoden (Banktransfer, Kreditkarte, PayPal, Skrill, Neteller), aber keine Paysafecard. Tipico Österreich akzeptiert Paysafecard, Tipico Deutschland nicht. Der Grund ist unklar, vermutlich Restriktionen der Zahlungsdienstleister im Rahmen der GlüStV-Compliance oder interne Risikobewertung.
Das bedeutet konkret: Wer in Deutschland mit Paysafecard im Casino spielen will, landet zwangsläufig bei einem Offshore-Anbieter ohne deutsche Lizenz. Die sechs oben vorgestellten Casinos operieren alle außerhalb der GGL-Regulierung.
Offshore-Casinos mit Paysafecard — Rechtliche Risiken
§284 Absatz 1 StGB (Strafgesetzbuch) stellt die Teilnahme an unerlaubtem Glücksspiel unter Strafe: „Wer ohne behördliche Erlaubnis öffentlich ein Glücksspiel veranstaltet oder hält oder die Einrichtungen hierzu bereitstellt, wird mit Freiheitsstrafe bis zu zwei Jahren oder mit Geldstrafe bestraft.“ Absatz 4 betrifft Spieler: „Wer an einem solchen Glücksspiel teilnimmt, kann mit Freiheitsstrafe bis zu sechs Monaten oder mit Geldstrafe bis zu einhundertachtzig Tagessätzen bestraft werden.“
Theorie vs. Praxis: Strafverfolgung von Spielern ist faktisch nicht existent. Keine dokumentierten Fälle von Spieler-Anklage wegen Teilnahme an Offshore-Casinos seit Inkrafttreten des GlüStV 2021. Der Fokus liegt auf Anbieterseite — Zahlungssperren, Sperrverfügungen gegen Domains, Bußgelder gegen unlizenzierte Betreiber. Spielerseitig droht primär zivilrechtliches Risiko: Gewinne aus illegalem Glücksspiel können theoretisch nicht eingeklagt werden (§817 BGB), Verlustersatz ebenfalls nicht. Offshore-Casino-Insolvenz oder Zahlungsverweigerung bedeutet faktisch Totalverlust ohne Rechtsweg.
Die Spielerschutz-Defizite bei Offshore-Anbietern wiegen schwerer als das theoretische Strafrisiko. Es gibt keinen OASIS-Selbstausschluss — wer sich bei GGL-Anbietern hat sperren lassen, kann offshore ungehindert weiterspielen, was für Spieler mit Suchtproblematik ein echtes Risiko darstellt. Die deutschen Einzahlungslimits greifen nicht, das 1.000€-Cap ist umgehbar. Spin-Limits und verpflichtende Pausen fehlen ebenso. Und die Streitschlichtung ist schwächer: Bei einer Curaçao-Lizenz bleibt im Konfliktfall oft nur eine E-Mail an den Regulator mit langen Wartezeiten, MGA arbeitet strukturierter, aber ohne deutsche Gerichtsbarkeit bleibt der Rechtsweg theoretisch.
Was passiert, wenn ich bei einem Offshore-Casino spiele?
Strafrechtlich: Praktisch nichts. Polizei und Staatsanwaltschaften haben weder Ressourcen noch Interesse an Einzelspieler-Verfolgung. Zivilrechtlich: Gewinne kommen in der Regel an, solange Casino zahlungsfähig ist. Dispute-Risiko steigt, falls Casino Auszahlung verweigert — ohne deutsche Lizenz kein deutscher Rechtsweg. Spielerschutz: Eigenverantwortung. Kein staatliches Sicherheitsnetz, keine automatischen Limits, Suchtprävention abhängig von Casino-Policy.
Banken: Deutsche Banken blockieren zunehmend Casino-Transaktionen (Umsetzung von §4 Abs. 4 GlüStV: Zahlungsdienstleister sollen Transfers zu unlizenziertem Glücksspiel unterbinden). Paysafecard umgeht das teilweise, weil der Voucher-Kauf selbst neutral ist (könnte auch für Gaming, Streaming, Shopping genutzt werden). Blockaden passieren erst bei wiederholten Casino-Transaktionen mit derselben Zahlungsmethode — bei Paysafecard selten, weil jede Einzahlung mit neuem PIN.
Sind Online-Casinos mit Paysafecard in Deutschland legal?
Nein, wenn „legal“ bedeutet „mit deutscher GGL-Lizenz“. Alle oben vorgestellten Paysafecard-Casinos operieren offshore ohne deutsche Erlaubnis. Teilnahme ist nach §284 Abs. 4 StGB technisch illegal, Verfolgung faktisch nicht existent. Wer absolut legales Spielen will, muss auf Paysafecard verzichten und bei GGL-lizenzierten Slots-Anbietern (bwin, Tipico, Interwetten) mit Bank oder Kreditkarte einzahlen — mit allen GlüStV-Restriktionen (1€ Maximalbet, 5-Sekunden-Pausen, 1.000€ Monatslimit). Kompromiss zwischen Legalität und Spielkomfort ist unvermeidbar.
*Anonymität und Budgetdisziplin auf der einen Seite, das Auszahlungsproblem auf der anderen — jede Methode hat ihren Preis.*
Vor- und Nachteile von Paysafecard im Casino
Paysafecard hat klare Stärken bei Anonymität und Budget-Disziplin, ebenso klare Schwächen bei Auszahlungen und Höchstbeträgen. Ob die Methode passt, hängt vom Nutzerprofil ab.
Vorteile: Anonymität, Budgetkontrolle, Sicherheit
Anonymität bei Bar-Kauf: Physischer Voucher am Kiosk gegen Bargeld, keine Registrierung, kein Name. Casino sieht nur den 16-stelligen PIN, keine Kontodaten. Maximale Diskretion beim Einzahlung, solange kein myPaysafecard-Konto verwendet wird. KYC kommt erst bei Auszahlung — bis dahin bleibt der Spieler anonym.
Budgetkontrolle: Prepaid-Prinzip begrenzt Ausgaben physisch. Wer einen 20€-Voucher kauft, kann maximal 20€ einzahlen. Keine Kreditlinie, keine Überziehung, kein „noch schnell nachladen“ mit einem Klick. Für Spieler mit Selbstkontrolle-Problemen ist das ein eingebauter Bremsstock. Das Budget wird vorher festgelegt, nicht nachträglich aufgestockt.
Sicherheit: Keine Kreditkartendaten im Casino hinterlegt, kein Bankkonto verknüpft, keine Rückbuchungsmöglichkeit durch Dritte. Falls Casino gehackt wird, sind nur verbrauchte PINs im System — wertlos. Falls Voucher verloren geht, ist der Schaden auf den Nennwert begrenzt. Kein Identitätsdiebstahl-Risiko, kein Datenmissbrauch, keine unautorisierten Abbuchungen.
Nachteile: Keine Auszahlung, Voucher-Handling, Begrenzte Maximalbetrag
Einbahnstraße Auszahlung: Das zentrale Problem. Gewinne gehen nicht zurück auf Paysafecard. Zweite Zahlungsmethode Pflicht (Bank, E-Wallet oder Krypto). Anonymität der Einzahlung wird beim Auszahlung aufgehoben, weil KYC für Auszahlungsmethode fällig wird. Der Diskretion-Vorteil existiert nur bis zum ersten Gewinn.
Voucher-Handling: Physische PINs können verloren gehen, unleserlich werden, vergessen werden. 16-stellige Codes tippen ist fehleranfällig. Retail-Kaufprozess dauert länger als Online-Banking (zum Kiosk fahren, anstehen, bar bezahlen). Restguthaben auf verbrauchtem Voucher verfällt nach 12 Monaten. Keine automatische Rückerstattung bei Nicht-Nutzung.
Begrenzte Beträge: 100€ pro Einzelvoucher (Retail), 150€ (Online), 1.000€ mit myPaysafecard-Konto. Für Einzahlungen über 100€ wird es umständlich. Großspieler brauchen entweder fünf+ Vouchers oder wechseln gleich zu Bank/Krypto. Paysafecard ist für Low- bis Mid-Stakes optimiert, nicht für vierstellige Einzahlungen.
Gebühren-Inaktivität: Paysafecard berechnet nach 12 Monaten Nicht-Nutzung eine monatliche Verwaltungsgebühr von 3€, die vom Guthaben abgezogen wird. Wer Vouchers kauft und vergisst, verliert schleichend Wert. Bei aktiver Nutzung (innerhalb von 12 Monaten) fallen keine Gebühren an.
Vergleich mit anderen Zahlungsmethoden
| Methode | Anonymität | Geschwindigkeit | Gebühren | Auszahlung möglich | Ideal für |
|---|---|---|---|---|---|
| Paysafecard | Hoch (bei Bar-Kauf) | Sofort (Einzahlung) | 0€ (Casino-seitig) | Nein | Budget-Spieler, Anonymität-Priorisierer |
| PayPal | Keine | Sofort | 0€ | Ja | Komfort-Nutzer, legale GGL-Casinos (wenige) |
| Kreditkarte | Keine | Sofort | 0–2,5% | Ja (zu derselben Karte) | Gelegenheitsspieler, Cashback-Sammler |
| Skrill/Neteller | Teilweise | Sofort | 1–3% | Ja | Multi-Casino-Nutzer, partielle Anonymität |
| Krypto (BTC/USDT) | Hoch | Sofort (Einzahlung), 1–6h (Auszahlung) | Netzwerkgebühren (variabel) | Ja | Tech-affine Spieler, Großspieler, Geschwindigkeit |
Paysafecard glänzt bei Anonymität und Budget-Disziplin, versagt aber bei Auszahlungen und Flexibilität für große Beträge. PayPal ist komfortabler, aber bei Offshore-Casinos selten verfügbar — deutsche GGL-Casinos akzeptieren PayPal oft, Offshore-Anbieter blockieren es wegen Rückbuchungen. Kreditkarte ist universell, aber ohne Anonymität. Krypto bietet Speed und Pseudonymität, braucht aber technisches Wissen. Keine Methode ist objektiv „beste“ — Prioritäten entscheiden.
Kompromiss-Matrix nach Nutzerprofil:
Budget-Spieler (10€–50€ pro Spielrunde): Paysafecard optimal. Voucher am Kiosk kaufen, Betrag ist physisch limitiert, keine Versuchung nachzuladen. Auszahlung über Bank funktioniert ab 20€ Gewinn, Gebühren vernachlässigbar bei kleinen Beträgen. Alternative: PayPal, falls GGL-Casino akzeptabel ist (dann aber mit 1€ Spin-Limit und 5-Sekunden-Pausen).
Anonymitäts-Priorisierer: Paysafecard für Einzahlung, Krypto für Auszahlung. Bar-gekaufter Voucher → Casino → Gewinne auf Bitcoin-Wallet → von Wallet auf Exchange oder Peer-to-Peer verkaufen. Maximale Diskretion innerhalb KYC-Grenzen (Casino verlangt ID, aber Wallet bleibt pseudonym). Kreditkarte oder Bank scheiden aus — voller Name und Transaktionshistorie sichtbar.
Komfort-Nutzer (häufige Ein-/Auszahlungen): Skrill oder Kreditkarte. Paysafecard nervt bei regelmäßiger Nutzung — Voucher kaufen wird Routine-Aufwand, Auszahlung bleibt zweistufig (Bank/E-Wallet einrichten). Skrill: einmal KYC, danach in Sekunden ein- und auszahlen, 24–48h Bearbeitungszeit. Kreditkarte: universell akzeptiert, Auszahlung zurück auf dieselbe Karte (3–5 Tage), kein Extra-Konto.
Großspieler (500€+ pro Spielrunde): Banktransfer oder Krypto. Paysafecard unpraktisch ab 250€ (Multi-Voucher-Handling). Bank: SEPA-Transfer für große Beträge gebührenfrei, hohe Limits (oft unbegrenzt), 1–3 Tage Bearbeitungszeit. Krypto: Schnellste Option für vierstellige Auszahlungen, keine praktischen Limits, aber Volatilitätsrisiko (USDT mitigiert das). Paysafecard fällt raus.
Vorsichtige Tester (erstes Mal Casino): Paysafecard. 10€ Voucher kaufen, im Casino einzahlen, testen ohne Bankverbindung. Falls Casino dubios wirkt oder erste Auszahlung Probleme macht, Verlust auf 10€ begrenzt. Keine gespeicherten Zahlungsdaten im Casino-System, kein Abo-Risiko, keine Rückbuchungs-Sorgen. Nach erfolgreicher Testrunde auf Komfort-Methode wechseln.
Ist Paysafecard im Online-Casino sicher und anonym?
Sicher: Ja, im Zahlungsverkehr selbst. Kein Datenmissbrauch-Risiko, keine Rückbuchungen, kein Konto-Hacking-Vektor. Casino-Insolvenz-Risiko bleibt (Offshore-Anbieter ohne Einlagensicherung), aber das ist unabhängig von der Zahlungsmethode.
Anonym: Ja bei Einzahlung mit Bar-gekauftem Voucher, ohne myPaysafecard-Konto. Nein bei Auszahlung — KYC-Pflicht für Bank/E-Wallet/Krypto hebt Anonymität auf. Partielle Anonymität ist realistisch: Einzahlung diskret, Identität erst bei Auszahlung offengelegt. Vollständige Anonymität über den gesamten Spielzyklus ist nicht möglich.
Fallen Gebühren an, wenn ich mit Paysafecard im Casino einzahle?
Casino-seitig: Nein. Die geprüften Casinos berechnen keine Gebühren auf Paysafecard-Einzahlungen. Voucher-Kauf: Ebenfalls nein bei Retail-Kauf (10€ Karte kostet 10€ an der Kasse). Online-Kauf via PayPal/Klarna: Keine Aufpreise durch Paysafecard selbst, aber der Zahlungsdienstleister (PayPal/Klarna) kann eigene Gebühren haben. Inaktivitätsgebühr: 3€ pro Monat nach 12 Monaten Nicht-Nutzung. Währungsumrechnung: Falls Casino in USD arbeitet und Voucher in EUR, berechnet Paysafecard Wechselkursgebühr (~2–3%).
Bonusangebote und Aktionen für Paysafecard-Nutzer
Casino-Boni sind methodenneutral — fast alle Willkommenspakete gelten unabhängig von der Einzahlungsmethode. Paysafecard-Nutzer qualifizieren sich für dieselben Angebote wie Kreditkarten-Nutzer, solange Mindesteinzahlung erreicht wird. Spezielle Paysafecard-exklusive Boni sind selten, aber einige Anbieter gewähren erhöhte Prozentsätze oder zusätzliche Freispiele.
Typische Strukturen:
- Willkommensbonus: 100–125% auf erste Einzahlung, bis 500€–1.500€, plus 50–200 Freispiele. Beispiel: 22Bet bietet 1.500€ für Casino, RollingSlots 555€ + 200 FS auf die erste Einzahlung. Umsatzbedingungen 35–42x, 30–60 Tage Gültigkeit. Paysafecard-Einzahlung zählt voll.
- Reload-Boni: Zweite, dritte, vierte Einzahlung mit reduzierten Prozentsätzen (50–75%). RollingSlots streckt Bonus über vier Einzahlungen, Verde Casino bietet wöchentliches Reload. Paysafecard funktioniert für alle Stufen.
- Cashback: Verde Casino führend mit 7% wöchentlichem Cashback. Unabhängig von Einzahlungsmethode, berechnet auf Nettoverluste. Paysafecard-Einzahlungen qualifizieren sich.
Ausnahmen: Einige Casinos schließen bestimmte Zahlungsmethoden von Bonussen aus, meist Skrill und Neteller (wegen Missbrauchsgeschichte). Paysafecard steht selten auf Blacklists, wird wie Kreditkarte behandelt. Prüfung der Bonus-T&Cs bleibt Pflicht.
„Bonus ohne Einzahlung“ mit Paysafecard: Widerspruch in sich — No-Einzahlung-Boni verlangen keine Zahlung, Paysafecard ist Zahlungsmethode. Gemeint sind meist „Freispiele ohne Einzahlung“, die nach Registrierung gewährt werden, unabhängig davon, womit später eingezahlt wird.
Gibt es spezielle Boni für Paysafecard-Einzahlungen in Online-Casinos?
Selten. Die Mehrheit der Casinos behandelt alle Einzahlungsmethoden gleich. Gelegentliche Ausnahmen: Zeitlich begrenzte Promotions wie „10% Extra bei Paysafecard-Einzahlung im Mai“ — aber das sind Marketing-Aktionen, keine Dauerzustände. Wer auf Bonusjagd geht, schaut auf Bonus-Höhe und Umsatzbedingungen, nicht auf die Zahlungsmethode. Paysafecard ist bonustechnisch gleichgestellt, mehr nicht.
Neue Casinos mit Paysafecard 2026
Die Offshore-Casino-Landschaft erweitert sich kontinuierlich. 2021 brachte eine Launch-Welle (RollingSlots, Bizzo, Dutzende weitere), 2024–2026 flacht die Frequenz ab. Neuerscheinungen fokussieren oft auf Krypto-Integration oder regionale Nischen. Paysafecard bleibt Standard-Feature bei deutschsprachigen Launches.
Drei Neueinsteiger mit Paysafecard-Anbindung sind erwähnenswert. Spinanga (Start 2024, Curaçao) bringt 7.000+ Spiele, Paysafecard ab 10€, Krypto-Anbindung und schnelle KYC-Prozesse mit, hat aber noch wenig Reputation aufgebaut. BetiBet (ebenfalls 2024, Curaçao) kombiniert Sport und Casino auf deutscher Oberfläche, akzeptiert Paysafecard, bietet aber eine mit der Konkurrenz identische Bonus-Struktur ohne erkennbares Alleinstellungsmerkmal. Freshbet (Start 2025) strebt eine MGA-Lizenz an, operiert derzeit noch unter Curaçao, lockt mit aggressiven Freispiel-Aktionen und Paysafecard-Einzahlungen ab 5€.
Etablierte Anbieter bieten stabilere Erfahrung — längere Betriebsgeschichte, mehr Spieler-Feedback, bewiesene Auszahlungsquoten. Neue Casinos locken mit höheren Boni, riskieren aber Kinderkrankheiten: langsame Verifizierung, unausgereifte Software, ungetesteter Kundendienst. Wer Paysafecard nutzt, ist nicht auf 2026er-Neustarts angewiesen — die sechs oben vorgestellten Anbieter decken alle Nutzerprofile ab. Ein neues Casino mit doppelt so hohem Willkommensbonus klingt verlockend, aber der beste Bonus nützt wenig, wenn die erste Auszahlung drei Wochen im Verifizierungslimbo hängt.
*Die meisten fehlgeschlagenen Einzahlungen scheitern an Tippfehlern im PIN, nicht an echten Systemausfällen.*
Häufige Probleme und Lösungen
Paysafecard-Einzahlungen scheitern aus drei Hauptgründen: PIN-Fehler, regionale Restriktionen, technische Glitches. Die meisten sind selbst behebbar.
Problem: PIN-Code wird als ungültig abgelehnt Ursache: Tippfehler (0 vs. O, 1 vs. I), Code bereits vollständig aufgebraucht, Code abgelaufen (12 Monate seit Kauf). Lösung: PIN in Ruhe abtippen, Leerzeichen ignorieren, Groß-/Kleinschreibung egal. Guthaben-Check auf paysafecard.com durchführen (PIN eingeben, Restguthaben anzeigen lassen). Falls Code tatsächlich leer oder invalid, Paysafecard-Kundendienst kontaktieren mit Kaufbeleg.
Problem: Casino akzeptiert Paysafecard nicht für mein Land Ursache: Geo-Blocking. Manche Casinos schränken Paysafecard auf bestimmte Länder ein (Compliance-Gründe, Zahlungsdienstleister-Verträge). Lösung: Anderes Casino wählen. VPN-Nutzung umgeht Geo-Blocks technisch, verstößt aber gegen Casino-T&Cs und kann zu Konto-Sperrung führen. Nicht empfohlen.
Problem: Einzahlung steckt fest, Guthaben nicht gutgeschrieben Ursache: Verzögerung an der Zahlungsschnittstelle, technisches Casino-Problem. Lösung: 10–15 Minuten warten (manche Systeme brauchen Batch-Processing). Falls nach 30 Minuten nichts passiert: Casino-Kundendienst kontaktieren mit PIN (nur die letzten 4 Stellen nennen, nie vollständigen Code weitergeben), Zeitstempel, Betrag. Casino kann Transaktion serverseitig tracken. Falls Casino unkooperativ, Paysafecard-Kundendienst einschalten — die können Zahlungsverlauf nachvollziehen.
Problem: Auszahlung auf Paysafecard nicht möglich Ursache: Die technische Beschränkung von Paysafecard als Einbahnstraße. Lösung: Alternative Auszahlungsmethode einrichten. Bank, Krypto oder E-Wallet. KYC durchlaufen, erste Auszahlung testen mit kleinem Betrag (20–50€) zur Funktionsprüfung, dann größere Beträge.
Was mache ich, wenn meine Paysafecard-Einzahlung im Casino nicht funktioniert?
Zuerst das Restguthaben auf paysafecard.com prüfen und den PIN sorgfältig neu eingeben. Hilft das nicht, einen anderen Browser testen und den Casino-Kundendienst mit Screenshot der Fehlermeldung kontaktieren. Bleibt es hängen, den Paysafecard-Kundendienst einschalten — mit Kaufbeleg, den letzten vier PIN-Stellen und Zeitstempel.
Die meisten Probleme sind lösbar durch Tippfehler-Korrektur oder Eskalation an den Kundendienst. Echter Geldverlust durch verschluckte Transaktionen ist selten — Zahlungssysteme protokollieren jede Buchung, Nachweise führen zu Erstattung oder manueller Gutschrift.
Einzahlungsmethoden Online Casino Deutschland 2026 — Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»